Querés entender donde radica la ventaja de $SPOT, $MELI, $NU, $LMND, $HIMS y cualquier otra plataforma que logra convertir el uso diario del usuario en aprendizaje y un mejor producto/servicio?
Voy a parecer un loro, pero es como realmente veo a este tipo de empresas.
Datos, datos y más datos.
La mayor ventaja competitiva de muchas de las mejores empresas del mundo no es el producto en sí. Son los datos.
Esta Apple Music, esta SHEIN, esta Itau, esta Geico, y esta Amazon Pharmacy, pero ninguna de estas empresas tienen la enorme base de datos que las listadas arriba.
🎧- $SPOT tiene datos de 777 millones de usuarios activos mensuales.
Cada canción escuchada, cada lista creada y cada segundo de reproducción le permite entender mejor qué quiere escuchar cada persona.
Eso hace que las recomendaciones sean cada vez más precisas, mejora la experiencia, genera más tiempo de uso y vuelve a los usuarios más fieles a la plataforma.
📦- $MELI tiene datos de casi 90 millones de compradores únicos y 88 millones de usuarios de fintech.
Cada compra, cada búsqueda y cada movimiento de dinero le permite personalizar ofertas, crédito y experiencia de pago.
Cuanto mejor es la experiencia, más usan la plataforma y más recomiendan a otros usuarios.
💳- $NU tiene datos de más de 135 millones de clientes.
Cada transacción, cada comportamiento de gasto y cada interacción le permite ofrecer productos más relevantes y decisiones de crédito más precisas.
Eso mejora la experiencia del usuario, aumenta la fidelidad y genera más recomendaciones orgánicas, lo que termina disminuyendo su CAC.
🚗- $LMND tiene datos de más de 3 millones de clientes y millones de kilómetros recorridos en su segmento de auto.
Cada reclamo, cada hábito de uso y cada dato de comportamiento le permite ajustar precios, detectar fraudes y personalizar la cobertura.
Eso mejora la experiencia, genera confianza y alimenta el círculo virtuoso de crecimiento.
Los datos propietarios no solo mejoran el producto. Lo hacen más personalizado, elevan la experiencia del usuario, generan fidelidad y recomiendación, e impulsan un círculo virtuoso que se refuerza solo con el tiempo.
Esa es la verdadera ventaja a largo plazo, en mi opinión, claro.
Una de las slides más importantes del último Q2-2026 de $HIMS es la que muestra la evolución de su plataforma.
1- Empezaron ofreciendo acceso conveniente y transparente a un médico.
2- Después pasaron a personalizar tratamientos con datos propios.
3- Hoy ya están ofreciendo una experiencia impulsada por inteligencia artificial que cierra el circuito.
La inteligencia artificial conecta la evaluación inicial del paciente, el tratamiento y el seguimiento en un solo sistema. Y lo más relevante es que ese mismo sistema aprende de cada interacción. (Volvemos a lo que hablo en el post citado)
Cada consulta, cada resultado de laboratorio, cada ajuste de dosis y cada seguimiento genera datos propios que no tiene nadie más.
Esos datos alimentan al modelo, lo hacen más preciso y mejoran los resultados. Mejores resultados generan más confianza, más retención y más clientes. Y más clientes generan todavía más datos.
El mismo 🔄 que vemos en $MELI, $NU y $LMND.
No es solo una “farmacia en línea”, como le encanta decir a Mr. Market. Es un sistema que se vuelve más inteligente con cada paciente que pasa por él.
Esa es la verdadera ventaja competitiva de $HIMS.
Todo lo demás, como la confianza en la marca, los productos, la distribución, todo se potencia a partir de ahí.
Cuando una empresa logra que su producto mejore automáticamente con el uso, la ventaja deja de ser estática y se transforma en algo que se refuerza solo con el tiempo.
Esto mismo es lo que la administración de $LMND no se cansa de repetir, la brecha vs la competencia no para de agrandarse, sin importar el esfuerzo o las inversiones en IA que los jugadores tradicionales o nuevos digitales hagan.
Hay una forma en la que mi tesis de inversión podría empezar a perder valor, y seria con los datos agénticos.
La falla que podría romper la idea de invertir en empresas con datos propios es que alguna empresa use IA para inventar miles de usuarios ficticios, simulando el comportamiento humano y que con esos datos recolectados se logre mejorar los modelos de las empresas, mismo aunque aún no hubiera clientes reales.
Si eso funcionara, los datos empezarían a perder parte de su ventaja.
Por qué parte y no toda?
No es lo mismo simular miles de escenarios en donde se recolectarían posibles datos de “comportamiento humano” con los que realmente una empresa tiene de sus clientes, clientes reales.
La empresa conoce y sabe que ofrecerme a mí, lo que es muy distinto a lo que puede ofrecerte a vos.
La parte que podría flaquear es para una empresa totalmente nueva, que no tenga usuarios y necesite probar su modelo de negocios. Podría hacerse de millones de clientes ficticios e ir armando una base de datos que le permita corroborar el funcionamiento.
Pero sigue siendo algo que la deja muy lejos de la realidad. Por lo menos por ahora, ya que no hay muestras de que funcione.
Cada caso medido necesita datos reales, y sin ellos los resultados caen cerca de lo que se considera azar o mismo se quedan cortos.
Shopify, por ejemplo, probó compradores sintéticos para hacer pruebas A/B en 20 tiendas. Acertaron hacia dónde iba el resultado en el 69% de los casos. Pero cuando les sacaron los perfiles de compradores, el acierto cayó al 52%, lo mismo que tirar una moneda al aire.
$SPOT probó algo parecido. Cuando quiere cambiar un título en la app, arma dos versiones y se las muestra a grupos distintos de usuarios reales para ver cuál funciona mejor. Hizo miles de pruebas así.
Después le pidió a la IA que adivinara el resultado sin preguntarle a nadie. La IA casi siempre se quedaba corta. Si en la realidad una versión ganaba por mucho, la IA decía que ganaba por poco: veía apenas 4 de cada 10 puntos de diferencia.
Para corregir ese error, Spotify tuvo que darle resultados de pruebas hechas con usuarios reales. Y aun corregida, fallaba cuando lo que se probaba era algo nuevo.
Su propio equipo lo resumió así: "para corregir a la IA necesitás justo los datos que querías evitar juntar".
Y hay un límite más de fondo. Cuando un modelo se entrena con lo que generan otros modelos, se pierden los casos raros y se degrada la eficiencia del modelo. Esto no pasa si se mantienen los datos reales.
Ahí está la vuelta. La simulación no reemplaza a los datos propios, los potencia. Al que ya tiene usuarios reales le sale más barato experimentar. Cada prueba mejora el producto, el cliente recibe más valor por cada dólar, se queda, recomienda y suma otros servicios.
La ventaja del que tiene los datos se agranda.
Nada de esto descarta que en el futuro nazca un "Palantir de datos agénticos". Pero hoy la amenaza concreta está en las encuestas y la investigación de mercado, no en las apps.
El mercado trata a la IA como algo que va a emparejar a todos. La evidencia actual muestra lo contrario, que la IA le rinde más al que ya tiene los datos.
Repito, por esto me siento muy cómodo con $LMND, $MELI, $NU y $HIMS. Además de seguir $DUOL.
Y es justamente por esto que invierto en empresas como $LMND, $MELI, $NU y $HIMS.
Prefiero quedarme en empresas que aprovechan su enorme caudal de datos propietarios, ajustando sus modelos para ofrecer más valor por dólar pagado. Lo que aumenta la fidelidad, recomendación y ventas cruzadas.
Próximamente podría sumarse $DUOL.
Cuando $DUOL decidió enseñar ajedrez, no tuvo que lanzarlo como un producto nuevo y empezar de cero para llegar a los usuarios. Lo incorporó a la misma app donde ya había millones de personas que la usaban diariamente.
Está es la misma ventaja que vemos en $NU, $MELI, $HIMS, $LMND y $SPOT.
De la idea al lanzamiento pasaron unos nueve meses. Hoy, más de 10 millones de personas usan ajedrez todos los días.
Luis von Ahn, su CEO, contó que la IA los ayudó bastante durante ese desarrollo. Y que, con lo que aprendieron, ahora podrían hacerlo todavía más rápido.
Ahí hay algo importante para quien sigue a la empresa. La IA puede acortar el trabajo de preparar una nueva vertical.
Pero hay que diferenciar la foto que ve el mercado, reduciendo el potencial de la empresa a una app de idiomas, cuando la oportunidad no pasa solamente por ahí. Pasa por aprovechar lo que ya construyeron para enseñar más cosas.
Hoy el foco de la gestión está en mejorar las verticales actuales, y de a poco empezar a monetizar más.
El día que quieran aumentar la oferta de productos van a tener todo a disposición para hacerlo exponencialmente.
El mismo potencial podemos ver hoy en $NU
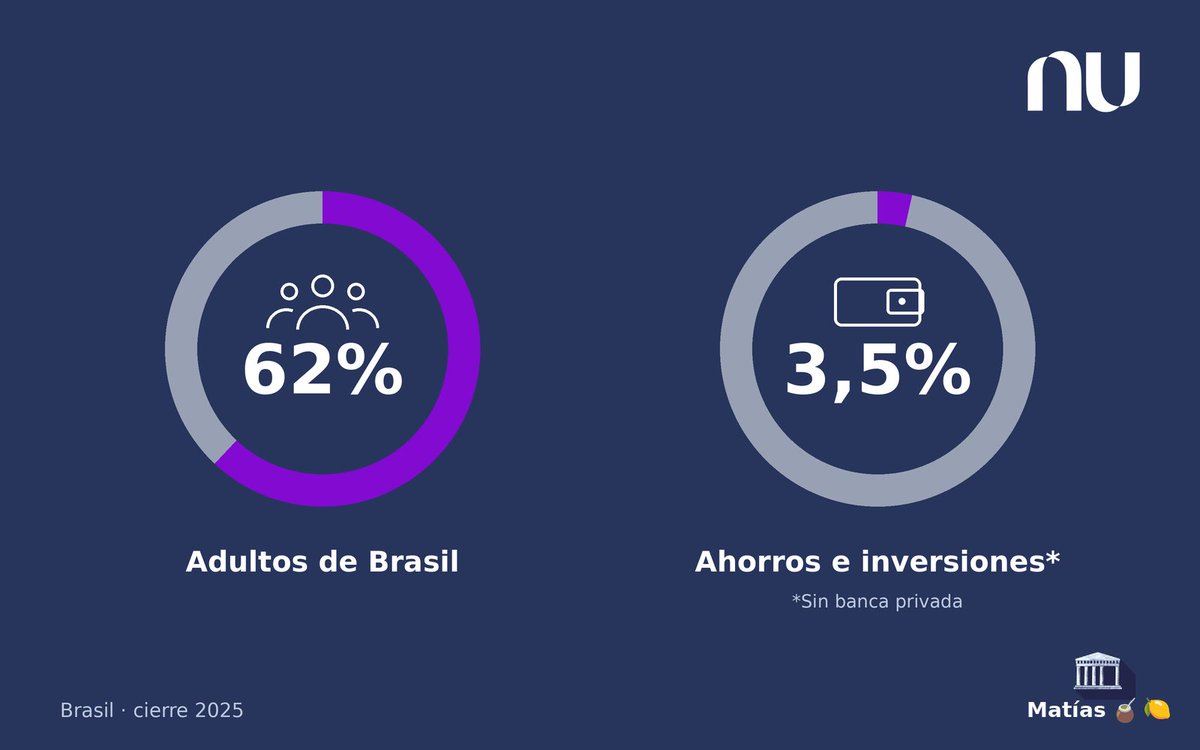
En Brasil, la empresa tiene 113 millones de clientes, el equivalente a 62 de cada 100 adultos del país.
Pero de cada u$s 100 que los brasileños tienen ahorrados en cuentas e inversiones, sin contar la banca privada, solo u$s 3,50 están en Nu.
O sea, el brasileño ya usa Nu para pagar y para pedir crédito, pero la plata que ahorra sigue, casi toda, en otros bancos y otras plataformas.
Con los seguros pasa algo parecido.
Nu vende dentro de la app seguros de vida, celular, hogar y protección financiera, entre otros. La póliza la emite Chubb, que es la que asume el riesgo. Nu cobra una comisión por venderla.
A fines de 2025 tenía casi 3 millones de pólizas activas, 28% más que un año antes.
Según la propia Nu, en Brasil el seguro de vida se sigue vendiendo sobre todo a través de los bancos tradicionales, que muchas veces también son dueños de la aseguradora y empujan sus propios productos.
Hoy, u$s 85 de cada u$s 100 de ingresos de $NU vienen de intereses y rendimientos financieros.
Y acá está la ventaja. Para vender un seguro o una inversión, $NU no tiene que salir a conseguir un cliente nuevo. Ya lo tiene adentro de la app, con sus datos y su historial.
La empresa solo tiene que ofrecérselo, y eso debería costarle mucho menos que traer a alguien de afuera.
Con 62 de cada 100 adultos ya en la app y apenas u$s 3,50 de cada u$s 100 de sus ahorros, el próximo crecimiento de $NU no está en sumar clientes. Está en monetizar su base actual.
Cuando $DUOL decidió enseñar ajedrez, no tuvo que lanzarlo como un producto nuevo y empezar de cero para llegar a los usuarios. Lo incorporó a la misma app donde ya había millones de personas que la usaban diariamente.
Está es la misma ventaja que vemos en $NU, $MELI, $HIMS, $LMND y $SPOT.
De la idea al lanzamiento pasaron unos nueve meses. Hoy, más de 10 millones de personas usan ajedrez todos los días.
Luis von Ahn, su CEO, contó que la IA los ayudó bastante durante ese desarrollo. Y que, con lo que aprendieron, ahora podrían hacerlo todavía más rápido.
Ahí hay algo importante para quien sigue a la empresa. La IA puede acortar el trabajo de preparar una nueva vertical.
Pero hay que diferenciar la foto que ve el mercado, reduciendo el potencial de la empresa a una app de idiomas, cuando la oportunidad no pasa solamente por ahí. Pasa por aprovechar lo que ya construyeron para enseñar más cosas.
Hoy el foco de la gestión está en mejorar las verticales actuales, y de a poco empezar a monetizar más.
El día que quieran aumentar la oferta de productos van a tener todo a disposición para hacerlo exponencialmente.
Si ves todo lo que anda dando vueltas vas a notar que la confusión es siempre de vehículos Waymo, y sin pasar por paredes pintadas.
No detectan calles en reparación, doblan en sentido contrario, se quedan trabados dando vueltas y varios más etc.
De Tesla no vi ni uno por el momento.
Waymo consiguió que Toyota le fabrique el bZ4X eléctrico en su planta de Takaoka, en Japón.
También le va a instalar el hardware de Waymo en la misma planta.
Las pruebas arrancan en Japón en 2027 con pocos autos. Después siguen el Reino Unido y otros mercados.
Lamentablemente va a seguir dependiendo de un tercero, con sus costos de fabricación más lo que le cobre por hacerlo.
$TSLA mantiene la ventaja de estar integrada verticalmente, con una escala que va a seguir reduciendo sus costos por unidad, agrandando aún más la brecha.