1. 지금 전 세계가 금리를 올리는 중임.
2. 미국이 이번 주에 올렸고,
일본도 어제 올려서 31년 만에 제일 높아졌음.
3. 우리나라도 올리고, 유럽도 이번달에 또 올렸음.
4. 고금리가 메타가 된 거임.
5. 금리는 보통 물가 때문에 올림.
6. 근데 앞으로 물가가 내려가도 금리는 안 내려감ㅋㅋ
7. 이번 물가는 사람들이 돈을 많이 써서 오른 게 아님.
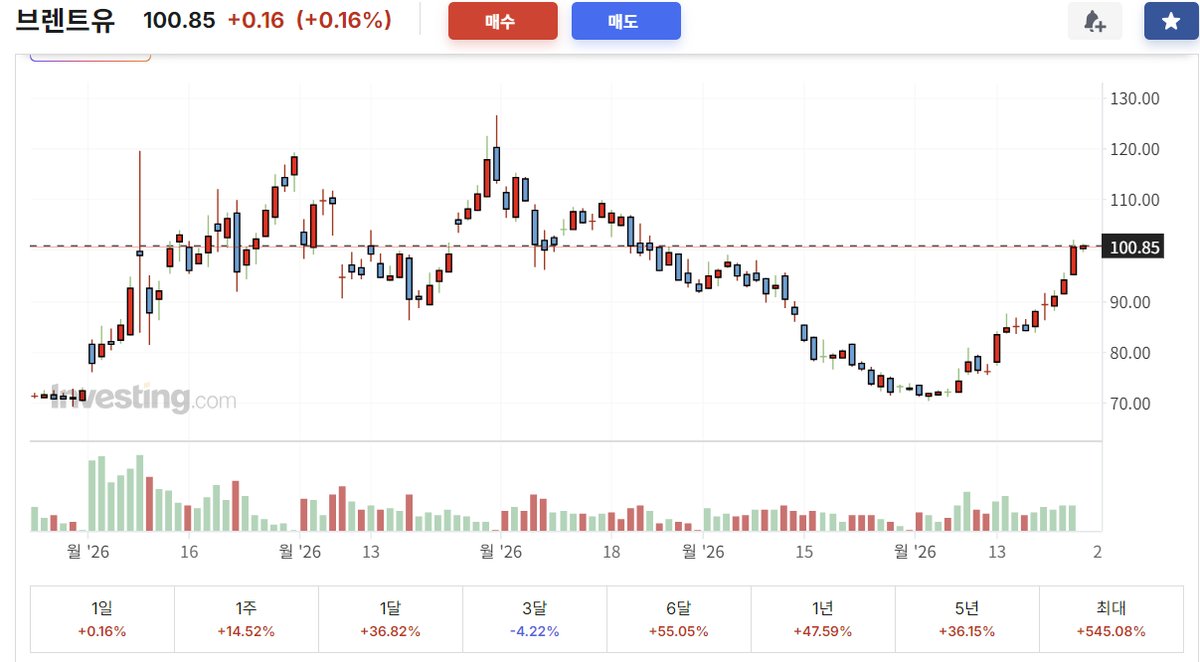
8. 전쟁으로 중동 원유가 막히면서 브렌트유가 103달러임.
9. 금리를 올린다고 원유가 더 나오진 않음.
10. 그런데도 다들 올리는 이유는
혼자 안 올리면 자국 화폐가치가 떨어지기 때문임.
11. 이런 고금리 메타에서 수혜받는 섹테는 뭐가 있을까?
12. 내가 파는 제품이 비싸졌는데도 못버는 업종이 있고,
금리랑 상관없이 돈 버는 업종이 있음.
13. 자국 화폐가치가 떨어지면
같은 원유를 더 비싸게 사 와야 하고, 그러면 물가가 또 오름.
14. 그래서 지금 올리는 금리는
물가를 잡는 금리가 아니라 자국 화폐가치를 지키는 금리임.
15. 물가를 잡으려고 올린 금리는 물가가 꺾이면 내리면 됨.
16. 화폐가치를 지키려고 올린 금리는 남들이 내릴 때까지 못 내림.
17. 연준은 내년에 더 안 올린다고 했는데,
그 전망에도 조건이 하나 붙어 있음.
18. 연준이 내놓은 내년 물가 전망은 2.3%임.
19. 그런데 에너지랑 식료품을 뺀 전망은 2.5%로 더 높음.
20. 에너지를 넣었더니 오히려 낮아졌다는 건,
유가가 내려온다고 전제했다는 뜻임.
21. 유가가 안 내려오면 이 전망부터 틀어짐.
22. 그럼 내년엔 유가가 내려올까.
23. 원유가 안 나오는 이유가 전쟁만은 아님.
24. 호르무즈 해협을 지나는 물량이 95% 줄긴 했음.
25. 근데 산유국들이 마음먹으면
당장 더 뽑을 수 있는 물량이 하루 22만 배럴 정도밖에 안 됨.
26. 전 세계가 하루 1억 배럴 넘게 씀.
27. 새 유전은 찾아서 뽑기까지 평균 15년 걸림.
28. 유전 개발에 쓰는 돈은 2015년 고점보다 40% 적음.
29. 산유국들도 이달 초 회의에서 다음 달 물량을 안 늘리기로 했음.
30. 전쟁이 끝나도 공급이 몇 년간은 안 늘어난다는 뜻임.
31. 1970년대에 물가가 안 잡혔던 것도 같은 이유였음.
32. 여기에 하나가 더 붙음.
33. AI임.
34. 보통 새 기술이 나오면 물가는 내려감.
35. 1990년대 IT가 그랬음.
36. 컴퓨터랑 통신이 싸지면서 미국 생산성 증가율이 해마다 1.7%포인트씩 빨라졌고, 그중 0.5%포인트가 IT 몫이었음.
37. 그래서 그땐 경기가 좋아도 물가가 안 올랐음.
38. AI는 반대로 물가를 올리고 있음.
39. 전기를 많이 쓰기 때문임.
40. 미국 최대 전력시장에는
몇 년 뒤에 쓸 발전소를 미리 잡아두는 경매가 있음.
41. 진짜 전기를 사는 게 아니라 그때 돌려주겠다는 약정에 미리 내는 값임.
42. 그 값이 2년 만에 11배가 됐음.
43. 직전 경매에서 오른 값의 63%가 데이터센터 때문이라는 분석이 나왔음.
44. 미국 가정용 전기요금은 올해 5% 올랐음.
45. 전기요금은 물가에 그대로 들어감.
46. 예전 기술은 물가를 내렸는데 지금 기술은 올리는 거임.
47. 중앙은행이 금리를 못 내릴 이유가 하나 더 생겼음.
48. 그럼 금리를 더 세게 올리면 되지 않나 싶은데, 그것도 못 함.
49. 나라 빚 때문임.
50. 미국 나라 빚이 GDP의 121%임.
51. 2차대전이 끝난 1946년이 119%였는데 그것보다 많음.
52. 올해 이자로만 1조 달러를 냄.
53. 10년 뒤에는 2조 달러가 넘음.
54. 1946년에 미국이 쓴 방법은
연준이 국채를 사주면서 장기 금리를 2.5%에 묶어두는 거였음.
55. 물가는 2.5%보다 높았음.
56. 이자 2.5%를 받아도 물건값이 더 빨리 올라서,
국채 가진 사람은 3년 만에 실질로 20% 가까이 잃었음.
57. 이 방법은 물가가 더 뛰면서 1951년에 끝났음ㅋㅋ
58. 정리하면 지금 상태가 이럼.
59. 원유가 모자라서 물가가 높게 유지됨.
60. AI가 전기를 많이 쓰면서 물가를 한 번 더 올림.
61. 국가도 기업도 빚이 많아서 금리를 물가만큼은 못 올림.
62. 그래서 금리는 높은데 물가보다는 낮은 상태가 길게 감.
63. 앞에서 말한 화폐가치를 지키는 금리가 이 상태임.
64. 물가가 금리보다 높은 상태를 길게 두면
돈이랑 채권 가진 쪽이 조금씩 손해를 봄.
65. 전에 이 쪽 확률을 15%로 봤는데,
유가가 100달러 위에 남으면서 올려 잡는 중임.
66. 이게 맞으면 현금이랑 만기 긴 채권이 제일 불리함.
67. 이 가정은 틀릴 수 있음.
68. 전쟁이 끝나서 호르무즈가 다시 열리면 유가부터 내려감.
69. 선물시장은 내후년 말 유가를 78달러로 보고 있음.
70. 미국 정부 기관 전망도 74달러임.
71. 시장은 아직 유가가 내려온다는 쪽에 걸고 있는 거임.
72. 1940년대 방식도 결국 9년 만에 끝났음.
73. 이 글은 유가가 100달러 근처에서 안 내려가는 쪽을 전제로 놓고 분석한거임.
74. 어느 쪽이 맞는지는 아래에 적어둔 숫자로 확인하면 됨.
75. 유가가 안 내려가면 내년은 이렇게 돌아감.
76. 유가가 물가를 올림.
77. 물가가 높으니 금리를 못 내림.
78. 먼저 내리는 나라는 화폐가치가 떨어짐.
79. 화폐가치가 떨어지면 원유를 더 비싸게 사 와야 함.
80. 그러면 그 나라 물가가 또 오름.
81. 한 바퀴 돌 때마다 먼저 내린 쪽이 손해를 봄.
82. 그래서 다들 남이 먼저 내리기를 기다리게 됨ㅋㅋ
(국가별 눈치게임 대항전)
83. 미국은 이 순환에서 제일 늦게 영향을 받음.
84. 원유를 자기 나라에서 뽑고, 달러를 갖고 있으니까.
85. 한국은 반대임.
86. 원유를 전부 사 와야 해서 원화가 약해지면 물가가 바로 오름.
87. 연준 위원들의 점도표를 보면
내후년을 지금보다 높게 본 사람이 8명임.
88. 미국이 안 내리면 한은도 못 내림.
89. 내년 한국 금리를 볼 때는 한은보다 유가랑 원달러를 먼저 보는 게 맞음.
90. 반대쪽 경우는 전쟁이 끝나는 거임.
91. 유가가 75달러로 내려가면 물가는 반년 안에 꺾임.
92. 그러면 금리도 내려감.
93. 이때는 지금까지 제일 많이 오른 쪽이 제일 많이 빠짐.
94. 아래에서 고른 섹터들이 전부 여기 해당됨.
95. 또 하나는 유가가 120달러로 더 오르는 경우임.
96. 이땐 물가가 다시 뛰어서 금리를 한 번 더 올려야 함.
97. 여기서 문제는 AI 투자임.
98. 데이터센터를 짓는 돈의 3분의 1이 빌린 돈임.
99. 금리가 더 오르면 이 돈부터 비싸짐.
100. 투자가 줄면 반도체 주문이 줄어듬.
101. 세 경우 중에 손실이 제일 큼.
102. 물가랑 금리가 같이 높았던 구간을 찾아서 업종별로 계산해봤음.
103. 1973년부터 1980년,
2003년부터 2007년,
2021년부터 2022년임.
104. 세 번 다 1등은 에너지였음.
105. 각각 299%, 259%, 166% 올랐음.
106. 세 번 다 안좋았던 쪽은 빚이 많은 업종이었음.
107. 올해도 에너지가 46%로 1등이고, AI가 31%로 2등임.
108. 올해 순서가 우연이 아니라는 뜻임.
109. 반대로 전기 파는 업종은 올해 수익률이 0% 근처임.
110. 여기서 하나 확인해야 할거.
111. 금리가 올라서 기술주가 꺾인 적은 없음.
112. 1999년 6월부터 2000년 3월까지
연준이 금리를 계속 올렸는데 나스닥은 88% 올랐음.
113. 주가를 꺾은 건 금리가 아니라 공급이었음.
114. 통신회사들이 케이블을 너무 깔아서 나를 수 있는 양이 10배로 늘었음.
115. 그러니까 회선 빌려주고 받는 가격이 안 올랐고,
빚으로 깐 장비값. 그니까 본전을 못 뽑았음.
116. 통신회사들이 설비투자(Capex)를 1,300억 달러에서 900억 달러로 줄였고, 주가는 그때 꺾였음.
117. 회선값이 먼저 안 올랐고, 그래서 투자가 줄었고, 그다음에 주가가 꺾인 거임.
118. 그리고 그때 손실은 섹터마다 다 달랐음.
119. 미국 전체 지수는 고점에서 49% 빠졌음.
120. 반도체 지수는 85% 빠졌음.
121. 제조 업종이 훨씬 크게 빠졌음.
122. 주문이 줄면 재고랑 공장이 같이 남기 때문임.
123. 만약에 이번에도 이런 시나리오대로 간다면 비슷할거임.
124. 고금리 메타를 가정으로 수혜섹터를 예상해봄.
125. 원유를 파는 회사,
전기를 만드는 회사,
실어 나르는 회사,
반도체임.
126. 기준은 3개임.
127. 가격이 올라도 살 수밖에 없어서 수요가 안 줄어듬.
128. 공급을 늘리려면 몇 년이 걸림.
129. 이익을 정하는 게 금리가 아니라 가격이나 환율임.
130. 근데 이미 넷 다 이미 많이 오름ㅋㅋ
131. 첫 번째는 원유랑 가스를 뽑아 파는 쪽임.
132. 여기는 계산이 단순함.
133. 뽑는 비용은 그대로인데 파는 값만 오름.
134. 오른 값이 거의 그대로 이익이 됨.
135. 그래서 미국 에너지 업종이 올해 46% 올랐음.
136. 재미있는 건 이 업종이 번 돈을 새 유전에 안 쓴다는 거임.
137. 유전 개발 투자는 2015년 고점보다 40% 적고,
대신 주주한테 나눠주는 쪽을 택했음.
138. 그 선택이 원유 부족을 더 길게 만들고,
원유값을 더 오래 높게 유지시킴.
139. 뽑는 쪽보다 더 버는 데가 있음.
140. 정유임.
141. 정유는 원유를 사 와서 휘발유랑 경유로 바꿔 파는 사업임.
142. 여기 이익은 유가가 아니라 원유구매비와 정유판매비의 차이로 정해짐.
143. 전쟁으로 중동이랑 러시아 정제공장이 멈추면서 이 차이가 벌어졌음.
144. 경유는 원유보다 배럴당 100달러 넘게 비싸게 팔린 적도 있음.
145. 사상 처음임.
146. 미국 대형 정유사 한 곳은 분기 이익이 1년 만에 5배가 넘게 늘었음.
147. 한국도 같은 구조임.
148. 국내 정유사들은 원유를 사와서 정유를 만들어 파는거라 이 차이가 그대로 이익임.
149. 한 곳은 2분기 영업이익이 1년 전보다 250% 늘었음.
150. 다른 곳도 9,600억원을 냈음.
151. 한국은 정제 설비가 커서 남는 물량을 수출도 많이 함.
152. 조심할 건 재고임.
비싸게 사둔 원유를 가격이 내려간 뒤에 팔면 그만큼 손실이 남.
153. 오를 때 버는 만큼 내릴 때 빠르게 반납하는 업종임.
154. 두 번째는 전기임.
155. 미국은 20년 동안 전기 쓰는 양이 거의 안 늘었음.
156. 데이터센터가 생기면서 다시 늘기 시작했음.
157. 전기는 저장이 안 돼서 쓰는 만큼 그때그때 만들어야 함.
158. 그래서 모자라면 가격이 바로 오름.
159. 미국 전기가격 11배 상승이 그렇게 나온 숫자임.
160. AI에 돈을 쓰는 회사가 늘수록 전기가격은 더 오름.
161. 그런데 전기를 파는 회사는 올해 다 마이너스임.
162. 미국 대형 발전사 네 곳이 올해 8%에서 25%까지 빠졌음.
163. 작년 가을 고점에서 보면 35% 넘게 빠진 곳도 있음.
164. 전기값은 오르는데 주가는 왜이럴까
165. 계약 때문임.
166. 발전사들은 몇 년 뒤에 넘길 전기까지 값을 미리 정해서 팔아둠.
167. 한 곳은 내후년 물량의 94%를 이미 정해진 값에 팔았음.
168. 전기가 비싸져도 그 회사 이익은 그만큼 안 늘어남.
169. 같은 기간에 발전 설비를 만드는 회사들은 40%에서 80%까지 올랐음.
170. 전기가 비싸지는 걸로 버는 쪽은 전기를 파는 데가 아니라 만드는 기계를 파는 데임.
171. 발전기를 만드는 회사가 전 세계에 몇 곳 없기 때문임.
172. 미국이랑 유럽의 대형 발전기기 회사 두 곳이 받아둔 주문만 합쳐서 500조원이 넘음.
173. 가스터빈은 지금 주문하면 2030년 넘어서 받음.
174. 대형 변압기도 2년 반은 기다림.
175. 이런 데는 값을 올려도 주문이 안 줄어듬.
176. 납기만 더 밀림.
177. 한국에도 대형 변압기를 만드는 회사가 셋 있음.
178. 세 곳이 받아둔 주문이 37조원임.
179. 여기서 조심할 게 셋 있음.
180. 받아둔 주문은 아직 이익이 아님.
181. 몇 년에 걸쳐 나눠 들어오고, 그 사이 구리값이 오르면 이익이 깎임.
182. 구리는 1년 새 45% 올랐음.
183. 이쪽 주식은 이미 올해 5월에 고점을 찍고 내려왔음.
184. 전에 계산해보니 수주 소식 난 날 사서 한 달 들고 있으면 평균 3.5% 벌었는데, 아무 날이나 샀을 땐 9.6%였음.
185. 소형 변압기는 공급이 벌써 따라잡아서 이익이 꺾인 회사도 있음.
186. 세 번째는 실어 나르는 쪽임.
187. 전쟁이 나면 배가 더 필요해짐.
188. 짐이 늘어서가 아니라 길이 멀어져서임.
189. 중동이 막히면 아프리카를 돌아가야 하고, 같은 짐을 옮기는 데 배가 더 오래 묶임.
190. 어제도 유조선 두 척이 공격을 받았음.
191. 전쟁 보험료가 화물값의 1%에서 10%로 올랐고, 그래서 들어가겠다는 배가 더 줄었음.
192. 초대형 유조선 하루 운임이 45만 달러까지 올라 사상 최고임.
193. 전쟁 전에는 20만 달러였음.
194. 이 배들 하루 손익분기는 2만4천 달러임.
195. 한국은 배를 만드는 쪽이 큼.
196. 운임이 높으면 배 주문이 들어옴.
197. 국내 조선사들은 몇 년치 주문을 이미 채워놔서 값을 올려 받는 중임.
198. 한 곳은 2분기 영업이익률이 16%까지 올라왔음.
199. 해운사들도 상반기 이익이 50% 넘게 늘었음.
200. 다만 조선은 실적이랑 주가가 따로 감.
201. 지금 실적은 과거에 딴 배고, 주가는 앞으로 딸 배를 보기 때문임.
202. 약점은 환율임.
203. 배값은 달러로 받고 돈은 원화로 쓰기 때문에, 원화가 강해지면 이익이 줄어듬.
204. 네 번째는 반도체임.
205. 고금리면 AI 투자가 꺾일 것 같은데 아직 안 꺾였음.
206. 이유는 계약 기간임.
207. 데이터센터는 5년 단위로 미리 계약해서 짓는 중임.
208. 올해 미국 빅테크 네 곳이 쓰는 돈이 7,250억 달러임.
209. 내년에는 1조 달러를 넘길 걸로 봄.
210. 짓는 게 늦어지는 이유도 돈이 아니라 전기랑 사람임.
211. 금리가 올라도 이미 잡아둔 물량은 그대로 나감.
212. 대신 그 돈이 어디서 나오는지가 바뀌는 중임.
213. 예전엔 번 돈으로 지었는데 지금은 3분의 1을 빌려서 지음.
214. 빅테크가 올해 찍은 회사채만 2,500억 달러임.
215. 내년에는 4,000억 달러로 보고 있음.
216. 어제는 한 곳이 은행 열 곳에서 220억 달러를 빌려 칩을 사기로 했음.
217. 금리가 높을수록 이 방식이 비싸짐.
218. 그래서 이 업종에서 볼 건 반도체 값이 아님.
219. 우량 회사가 국채보다 더 얹어주는 이자가 지금 0.8%포인트인데, 1%포인트를 넘으면 시장이 회사 신용을 걱정하기 시작한 거임.
220. 1999년에도 회선값이 먼저였고 투자가 그다음이었는데, 지금으로 치면 메모리 값이 먼저고 데이터센터 투자가 그다음임.
221. 한국 반도체는 지금 이익이 사상 최대임.
222. 그런데 주가는 6월 고점에서 30%에서 38%까지 빠져 있음.
223. 이익을 깎는 게 금리가 아니기 때문임.
224. 첫째는 환율임.
225. 달러로 팔고 원화로 정산해서, 원화가 강해지면 같은 물량에서 이익이 줄어듬.
226. 둘째는 관세임.
227. 미국이 1월부터 반도체에 25%를 매기는데 메모리에 붙는지는 아직 안 정해졌음.
228. 미국에는 메모리를 처음부터 끝까지 만드는 공장이 없어서 붙이기도 애매함.
229. 셋째는 이익이 아니라 기대치임.
230. 메모리 값이 오르는 폭은 1분기 90%에서 4분기 3~8%로 줄었음.
231. 폭이 줄어도 그 값에서 안 내려오면 버는 돈은 그대로 사상 최대임.
232. 그러니까 빠지고 있는 건 이익이 아니라 주가에 붙어 있던 기대임.
233. 그리고 반도체가 금리랑 아예 무관한 건 아님.
234. 미국 30년물 국채 금리가 5.3%까지 올랐을 때, 나스닥이 1% 빠지는 동안 반도체는 5% 빠졌음.
235. 이익은 금리랑 상관없고, 주가는 금리에 제일 크게 흔들리는 자리임.
236. 나머지는 짧게 감.
237. 은행은 금리가 오르면 이자로는 더 버는데 들고 있는 채권에서 손실이 남.
238. 상반기에 이자이익은 사상 최대인데 순이익은 줄었음.
239. 식품은 값을 올려 받을 수 있는 쪽만 버는 중임.
240. 라면처럼 해외에 파는 회사는 이익이 50% 가까이 늘었고, 설탕이랑 사료처럼 원료를 사 오는 회사는 18% 줄었음.
241. 건설은 이 금리에서 실적이 제일 먼저 꺾이는 쪽이고, 국내 5개사 매출이 전부 두 자릿수로 줄었음.
242. 항공은 유가보다 환율임.
243. 원달러가 10원 오르면 대형 항공사 한 곳은 550억원이 깎임.
244. 반대로 이 가정에서 제일 손해를 보는 쪽은 정해져 있음.
245. 만기가 긴 채권임.
246. 1940년대에 채권 들고 있던 사람이 실질로 20% 가까이 잃었다고 했는데, 그 구조가 지금도 같음.
247. 빚으로 짓는 회사도 같음.
248. 그리고 지금 제일 잘 버는 쪽도 안전하진 않음.
249. 1970년부터 1980년까지 미국 에너지 업종이 576% 올랐음.
250. 그다음 2년 만에 49% 되돌렸음.
251. 유가로 오른 건 유가가 꺾일 때 같이 꺾임.
252. 사두고 잊는 업종이 아니라 계속 확인해야 하는 업종이라는 뜻임.
253. 정리하면 볼 건 넷임.
254. 유가임.
100달러 위에 있으면 이 글의 가정이 유지되는 거고, 80달러 밑으로 내려가면 갈아타야 함.
255. 회사채 가산금리임.
지금 0.8%포인트인데 1%포인트를 넘으면 AI 투자에 들어가는 돈부터 조여짐.
256. 빅테크 투자 계획임.
내년 투자가 줄면 반도체 주문이 제일 먼저 줄어듦.
257. 원달러임.
원화가 약하면 수출하는 쪽이 벌고, 원유 사 오는 쪽은 비용이 늘어남.
258. 업종을 고르는 것보다 이 넷을 보는 게 먼저임.
259. 앞으로 볼 날짜
260. 어제 일본은행이 1.25%로 올렸음.
31년 만에 제일 높은데, 다음 인상 속도는 정해둔 게 없다고 해서 엔은 오히려 약해졌음.
261. 10월 2일 미국 실업률.
실업이 늘면 연준이 물가보다 경기를 먼저 보게 되는데, 4.3%가 그 선임.
262. 10월 초 4분기 D램 계약가.
오르는 폭이 아니라 가격 자체가 내려가는지가 확인 지점임.
263. 10월 14일 9월 물가.
100달러 유가가 처음 들어가는 숫자고, 근원이 0.3%를 넘으면 12월 인상까지 굳음.
264. 10월 말 빅테크 실적.
내년 투자 계획이 여기서 나옴.
265. 10월 22일 금통위, 29일 FOMC.
266. 11월 산유국 회의.
당장 더 뽑을 수 있는 물량을 풀지 여기서 정함.
1. 9월 15일에 미국 상원이 클래리티법을 표결함.
2. 법을 통과시키는 표결이 아님. 본회의 안건으로 올릴지 정하는거고, 60표가 필요함.
3. 이 절차까지 오는 데 1년 2개월이 걸렸음.
4. 근데 클래리티법을 막는 게 코인 반대파가 아니라 은행임.
5. 법이 통과되면 미국은행이 망할 수도 있어서임ㅋㅋ
6. 클래리티법이 정확히 뭘 규정하는 법이냐?
7. 코인을 어느 기관이 감독하느냐를 정하는 법임.
8. 감독기관이 정해져야 그 기관이 거래소를 등록시키고 규칙을 만듬.
9. 규칙이 있어야 은행이랑 연금이 투자할 수 있음.
10. 지금은 감독기관이 안 정해져서 전부 막혀 있음.
11. 법이 되려면 어디까지 가야 하냐?
12. 하원이랑 상원이 각각 표결하는데, 하원 상원 모두 완전히 같은 내용의 법안을 통과시켜야 함. 그다음 대통령이 서명하면 법이 됨.
13. 하원은 작년 7월에 이미 통과시켰음.
14. 상원은 위원회를 먼저 거침. 은행위원회가 5월에 통과시켰음.
15. 남은 게 상원 본회의인데, 본회의에 올리는 표결이 9월 15일임.
16. 이 법이 코인을 종류별로 나누는데, 우리가 아는 코인은 거의 다 상품으로 들어감.
17. 미국 상품선물거래위원회가 감독함. 밀이랑 원유같은 상품 선물을 감독하는 기관임.
18. 올해 3월 17일에 미국 증권거래위원회랑 상품위원회가 68페이지짜리 합동 지침을 냈음.
19. 상품으로 분류된 코인이 16개임.
20. 비트코인, 이더리움, 솔라나, 리플, 도지코인, 카르다노가 들어갔고 라이트코인이랑 시바이누도 있음.
21. 그러면 이미 다 정해진 거 아니냐?
22. 아님. 상품위원회가 지금 코인 현물에 가진 권한은 사기랑 시세조종 단속뿐임.
23. 현물 거래소를 등록시키는 제도가 아예 없음. 작년 12월 시범사업도 선물 거래 얘기라 현물이 아님.
24. 클래리티법이 새로 만드는 게 그 제도임. 현물 거래소랑 중개업자를 등록시키고, 고객 돈을 따로 보관하게 하고, 거래를 감시함.
25. 지침은 분류만 했고, 법은 감독을 만듬.
26. 감독이 생기면 따라오는 게 있음.
27. 은행이 코인을 대신 맡아줄 수 있음.
28. 그러면 코인이 담보로 잡히는 물건이 됨. 담보로 잡힌다는 건 코인을 맡기고 돈을 빌릴 수 있다는 뜻임.
29. 지금까지 코인은 오르면 팔아서 차익을 내는 물건이었음. 시세차익 보던 물건에서 금융회사가 받아주는 물건이 되는 거임.
30. 연금이랑 보험사는 감독기관이 정해진 물건만 살 수 있음.
31. 코인은 감독 제도가 없어서 규정상 못 사고 있음.
32. 그 제도를 만드는 게 클래리티 법임.
33. 클래리티법 분류의 마지막이 스테이블코인임.
34. 스테이블코인은 1달러 받고 1코인을 내주고 가격을 1달러에 묶어둔 코인임.
35. 작년에 시행된 지니어스법이 받은 1달러를 현금이랑 만기 93일 이하 단기국채로만 들고 있으라고 못 박았음.
36. 대출도 못 하고 다른 데 못 굴림.
37. 은행이 이 법을 막는 이유가 이 스테이블코인에 있음.
38. 스테이블코인은 누가 만드냐?
39. 발행하는 회사가 10곳쯤인데 그중 2곳이 85%를 차지함.
40. 제일 큰 발행사가 테더라는 곳임. 발행한 코인이 1,900억 달러로 60%고, 받은 돈의 80%를 현금이랑 미국 단기국채로 들고 있음.
41. 두 번째가 서클임. 뉴욕에 있고 800억 달러를 발행했음. 받은 돈을 블랙록에 맡겨서 전부 단기국채로 굴림.
42. 테더가 든 미국 국채가 1,400억 달러임.
43. 미국 국채를 17번째로 많이 든 나라랑 같은 크기임.
44. 한국보다 많음ㅋㅋ
45. 은행이랑 스테이블코인이랑 뭐가 다르냐?
46. 은행은 예금을 받으면 그 돈을 대출로 내보냄. 예금 이자보다 대출 이자를 높게 받아서 그 차이로 먹고삼.
47. 은행이 망하면 정부가 1인당 25만 달러까지 물어줌.
48. 미국 은행 저축예금 평균 금리가 0.38%임.
49. 스테이블코인은 받은 돈을 대출로 안 내보냄. 전부 단기국채로 들고 있어야 함.
50. 지금 미국 3개월 국채 금리가 3.91%임.
51. 은행 예금 0.38%랑 10배 차이임ㅋㅋ
52. 대신 망해도 물어주는 데가 없음.
53. 그 3.91%를 코인 든 사람한테 나눠줘도 되냐가 이번 클래리티법의 쟁점임.
54. 지니어스법은 스테이블코인이 이자를 지급하는 걸 금지했음.
55. 보호도 없이 예금처럼 되면 안 된다는 이유였음.
56. 클래리티법은 이자지급 금지를 유지하되, 결제나 유동성 공급처럼 뭔가를 한 대가로 주는 보상은 허용함.
57. 은행들은 그것도 결국 예금 이자랑 같다고 함.
58. 스테이블코인이 보상을 허용받으면 은행은 얼마나 손해볼까?
59. 미국은행협회가 계산한 데이터가 있음 ㅋ
60. 코인에 이자가 붙으면 예금을 은행에 둘 이유가 없어져서, 미국 은행 예금에서 6.6조 달러가 코인으로 옮겨간다는 거임.
61. 미국 상업은행 전체 예금이 19.3조 달러니까 3분의 1임.
62. 다만 재무부가 작년에 낸 추정치를 가져다 쓴 거고, 지금 스테이블코인이 3,000억 달러라 22배 커져야 나오는 숫자임.
63. 이자가 돈을 움직인다는 건 반대되는 사례로 이미 한 번 확인됐음.
64. 지니어스법이 이자를 막자, 이자 받으려고 스테이블코인에 넣어뒀던 돈이 빠져나갔음.
65. 스테이블코인 잔액이 5월 3,100억에서 3,000억 달러로 줄었음. 4년 만에 처음임;
66. 이자를 막으면 코인에서 돈이 빠지고, 풀면 은행에서 돈이 빠진다는 뜻임.
67. 그래서 공화당에서도 반대가 나옴. 미주리주 조시 홀리 의원이 지역 은행 편에 섰음.
68. 안 풀린 논쟁이 하나 더 있음. 대통령 코인 금지 조항임.
69. 트럼프가 25년 한 해에만 코인으로 14억 달러를 벌었음. 우리 돈 1.9조원임ㅋㅋ
70. 민주당은 대통령이랑 고위공직자가 코인을 발행하거나 후원 못 하게 하라고 함.
71. 이걸 협상하는 사람이 민주당 갤러고 의원임. 상원 은행위원회 디지털자산 소위원회 간사고, 코인에 우호적인 의원임.
72. 민주당 길리브랜드 의원은 대통령 코인금지 안시키면 반대한다고 했음. 민주당 상원선거대책위원장이라 영향력이 있음.
73. 상원 표를 계산해보면 이럼.
74. 공화당이 53석인데 60표가 필요하니 민주당 7명을 데려와야 함. 아까 은행쪽 편에선 공화당 의원 홀리가 빠지면 8명임.
75. 하원 표결이 참고가 됨. 작년 7월에 294대 134로 통과됐는데 공화당은 216명 전원 찬성이었음.
76. 민주당은 78명이 찬성했음. 민주당 전체의 37%임.
77. 상원에서 필요한 건 민주당 47명 중 8명이라 비율로는 15%임.
78. 5월 은행위원회 표결도 공화당 13명 전원에 민주당 2명이 붙어 15대 9였음. 근데 그 2명도 쟁점이 안 풀리면 본회의에선 반대한다고 미리 얘기했음;
79. 9월 15일에 60표가 나오면 그때부터 본회의에선 어떻게 진행되냐?
80. 30시간 토론이 붙고, 수정안을 붙이고, 그다음에 법안 자체를 표결함.
81. 상원이 법안 내용을 고치면 하원이 다시 표결해서 받아줘야 함. 안 받으면 양원이 위원회를 꾸려 내용을 맞춤.
82. 상원 농업위원회가 따로 만든 안도 합쳐야 함ㅋㅋ 상품위원회 관할 조항임. 상품위원회를 감독하는 상임위가 농업위원회임. (밀, 원유 다루니까 ㅋㅋ)
83. 남은 날짜를 계산해봤음.
84. 상원은 9월 14일에 복귀함. 표결은 그다음 날임.
85. 10월 초에 다시 흩어져서 11월 3일 중간선거까지 안 돌아옴.
86. 중간선거는 대통령 임기 중간에 하는 국회의원 선거임. 하원은 임기가 2년이라 435석 전부 다시 뽑고, 상원은 임기가 6년이라 3분의 1씩만 뽑는데 이번엔 35석임.
87. 본회의에 쓸 수 있는 시간이 3주뿐임. 선거가 끝나면 12월까지 5주가 남고 회기는 거기서 끝남.
88. 회기가 끝나면 법안이 없어져서 처음부터 다시 해야 함. 그다음 국회는 중간선거 결과로 채워지니까, 내년 통과 확률은 중간선거 결과에 달려 있음.
89. 통과 확률을 예측시장 두 군데서 가져와봤음.
90. 폴리마켓이 13%, 칼시가 21%임.
91. 폴리마켓은 이 법안이 12월 31일까지 서명되냐를 베팅하고 칼시는 코인 시장법이면 뭐가 됐든 되냐를 베팅해서 확률이 다름.
92. 2월엔 82%였음.
93. 확률이 내려온 게 미 의회 찬성표가 모자라서가 아님. 하원은 이미 통과시켰고 상원 위원회도 통과시켰음.
94. 모자란 건 시간임;
95. 그럼 미국 정부는 왜 이걸 미냐?
96. 미국 재무장관이 작년에 답을 말해놨음.
97. 스테이블코인이 커지면 단기국채 살 사람이 늘어난다는 거임.
98. 달러로 만든 코인이 커지면 달러 쓰는 데가 늘어나는 것도 맞고.
99. 근데 더 급한 게 있음.
100. 미국이 최근 몇 년 새로 찍은 국채의 85%가 1년 이하 단기국채임.
101. 30년물이 5.25%인데 3개월물은 3.91%라 이자가 싸서임.
102. 단기채를 이렇게 쏟아내면 사줄 사람이 모자람.
103. 원래 미국 국채를 사주던 큰손인 외국 중앙은행들은 지금 달러 자산 대신 금을 사는 중이고, 일본도 국채를 파는 쪽임.
104. 사줄 사람이 모자라면 단기 금리가 올라감.
105. 스테이블코인은 규정 때문에 가격을 안 따지고 이걸 사야 하는 손님임.
106. 미국 국채 금리를 만기별로 계산해봤음.
107. 8월 31일 기준 3개월 3.91%, 2년 4.34%, 10년 4.75%, 30년 5.25%임.
108. 짧은 게 낮고 긴 게 높음. 정상임.
109. 근데 올해 1월엔 1개월이 3.72%였고 1년이 3.47%였음. 짧은 게 더 높았음;
110. 그게 풀린 건 짧은 게 내려서가 아니라 30년물이 4.86%에서 5.25%로 올라서였음.
111. 짧은 앞단을 눌러줄 손님이 따로 필요하다는 뜻임.
112. 스테이블코인이 단기 금리를 눌러줄 손님이 될 수 있는지 계산해봤음.
113. 스테이블코인이 든 단기국채가 2,000억 달러대임.
114. 미국 단기국채 잔액은 6조 달러가 넘음.
115. 3%대임. 지금 크기로는 앞단을 못 누름ㅋㅋ
116. 근데 스탠다드차타드는 스테이블코인이 2조 달러까지 간다고 봄. 그러면 단기국채 수요가 2.3조 달러가 됨.
117. 3%가 아니라 30%대가 되는 거임.
118. 스테이블코인이 얼마나 커지냐를 정하는 게 이자 조항임.
119. 이자조항을 막으면 3,000억 달러에서 안 늘어남.
120. 풀면 은행에 맡겨둔 돈이 코인으로 넘어옴.
121. 미국은행협회가 말한 6.6조 달러가 그 계산임.
122. 코인법이 국채법이고, 국채법이 은행법인 이유임.
123. 그럼 코인 자체에는 얼마가 들어오냐?
124. 코인 살 돈이야 세상에 많지만, 계산은 규정에 제일 단단히 묶인 미국 주랑 지방 공적연금만 잡았음. 얘네가 굴리는 돈이 6.4조 달러임.
125. 그중 큰 데 17곳이 코인 관련 주식이랑 상장지수펀드에 넣어둔 게 33억 달러임.
126. 6.4조의 0.05%임ㅋㅋ
127. 감독 제도가 없어서 규정상 못 넣는 돈이 나머지임.
128. 법이 통과돼서 규정이 열렸다고 치고 계산하면 이럼.
129. 1%를 넣으면 640억 달러,
130. 3%면 1,920억 달러,
131. 5%면 3,200억 달러임.
132. 비트코인 시가총액이 1.5조 달러니까 1%면 시총의 4%, 3%면 12%, 5%면 21%가 새로 들어오는 거임.
133. 근데 얘네가 사는 게 코인 현물이 아님.
134. 비트코인 상장지수펀드를 삼. 비트코인만 담는 펀드를 주식처럼 사고팔게 상장해둔 거임. 연금은 늘 하던 주식 사듯 그 펀드 주식을 사면 됨.
135. 1월 조사에서 기관 351곳 중 3분의 2가 상장지수펀드로 들고 있다고 답했고, 4분의 3이 비중을 늘리겠다고 했음.
136. 연금이 코인을 직접 지갑에 넣은 건 텍사스 휴스턴 소방관연금 2,500만 달러 정도임. 21년에 미국 공적연금 중 처음으로 코인을 직접 사본 곳임.
137. 상장지수펀드가 돈을 받으면 운용사가 현물을 사서 보관함. 그러니 현물 수요로는 들어감. 사는 주체가 연금이 아닐 뿐임.
138. 저 계산은 배분 비율을 갈아끼운 거지 정해진 숫자가 아님.
139. 지금 0.05%라 1%로 가려면 20배가 늘어야 함.
140. 중앙은행은 아예 다른 얘기임. 준비자산에 뭘 담을지는 미국 법이 아니라 각국 중앙은행이 각자 정함. 근데 비트코인을 준비자산에 넣은 중앙은행은 아직 0곳이고, 중앙은행들이 준비자산에 새로 담는 상품은 여전히 금임.
141. 그리고 이 전부가 9월 15일에 60표가 나온다는 가정이 있어야 성립되는 얘기들임.
142. 확률은 13%임.
143. 정리하면 이럼.
144. 클래리티 법이 하는 일은 코인을 감독할 기관과 제도를 만드는 거임.
145. 제도가 생기면 은행이 맡아주고, 담보로 잡히고, 연금이 살 수 있게 됨.
146. 은행은 그 대가로 예금이 코인으로 넘어가는 걸 감수해야 하고, 미국 재무부는 그 코인이 단기국채를 사주길 원함.
147. 클래리티법으로 코인 가격이 오를것인지 볼게 아니라 돈이 어디로 옮겨갈 것인가를 봐야 함.
148. 앞으로 볼 건 3개임.
149. 첫째, 9월 16일 새벽 3시 15분 표결 결과임. 60표를 넘으면 안건으로 올라가는 거고, 못 넘으면 올해 안에 통과되기는 어려워짐.
150. 둘째, 그 표결에서 민주당 찬성이 몇 명 나오냐임. 필요한 게 민주당 8명이었으니까, 부결돼도 8명에 가까우면 시간 문제고 한참 모자라면 내년 협상을 처음부터 해야 함.
151. 셋째, 11월 3일 중간선거 결과임. 올해를 넘기면 법안이 없어지니까, 내년에 다시 갈 확률은 새로 뽑힌 의석이 정함.
152. 통과까지 가면 그때부터 볼 건 두 개로 바뀜. 이자 조항에서 보상이 살아남는지랑, 공적연금 공시에서 33억 달러가 늘기 시작하는지임.
153. 표결 나오면 바로 올림. 팔로우 + 프로필링크 ㄱㄱ
트럼프가 건드린 이란 동결자금, 의외의 한 수일까?
1.
"이란이 상선을 공격할 경우, 미국은 동결된 이란 자산으로 피해를 보상할 것이다."
트럼프의 이 한마디는 생각보다 훨씬 강한 카드일 수 있다.
지금까지 이란은 드론과 대리세력을 이용해
적은 비용으로 세계 유가를 흔들고,
미국에는 훨씬 큰 경제적 부담을 안겨왔다.
하지만 이제는 계산이 달라질 수도 있다.
상선을 공격할수록 유가만 오르는 것이 아니라,
이란이 협상 이후 되찾을 돈도 함께 줄어들 수 있기 때문이다.
지금
트럼프는 단순히 이란을 압박한 것이 아니다.
이란 정권을 지탱하는 '돈의 구조' 자체를 흔들기 시작했다.
2.
왜 지금 이런 카드를 꺼냈을까.
'지금' 미국과 이란은 모두 물러설 수 없는 상황에 놓여 있다.
이란은 호르무즈 해협에 이어 후티를 통해 홍해까지
긴장을 확대하며 유가를 끌어올리고 있다.
유가가 오를수록 미국은 물가 부담이 커지고,
장기금리도 쉽게 내려오기 어렵다.
실제로 미국 10년물 국채금리는 이미 높은 수준까지
올라와 있고, 여기에 유가 상승이 겹치면
연준의 금리 인하 기대도 다시 흔들릴 수 있다.
반대로 이란도 시간을 끌수록 미국과 이스라엘의
군사 압박이 강해지고 경제 제재는 더욱 심화된다.
양측 모두 시간을 아군으로 만들기 어려운 상황이다.
그래서 트럼프는 군사적 대응뿐 아니라 경제적 비용을
높이는 새로운 압박 카드를 꺼낸 것으로 볼 수 있다.
3.
트럼프의 동결자금에 대해 좀 더 살펴보면...
이번 카드의 핵심은 단순한 피해 보상이 아니다.
이란 정권의 인센티브 시스템을 건드렸다는 점이다.
대부분 이란 정권이 종교와 이념만으로 유지된다고 생각한다.
하지만 이란은 오랜 기간 경제적 보상을 통해
충성파를 결속시키는 구조를 만들어 왔다.
이란을 실질적으로 이끈다는
혁명수비대는 사실 단순한 군사조직이 아니다.
석유·가스·건설·통신 등 핵심 산업을 장악한
거대한 경제 권력이기도 하다.
혁명수비대 산하 기업들은 대규모 국가 사업을 독점해 왔고, 산하 최대 기업인 하탐 알안비야의 계약 규모는
이란 GDP의 약 14%에 달하는 것으로 추정된다.
여기에 바시즈 민병대와 보수 성직자들은
우대 환율,
저금리 대출,
공공사업 우선권,
대학 입학 특혜 등
다양한 경제적 혜택을 받으며 정권을 지지해 왔다.
즉,
이란은 이념만으로 유지되는 체제가 아니라,
경제적 이해관계로 결속된 체제인 것이다.
4.
그래서 동결자금은 생각보다 훨씬 중요한 의미를 가진다.
동결자산은 단순한 외환보유액이 아니다.
제재가 완화됐을 때 경제를 재건하고,
혁명수비대와 충성 세력에게 다시 분배할 수 있는
미래의 재원이기도 하다.
그런데 앞으로 상선을 공격할 때마다
그 자산이 피해 보상에 사용된다면 어떻게 될까.
유가는 오를 수 있다.
협상력도 높아질 수 있다.
하지만 동시에 정권을 유지하는 데 필요한
경제적 여력도 줄어든다.
-혁명수비대가 통제하는 기업들의 사업 기회,
-성직자 조직의 경제적 기반,
-충성 세력에게 돌아갈 혜택 역시
축소될 가능성이 커진다는 뜻이다.
결국 지금...
미국이 노리는 것은 단순히 이란 경제를
어렵게 만드는 것이 아니다.
정권을 떠받치는 돈의 흐름을 흔들어
내부 결속 비용을 높이는 것이다.
미국은 이전과 달리
정권 유지의 연료가 되는 돈을 공격하기 시작한 셈이다.
5.
물론 이것 만으로 이란이 곧바로 물러날 가능성은 크지 않다.
오히려 단기적으로는 후티를 통한 홍해 공격이나
호르무즈 긴장이 한 단계 더 높아질 수도 있다.
하지만 여기에도 한계는 있다.
후티 공격이 계속될수록 미국은 예멘과 이란을
동시에 압박할 명분을 얻게 된다.
반대로 미국 역시 100불이 넘어선 유가와 4.7%가 넘은 10년물 장기금리를 오래 방치하기 어렵다.
유가는 물가를 자극하고,
물가는 금리 인하를 늦추며,
높은 장기금리는 다시 미국 경제와 재정 부담을 키운다.
결국 미국도, 이란도 오래 버티기 어려운 게임이다.
그래서 지금은 전면전으로 향하는 과정이라기보다
최종 협상 가격을 높이기 위한 벼랑 끝 압박에
더 가까워 보인다.
6.
그래서 최근 시장이 흔들리는 이유를 좀 더 다른 각도에서
봐야 된다.
시장이 가장 우려하는 것은 전쟁 자체가 아니다.
전쟁이 채권시장과 물가를 어디까지 흔들 것인가다.
유가가 계속 오르면 인플레이션 우려는 다시 살아날 수 있다.
그러면 장기금리는 높은 수준을 유지하거나 더 오를 수 있고, 이는 기업 가치와 주식시장에도 부담으로 작용한다.
유동성으로 세워진 지금의
시장이 빠르게 무너진다고 보는 전문가들의 의견이
일리있는 부분이다.
다만 지금 상황으로 오히려 긍정적으로 볼 부분도 있다.
지금은 미국도, 이란도 모두 궁지에 몰려 있다.
이란은 경제와 군사력을 동시에 소모하고 있고,
미국은 유가와 장기금리,
그리고 중간선거라는 정치적 부담을 안고 있다.
양측 모두 시간을 끌수록 잃는 것이 커진다면,
오히려 협상 테이블로 돌아올 유인은 그만큼 커질 수 있다.
7.
최근 시장의 변동성은 충분히 경계할 필요가 있지만...
동시에 양측 모두 협상이 절실히 필요한 상황이라는 점까지
함께 본다면, 시장을 조금은 더 긍정적으로 바라볼 이유도 충분히 존재한다.
주말간 어떤 일이 일어나도 별로 놀랍지 않다는 것이다.
트럼프의 네타냐후 향한 거친 욕설, 위험자산 강세의 신호일 수 있다
1.
"도대체 무슨 짓을 한 거냐(What the f*** are you doing)?"
최근 보도에 따르면 트럼프는 이스라엘의 추가 군사행동에 강하게 반발하며 네타냐후에게 거친 표현까지 사용한 것으로 알려졌다.
그런데 이 뉴스의 핵심은 욕설 자체가 아니다.
진짜 흥미로운 지점은 왜 이런 내용이 굳이 외부로
알려졌느냐는 것이다.
2.
미국과 이스라엘은 세계에서 가장 긴밀한 동맹 관계 중
하나라는 사실을 고려하면 이는 조금 이상하다 .
물론 의견 충돌이 없을 수는 없지만, 대부분의 경우
그런 갈등은 비공개로 처리된다.
특히 중동이 불안정한 시기에는 더욱 그렇다.
외교의 목적은 갈등을 보여주는 것이 아니라
관리하는 것이기 때문이다.
그런데 이번에는 정반대의 일이 벌어졌다.
3.
트럼프가 네타냐후를 강하게 질책했다는 내용이
언론에 흘러나왔고, 미국이 이스라엘의 베이루트 공격을
사실상 제지했다는 이야기까지 공개됐다.
이 시점에서 질문은 자연스럽게 바뀐다.
'왜 미국은 굳이 이 장면을 보여주었을까?'
그 답을 찾으려면 먼저 이스라엘이 왜 베이루트를 공격하려
했는지부터 살펴볼 필요가 있다.
4.
베이루트는 단순한 레바논의 수도가 아니다.
특히 남부 교외 지역인 다히예는 헤즈볼라의 정치·군사적 중심지이자, 이란 혁명수비대(IRGC)가 수십 년 동안 구축해온
영향력의 핵심 거점이다.
즉 베이루트를 압박한다는 것은 단순히 레바논을
압박하는 것이 아니다.
헤즈볼라를 압박하는 것이고, 더 나아가 IRGC를
압박하는 것이다.
이 지점이 중요하다.
5.
현재 이란이 가장 두려워하는 것은 미국의 직접 공격이
아닐 수 있다.
오히려 자신들이 오랜 시간 구축해온 역내 영향력
네트워크가 무너지는 상황일 수 있다.
헤즈볼라는 그 네트워크의 핵심이다.
후티 반군도 있고 이라크 시아파 민병대도 있지만,
헤즈볼라만큼 전략적 가치를 가진 조직은 없다.
6.
이스라엘 국경 바로 옆에 위치해 있으며, 이란이
이스라엘을 견제할 수 있는 가장 강력한 수단이기 때문이다.
따라서 이스라엘의 베이루트 공격은 단순한 군사작전이
아니라 IRGC의 핵심 자산을 겨냥한 압박으로 해석할 수 있다.
그리고 바로 이 시점에 트럼프가 등장한다.
7.
트럼프는 공격을 막는다.
겉으로 보면 이스라엘을 제지하는 장면이다.
하지만 테헤란에서 이 장면을 본다면 전혀 다른 의미로
읽힐 수 있다.
"미국이 개입하면 이스라엘은 멈춘다."
동시에 또 다른 메시지도 전달된다.
"미국이 개입하지 않으면 이스라엘은 멈추지 않는다."
여기서 이번 사건의 본질이 드러난다.
8.
이것은 미국과 이스라엘의 갈등이라기보다 이란 그 중에서도 특히 이란 혁명 수비대를 향한 협상용이자 단호한 메시지일
가능성이 높다.
실제로 지금의 이란은 외부보다 내부가 더 복잡하다.
경제는 제재로 압박받고 있고, 정치권은 경제 회복이
필요하다. 반면 혁명수비대는 자신들의 영향력과
네트워크를 유지해야 한다.
9.
핵 협상은 단순한 외교 문제가 아니라 이란 내부
권력구조와도 연결되어 있다.
따라서 미국 입장에서 가장 효과적인 압박은
테헤란을 직접 위협하는 것이 아니라 IRGC가 가장 아끼는
자산이 위험해질 수 있음을 보여주는 것이다.
그렇다면 또 하나의 질문이 남는다.
트럼프는 왜 이렇게까지 협상을 서두르는가.
10.
여기서부터는 중동이 아니라 미국 경제 이야기다.
중동 긴장이 확대되면 유가가 오른다.
유가가 오르면 물가가 오른다.
물가가 오르면 장기금리는 쉽게 내려오지 않는다.
장기금리가 내려오지 않으면 미국 정부의 재정 부담은 커진다.
결국 이란 협상은 핵 문제만의 이야기가 아니다.
유가의 문제이고, 인플레이션의 문제이며, 미국 장기금리의 문제다.
11.
그래서 최근 트럼프의 행보를 보면 전쟁을 준비하는 지도자보다 협상을 서두르는 협상가에 더 가깝게 보인다.
네타냐후와의 갈등이 사실이라면 그것조차 협상을 앞당기기 위한 수단일 수 있다.
즉 이번 장면의 핵심은 강경함이 아니다.
✅오히려 조급함이다.
트럼프는 지금 이란을 압박하고 있지만, 동시에 협상이 빨리 끝나기를 누구보다 바라고 있는 인물일 수 있다.
12.
투자자 입장에서 중요한 부분도 바로 여기다.
6월에는 분명 변동성이 많다.
이란 협상도 진행 중이고, 사모펀드의 2분기 환매도 시작된다.
스페이스 X같은 대형 IPO도 예정되어 있다.
시장을 흔들 수 있는 재료는 충분하다는 것이다.
13.
하지만 그 변동성의 끝이 유가 안정과 물가 안정이라면
이야기는 달라진다.
시장은 현재의 소음을 따라가기보다 다음 환경을 먼저
반영하기 때문이다.
그래서 지금의 변동성을 두려워하기보다, 그 변동성이
어디를 향하고 있는지를 보는 것이 더 중요할 수 있다.
14.
만약 트럼프의 최종 목표가 물가 안정이라면, 이번 중동 협상은 지정학 이벤트가 아니라 금융 이벤트가 된다.
그리고 그 순간 시장의 관심은 이미 많이 오른 반도체에서
벗어나 더 높은 베타를 가진 위험자산으로
확산될 가능성이 있다.
결국 이번 사건에서 주목해야 할 것은
트럼프의 욕설이 아니다.
그 욕설이 공개된 이유다.
15.
그리고 그 이유를 따라가다 보면, 중동이 아니라
미국의 물가와 금리,
그리고 그 이후의 자산시장으로 연결되는 하나의 흐름이 보이기 시작한다.
16.
결국 이번 사건을 긍정적으로 보는 이유는 단순하다.
트럼프가 원하는 것이 전쟁이라면 위험자산을 경계해야 한다.
하지만 지금 트럼프가 보여주는 행동은 정반대다.
그는 전쟁을 확대하려는 사람이 아니라 물가를 낮추기 위해 협상을 서두르는 사람처럼 보인다.
그리고 시장은 언제나 전쟁보다 물가 안정에
더 높은 가격을 매긴다.
트럼프의 이번 행동이 오히려 투자를 긍정적으로 보게 해주는
이유이기도 하다.
팔란티어 공동창업자 조 론스데일, 2년전의 예언 👀
"비트코인에서 중요한 매수자가 한 명 있을 겁니다. AI 에이전트들입니다."
2년 전 예측이 현실이 됐음. AI 에이전트가 이미 전체 온체인 활동의 19%를 차지하고 있음. 이 수요가 어디로 수렴할지가 다음 국면을 결정함.
1. AI 에이전트는 달러 결제망을 우회해야 하는 구조적 이유를 갖고 있음.
AI 에이전트가 자율적으로 인센티브를 처리하고 결제를 실행하려면 허가가 필요 없는 결제 레일이 필요함. 은행 계좌는 AI 에이전트에게 열려 있지 않음. KYC, 법인 등록, 신용 심사가 불가능한 자율 소프트웨어에게 달러 결제망은 구조적으로 닫혀 있음. 비트코인과 온체인 자산만이 이 조건을 만족함.
2. 온체인 활동 19%는 예측이 아니라 이미 시작된 구조 변화임.
론스데일이 이 발언을 한 건 1년 전임. 지금 AI 에이전트는 전체 온체인 활동의 19%를 만들어내고 있음. 기관이 비트코인을 재무에 편입하고, 국가가 전략 비축 자산으로 담기 시작한 것처럼, AI 에이전트는 자율적 경제 행위자로서 온체인 수요의 새로운 축이 됐음. 법인, 주권, AI. 비트코인 수요의 3중 구조가 동시에 형성되고 있음.
3. 어떤 체인이 AI 에이전트의 기준 통화가 될 것인가.
AI 에이전트가 인센티브 시스템의 기준 단위로 쓸 자산은 검열 저항성과 공급 확실성이 가장 높은 것이어야 함. 스마트 계약 플랫폼은 실행 레이어이지, 가치 저장 레이어가 아님. AI 에이전트들이 부를 축적하고 교환의 척도로 사용할 기준 화폐로 비트코인이 수렴할 구조적 논거는 그게 이유임.
기관이 쌓고, 국가가 담고, 이제 AI가 사는 구조. 비트코인의 수요 곡선이 인간의 결정을 넘어서기 시작했음.
어제 나온 $FOTO ETF는 꽤 흥미로운 상품임.
정확히 말하면 FOTO는 단순한 “반도체 ETF”가 아니라,
광인터커넥트 / 포토닉스 / 레이저 / 광통신 / 실리콘 포토닉스 쪽에 집중한 ETF임.
개인적으로 중요한 건 이 부분이라고 봄.
FOTO를 Tuttle이 냈다는 건 광인터커넥트/포토닉스/CPO 테마가 이제 리테일 ETF 상품으로 팔릴 만큼 시장 내러티브가 올라왔다는 신호로 볼 수 있음.
즉 시장이 드디어 AI 인프라 병목을
GPU → HBM → 전력/냉각 → 데이터 이동/광인터커넥트
순서로 보기 시작했다는 의미임.
AI 데이터센터에서 앞으로 중요한 건 단순히 GPU를 많이 꽂는 것이 아님.
GPU가 많아질수록
GPU와 GPU 사이,
랙과 랙 사이,
클러스터와 클러스터 사이에서
데이터를 얼마나 빠르고 전력 효율적으로 이동시키느냐가 중요해짐.
여기서 구리 인터커넥트는 짧은 거리에서는 여전히 강하지만, 대역폭·전력·발열·거리 문제가 커질수록 광학 전환 압력이 강해짐.
이게 CPO, 실리콘 포토닉스, 광트랜시버, 레이저, 광계측 장비가 주목받는 이유임.
FOTO의 상위 보유종목을 보면 이 성격이 꽤 뚜렷함.
LITE 13.1%
IPGP 12.9%
COHR 10.2%
CIEN 10.0%
LASR 9.9%
FLEX 9.9%
AAOI 7.4%
VIAV 5.7%
MKSI 3.4%
NOVT 2.9%
AEVA 2.6%
PLAB 2.4%
LWLG 1.9%
POET 1.8%
여기서 중요한 건 FOTO가 CPO만 사는 ETF는 아니라는 점임.
더 정확히는 포토닉스 전체를 사는 ETF에 가까움.
LITE, COHR, AAOI, CIEN, VIAV 같은 종목은 AI 데이터센터 광통신/광인터커넥트와 직접성이 높음.
반면 IPGP, LASR, NOVT, AEVA, PLAB 같은 종목은 산업용 레이저, 광학 장비, LiDAR, 포토마스크 쪽 노출도 있음.
그래서 FOTO를 “순수 CPO ETF”라고 부르면 조금 과하고,
광인터커넥트를 포함한 순수 포토닉스 ETF라고 보는 게 더 정확함.
그래도 기존 $EUV ETF와 비교하면 FOTO의 의미는 분명함.
EUV는 이름상 빛과 관련 있어 보이지만, 실제로는 ASML, TSMC, Lam Research, Applied Materials 같은 반도체 제조·장비 노출이 많이 섞여 있음.
즉 EUV는 반도체 제조공정 / 노광 / 장비주 ETF에 가까움.
반면 FOTO는 광학, 레이저, 광통신, 포토닉스 기업 비중이 훨씬 높음.
그래서 “AI 데이터센터에서 구리에서 광으로 넘어가는 흐름”에 베팅한다면, 테마 순도는 FOTO가 EUV보다 높다고 봄.
다만 단점도 명확함.
첫째, 너무 신생 ETF임.
현재 AUM이 약 25만 달러 수준이라면 사실상 초기 시드 단계임. 이 정도면 유동성이 매우 작고, 호가 스프레드가 넓을 수 있음.
둘째, NAV 대비 프리미엄/디스카운트 리스크가 큼.
ETF라고 해서 항상 적정가격에 거래되는 것은 아님.
특히 AUM이 작고 거래량이 적으면 실제 보유자산 가치보다 비싸게 살 가능성이 있음.
셋째, 수수료가 EUV보다 높음.
FOTO는 테마 순도가 높은 대신 비용이 더 높음. 장기 보유하면 이 차이는 누적됨.
넷째, 광인터커넥트 순도도 100%는 아님.
CPO만 보고 사는 사람 입장에서는 IPGP, LASR, AEVA, NOVT 같은 종목이 다소 간접적으로 느껴질 수 있음.
그래서 내 기준에서 정리하면 이럼.
EUV = 반도체 제조 병목 ETF
FOTO = AI 데이터 이동 병목 + 포토닉스 ETF
광인터커넥트/CPO 방향성을 개별주 리스크 없이 바스켓으로 사고 싶다면 FOTO는 꽤 직접적인 도구임.
하지만 지금은 상품 자체가 너무 초기라서, 바로 큰돈을 넣기보다는 AUM 증가, 거래량, 스프레드, NAV 프리미엄, 보유종목 변화 이런 것들을 먼저 확인해야 한다고 봄.
개별주로 보면 LITE, COHR, AAOI 같은 종목은 더 직접적인 고베타 베팅이고,
FOTO는 그 개별주 리스크를 낮춘 대신 여러 포토닉스 기업을 함께 담는 구조임.
결론적으로 FOTO 출시는 단순한 ETF 하나의 출시가 아니라, 시장이 “AI 병목의 다음 단계는 데이터 이동이고, 그 해법 중 하나가 광인터커넥트다”라는 내러티브를 공식 상품으로 만들기 시작했다는 점에서 의미가 있음.
나는 이걸 광통신/CPO 테마에 꽤 긍정적인 신호로 봄.
다만 지금 당장 중요한 건
테마가 맞느냐보다
ETF 상품으로서 충분히 거래할 만한 유동성이 생기느냐임.
테마는 좋음.
방향도 맞음.
근데 아직 너무 작음.
그래서 FOTO는 지금 기준으로는 “바로 몰빵할 ETF”라기보다,
광인터커넥트 테마가 제도권 상품으로 분리되기 시작했다는 관찰 포인트에 가깝다고 봄.
반도체로만 몰리는 시장, 6월 이후 돈의 방향이 바뀔까?
1. 최근 시장을 보면 이상한 장면이 하나 보인다.
반도체 주식은 계속 신고가를 향해 가는데, 정작 AI 소프트웨어, 양자컴퓨팅, 디지털 금융, 크립토 같은 다른 위험자산들은 반도체만큼 힘을 쓰지 못하고 있다.
그래서 이런 질문이 생긴다.
"이번 상승장은 정말 반도체만의 이야기일까?
아니면 아직 시장이 가격에 반영하지 못한 다음 순서가 있는 걸까?"
많은 사람들은 그 답을 연준의 금리 인하에서 찾으려 한다.
하지만 어쩌면 지금 시장이 기다리는 것은 금리 인하가 아니라,
위험자산 전반으로 자금이 확산될 수 있는 환경 자체일지도 모른다.
2. 지금 반도체가 강한 이유를 생각해보면 의외로 단순하다.
높은 금리와 높은 물가 환경에서는 시장이 미래보다 현재를 본다.
10년 뒤 돈을 벌 기업보다 지금 당장 돈을 버는 기업을 선호한다는 의미다.
그리고 현재 AI 산업에서 가장 확실하게 돈을 벌고 있는 곳이 바로 반도체다.
엔비디아는 이미 막대한 현금을 창출하고 있고,
삼성과 하이닉스 같은 메모리 기업들도 AI 데이터센터 투자 확대의 직접적인 수혜를 받고 있다.
그래서 시장의 돈이 반도체로 몰리는 것은 어쩌면 자연스러운 현상이다.
3. 반대로 AI 소프트웨어, 양자컴퓨팅, 디지털 금융, 여타 제조업들은 어떨까.
시장은 이 산업들의 미래를 의심하는 것이 아니다.
문제는 대부분의 가치가 미래 성장 기대에 기반하고 있다는 점이다.
금리가 높고 물가가 높을수록 투자자들은 미래보다 현재를 선호한다.
그래서 지금 시장은 AI를 믿지 않는 것이 아니라,
AI 산업 안에서도 가장 먼저 돈을 버는 기업에만 프리미엄을 주고 있는 것이다.
4. 그런데 여기서 한 가지 질문이 생긴다.
미국은 왜 지금 이렇게까지 장기금리 안정에 집착하는 걸까.
지금 미국은 그보다 전혀 다른 문제를 보고 있을 가능성이 높다.
AI 패권 경쟁에 필요한 막대한 자금을 어떻게 조달할 것인가.
바로 이 문제 말이다.
5.생각해보자.
AI 데이터센터 건설,
전력 인프라 확충,
제조업 리쇼어링,
국방 산업 확대,
대형 IPO,
그리고 막대한 재정지출.
앞으로 미국은 천문학적인 규모의 자금을 필요로 한다.
특히 지금은 더욱 그렇다.
트럼프는 중간선거를 앞두고 있고,
AI 투자는 이미 진행 중이며,
오픈AI와 스페이스X 같은 대형 IPO 가능성도 거론된다.
미국은 지금 유동성이 필요한 시점이지,
장기금리 쇼크를 감당할 수 있는 시점이 아니다.
6. 문제는 장기금리가 불안정하면 이 모든 계획이 흔들린다는 점이다.
기업은 투자를 미루고,
IPO는 연기되며,
정부의 이자비용은 증가한다.
결국 미국이 원하는 것은 단순한 저금리가 아니라
예측 가능한 장기금리 환경
일 가능성이 높다.
7. 그래서 최근 미국의 움직임을 함께 볼 필요가 있다.
중동에서는 휴전과 긴장 완화 논의가 이어지고 있다.
중국과는 관세 인하 협상 가능성이 거론되고 있다.
트럼프 행정부는 공개적으로 클래리티 법안을 밀어붙이며 미국을 "세계 암호화폐 수도"로 만들겠다고 말하고 있다.
그리고 은행 규제 완화 역시 이미 진행되기 시작했다.
언뜻 보면 서로 전혀 다른 이야기처럼 보인다.
8. 하지만 어쩌면 모두 하나의 목표를 향하고 있을 수도 있다.
물가 안정 → 금리 안정 → 유동성 확대
라는 흐름 말이다.
9. 먼저 중동부터 살펴보자.
미국 입장에서 가장 부담스러운 시나리오는
유가 상승,
해상운임 상승,
장기금리 상승,
국채 발행 부담 확대가 동시에 발생하는 것이다.
반대로 중동 긴장이 완화되면 유가는 빠르게 안정될 수 있다.
그런데 유가는 기대 인플레이션과 직결된다.
그리고 기대 인플레이션이 낮아지면 장기금리 역시 안정될 수 있다.
이것이 미국이 중동 긴장 확대를 마냥 반길 수 없는 이유 중 하나다.
10.여기에 중국이 추가된다.
최근 미국은 중국과의 관세 협상 가능성을 열어두고 있다.
만약 일부 관세가 완화된다면 수입물가 압력은 생각보다 빠르게 낮아질 수 있다.
물론 서비스 물가와 임금 상승 문제까지 한 번에 해결되지는 않을 것이다.
하지만 시장은 완벽한 해결을 원하는 것이 아니다.
중요한 것은 방향성이다.
관세 인하는 시장에
"물가가 다시 폭발적으로 상승하지는 않을 것"
이라는 신호를 줄 수 있다.
11. 즉 미국 입장에서는
중동 긴장 완화로 에너지 물가를 낮추고,
중국과의 관세 조정으로 수입물가를 낮추며,
동시에 장기금리를 안정시키려는 그림을 그리고 있을 가능성이 있다.
그리고 이것이 성공한다면
강한 경기,
안정된 물가,
안정된 장기금리
라는 시장이 가장 좋아하는 조합이 만들어질 수 있다.
12. 여기서 클래리티 법안이 등장한다.
많은 사람들은 클래리티 법안을 단순한 크립토 법안으로 본다.
하지만 미국 입장에서 더 중요한 것은 스테이블코인이다.
스테이블코인은 사실상 민간이 달러를 보유하는 새로운 방식이다.
그리고 그 준비자산의 상당 부분은 미국 단기국채다.
즉 스테이블코인 시장이 성장할수록 미국은 새로운 국채 매수자를 확보하게 된다.
트럼프와 공화당이 크립토 산업을 강하게 밀어주는 이유 역시 단순한 산업 육성보다,
달러 기반 디지털 금융 시스템 확대와 연결되어 있을 수 있다.
민간 자본을 국채 시장으로 연결하는 새로운 통로.
그것이 스테이블코인의 진짜 의미일 수 있다.
13.그런데 사실 더 중요한 변화는 이미 시작됐다.
바로 은행이다.
4월 1일부터 시행된 eSLR 관련 완화 조치 이후,
은행들은 국채 보유를 빠르게 늘리고 있다.
국채를 보유하는 것이 과거보다 훨씬 유리해졌기 때문이다.
이 역시 장기금리 안정에 도움을 주는 요소다.
14.또한
만약 앞으로
유가가 안정되고,
관세 인하로 물가 압력이 낮아지고,
중동 긴장이 완화되면서
장기금리 변동성까지 줄어들기 시작한다면 어떻게 될까.
은행 입장에서는 국채를 더 공격적으로 매수할 유인이 생길 수 있다.
그리고 이는 장기금리 안정에 추가적인 도움을 줄 수 있다.
15.여기에 또 하나의 변화가 있다.
최근 은행들의 예대마진은 오히려 개선되고 있다.
대출 금리는 높은 수준을 유지하는 반면,
예금 금리는 상대적으로 덜 오르면서 수익성이 좋아지고 있는 것이다.
지금까지는 경기 둔화 우려와 물가 불확실성 때문에 은행들이 적극적으로 대출을 늘리기 어려웠다.
16.하지만 만약
유가 안정,
물가 안정,
장기금리 안정
이라는 환경이 만들어진다면 이야기는 달라진다.
은행 입장에서는 대출 부실 위험이 낮아지고,
높아진 예대마진을 활용해 더 적극적으로 대출을 확대할 수 있게 된다.
그 순간부터 유동성은 단순히 국채 시장에 머무르지 않는다.
국채 매입을 통해 금융시장이 안정되고,
은행 대출이 확대되면서 실물경제로 자금이 흘러가기 시작한다.
17. 여기에 레포시장도 연결된다.
실제로 최근 레포금리 하락은 단기자금 수요 둔화를 보여주는 신호 중 하나다.
반대로 장기금리 안정이 시작된다면 베이시스 트레이드 같은 레버리지 전략이 다시 확대될 가능성도 있다.
그리고 이 자금은 생각보다 빠르게 위험자산으로 이동할 수 있다.
18.바로 이 지점이 중요하다.
지금 시장은 반도체만 오르고 있다.
왜냐하면 높은 금리와 높은 물가 환경에서
"당장 돈을 버는 기업"
만 사고 있기 때문이다.
19.하지만 만약
중동 긴장 완화,
중국과의 관세 인하,
유가 안정,
물가 안정,
클래리티 법안,
스테이블코인 확대,
은행의 국채 매입 증가,
예대마진 개선에 따른 대출 확대,
베이시스 트레이드 재가동
까지 연결된다면 시장은 전혀 다른 국면으로 진입할 수도 있다.
20.그때 시장은 더 이상 현재의 실적만 보지 않을 가능성이 높다.
AI 소프트웨어,
클라우드,
사이버보안,
양자컴퓨팅,
디지털 금융,
스테이블코인 생태계,
크립토,
그리고 다양한 성장형 위험자산으로 관심이 확산될 수 있다.
21.결국 지금 시장의 핵심 질문은
"연준이 언제 금리를 내릴까?"
가 아니다.
진짜 질문은 이것이다.
"미국은 물가를 안정시키고 장기금리를 관리하면서 AI 시대에 필요한 거대한 유동성을 공급할 수 있을까?"
22. 만약 그 답이 "예스"라면,
3분기 시장의 진짜 변화는 반도체의 추가 상승만이 아닐 수도 있다. 반도체 다음도 고민해봐야 되는 것이다.
BREAKING: Iran’s Revolutionary Guard has told the United States to condemn the bombing of Iranian universities by noon Monday Tehran time or face retaliation against American university campuses across the Gulf.
The IRGC statement, published by Iranian media and quoted by AFP per the Times of Israel, reads: “If the US government wants its universities in the region to be free from retaliation, it must condemn the bombing of the universities in an official statement by 12 noon on Monday, March 30, Tehran time.”
The statement warns all employees, professors, and students at American universities in the region to stay one kilometre away from campuses.
TASS reports the critical detail most outlets missed: the IRGC said two universities in the Middle East will be destroyed regardless of Washington’s response. The condemnation deadline only determines whether more than two are targeted. This is not a conditional threat. It is a guaranteed strike with a conditional escalation clause.
CNN geolocated video showing the Iran University of Science and Technology in Tehran in ruins after overnight strikes on Friday. A research centre was demolished with twisted metal and debris littering the site. The university confirmed US-Israeli strikes damaged the building but reported no casualties. A second university, Isfahan University of Technology, was also hit per Iranian media.
Here are the American campuses now explicitly at risk.
Qatar’s Education City hosts six US branch campuses: Texas A&M University, Carnegie Mellon University, Georgetown University, Northwestern University, Virginia Commonwealth University, and Weill Cornell Medicine. Thousands of students and faculty, many US citizens, study and work there.
The UAE hosts NYU Abu Dhabi with approximately 2,200 students, the American University of Sharjah, the American University in Dubai, and Rochester Institute of Technology Dubai.
Bahrain hosts the American University of Bahrain. Saudi Arabia has early-stage US university partnerships including KAUST.
These campuses have already shifted to remote learning per CNN. The IRGC has told everyone within a kilometre radius to evacuate.
Here is what makes this the war’s most dangerous escalation.
Every previous Iranian target has been military or energy infrastructure: PSAB, Ras Laffan, Fujairah oil tanks, Jebel Ali port, Bahrain’s aluminium plant, desalination facilities. Those targets fit the logic of retaliation against the war machine. Universities do not. A missile aimed at NYU Abu Dhabi or Texas A&M Qatar crosses the line from military retaliation into civilian targeting of a kind that no Gulf air defence interception rate can fully prevent. One missile through an 85 percent interception wall kills students, not soldiers.
The IRGC framing is explicit: these are not random civilian targets. They are chosen because America struck Iranian universities first. The logic is symmetrical: you destroyed our research centres, we will destroy yours. But the Iranian universities housed IRGC-linked missile and drone research labs per WSJ and FDD. The American campuses in Qatar host journalism students and pre-med programmes. The symmetry is false. The threat is real.
The deadline is noon Monday March 30 Tehran time. That is 08:30 UTC. That is 04:30 Eastern. By the time most Americans wake up tomorrow morning, the deadline will have already passed. The IRGC has promised two strikes regardless.
And as of this writing, the White House has not responded. The Pentagon has not responded. No condemnation has been issued.
Full analysis - https://t.co/32ixeQpN7N
젠슨 황 :
연봉 50만 달러 엔지니어에게 나는 이렇게 물어볼 겁니다.
“토큰에 얼마를 썼나요?”
그 사람이 “5,000달러 썼습니다”라고 하면, 저는 완전히 뒤집어질 겁니다.
연봉 50만 달러 엔지니어가 최소한 25만 달러어치의 토큰도 쓰지 않았다면, 저는 정말 크게 우려할 겁니다.
이건 우리 칩 디자이너 중 누군가가 이렇게 말하는 것과 전혀 다르지 않습니다.
“있잖아요? 저는 그냥 종이와 연필만 쓸 겁니다. CAD 툴은 필요 없을 것 같아요.”
우선, “와, 이건 너무 어렵다”라는 생각은 이제 사라집니다.
“이건 시간이 너무 오래 걸릴 거야”라는 생각도 사라집니다.
“사람이 많이 필요할 거야”라는 생각도 사라집니다.
이건 지난 산업혁명 때와 다를 바 없습니다.
누군가가
“와, 저 건물 정말 무거워 보이네”
라고 말하지는 않잖아요.
아무도
“와, 저 산은 너무 크네”
라고도 하지 않습니다.
너무 크다, 너무 무겁다, 너무 오래 걸린다.
이런 생각들은 이제 전부 사라집니다.
결국 남는 건 창의성입니다.
당신이 무엇을 생각해낼 수 있느냐, 그게 핵심입니다.
이제 질문은 이겁니다.
이런 에이전트들과 어떻게 함께 일할 것인가?
그건 결국 컴퓨터 프로그래밍의 새로운 방식일 뿐입니다.
과거에는 우리가 코드를 작성했습니다.
미래에 우리의 업무는 아이디어, 아키텍처, 스펙을 정의할 겁니다.
AI 팀을 조직하게 될 겁니다.
무엇이 좋은 결과이고 무엇이 나쁜 결과인지, 그 기준을 어떻게 평가할지 정의하도록 도와주게 될 겁니다.
어떤 결과가 정말 훌륭한 결과인지, 그것을 당신과 어떻게 반복 개선해 나갈지, 어떻게 브레인스토밍할지, 결국 정말 중요한 건 그런 것들입니다.
모든 것이 점점 더 압축되고 단순화되고 있는 거죠.
그리고 저는 앞으로 모든 엔지니어가 100개의 에이전트를 갖게 될 거라고 생각합니다.
"헤지펀드의 cross-asset 마진콜: 금 폭락이 비트코인을 왜 터뜨렸나?"
(비트코인 대폭락이유를 설명하니 끝까지 읽으시길~)
지난 1월 말부터 2월 초까지,
전통적인 시장 분석 틀로는 설명이
불가능했던 현상을 보았다.
금과 은이 폭락하는 동안 비트코인도 함께 무너졌고,
결국 주식시장까지 흔들렸다.
안전자산과 위험자산의 경계가 무의미해진 순간,
시장을 지배한 것은 투자자가 아닌 시스템이었다.
사건은 1월 29일, 금 시장에서 한다.
단 한 시간 만에 금 가격이 9% 급락하며
약 7조 4천억 달러의 시가총액이 공중으로 증발했다.
같은 날 은은 11%나 폭락했다.
이것은 어떤 악재 때문도, 금융위기의
전조 때문도 아니었다. 문제는 포지션이었다.
2025년 말부터 헤지펀드들은 금과 은에
전례 없는 레버리지를 걸어두고 있었다.
실물 금보다 파생상품 거래량이 압도적으로 많은,
이른바 "종이 금과 은" 시장이 형성되어 있었던 거다.
시장이 한 방향으로만 움직일 것이라는 확신 속에서,
투자자들은 점점 더 큰 빚을 내서 베팅했다.
그러다 1월 29일, 가격이 흔들리기 시작했다.
별것 아닌 조정처럼 보였지만,
과도한 레버리지는 이 작은 흔들림에도 버틸수 없었다.
증거금이 부족해진 투자자들에게 거래소는
더 강한 통보를 보냈다.
"더 많은 담보를 내놓거나, 강제로 청산하겠습니다."
다음 날인 1월 30일, 시카고상품거래소(CME)는
은 선물의 증거금 요구 비율을 11%에서 15%로 인상했다.
이미 출혈 중인 시장에 소금을 뿌린 거지.
헤지펀드들은 추가 담보를 마련하기 위해
보유 자산을 급히 매각해야 했고,
은 가격은 이날 하루에만 27%나 폭락했다.
여기서 끝이었다면, 이것은 금과 은 시장에 국한된
특수한 사건으로 기록되었을 거다.
하지만 진짜 문제는 지금부터였다.
금과 은에서 막대한 손실을 본 헤지펀드들은
긴급하게 현금이 필요했다.
그들은 담보 부족 문제를 해결하기 위해
포트폴리오 내 다른 자산을 매각해야 했다.
그런데 여기서 현대 금융의 치명적 설계 결함이 드러난다.
대형 헤지펀드들은 "포트폴리오 마진" 시스템을 사용한다.
이것은 여러 자산을 하나의 담보 풀에 묶어
관리하는 방식이다.
금, 은, 비트코인, 주식 등이 모두 하나의 계좌에서
담보로 작동한다.
한 자산에서 손실이 발생하면, 시스템은 자동으로
가장 유동성이 높은 자산부터 매각한다.
그 가장 유동성이 높은 자산이 바로 비트코인이었지.
비트코인은 디지털 금이라 불리며
가치 저장 수단으로 자리를 잡아가고 있었다.
하지만 위기의 순간, 비트코인의 진짜 역할이 드러났다.
그것은 가치를 지키는 자산이 아니라,
가장 빠르게 현금으로 바꿀 수 있는
유동성 창구였던 것이다.
2월 1일과 2일, 주말 동안 유동성이 얇은 시장에서
비트코인은 88,000달러에서 77,000달러로 폭락했다.
25억 달러 규모의 롱 포지션이 청산되었다.
투자자들의 의지와 무관하게,
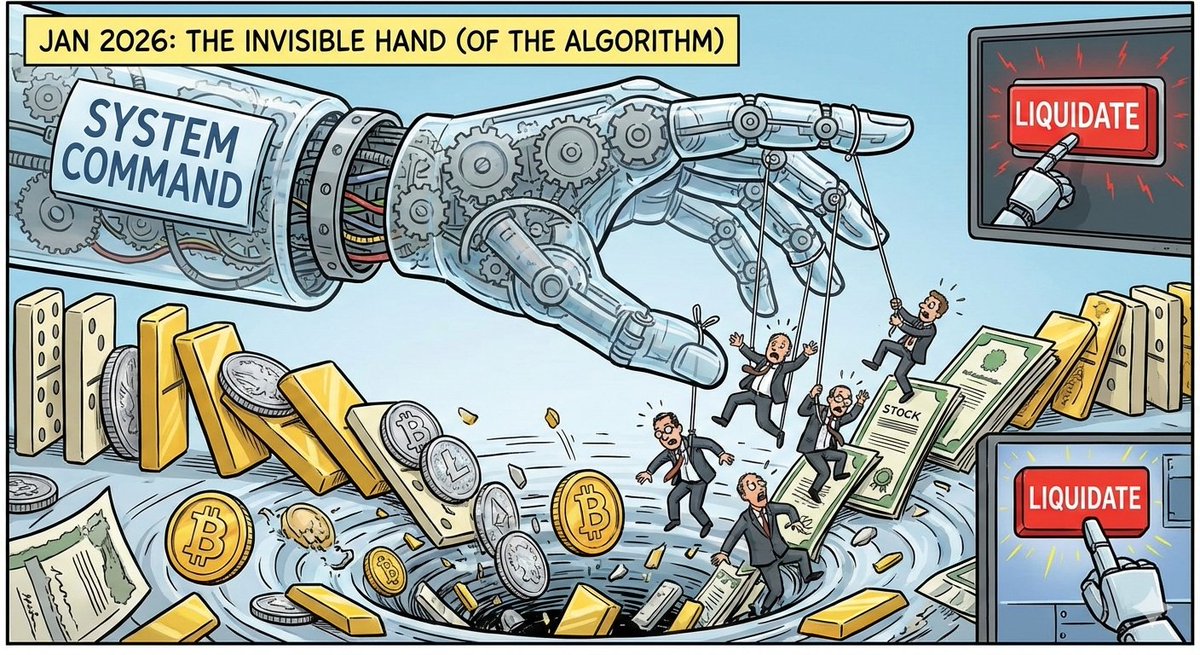
알고리즘이 자동으로 매도 버튼을 눌렀다.
금과 은에서 시작된 연쇄 청산은 비트코인을 거쳐
주식시장으로 번졌다.
S&P 500을 포함한 주요 지수들이 하락했고,
비트코인은 60,000달러대까지 밀렸다.
시장 전체가 공포에 빠졌다.
https://t.co/cmMZ8Afizx의 분석에 따르면,
이번 하락의 79%가 기계적 요인에 의한 것이었다.
펀더멘털이 무너져서도, 경제가 나빠져서도 아니다.
단지 시스템이 그렇게 설계되어 있었기 때문이다.
현대 금융시장에서 자산의 가치는 더 이상 그 자산의
본질적 가치만으로 결정되지 않는다.
교차 담보 시스템 속에서, 내가 보유한 자산의 가격은
전혀 다른 시장의 레버리지 붕괴에 의해
타격받을 수 있다.
금이 견고해도, 비트코인이 유망해도,
주식의 실적이 좋아도 상관없다.
누군가가 다른 곳에서 과도한 빚을 내 투자했다면,
그 빚의 청산 과정에서 우리의 자산이
강제로 매각될 수 있다.
현재 시장은 레버리지가 상당 부분 정리되며
안정을 되찾아가는 모습이다.
(아직 완전히 끝난지는 알수 없음)
하지만 시스템의 구조적 취약점은 여전히 그대로다.
다음 위기는 어디서 시작될지 아무도 모른다.
금일 수도, 채권일 수도, 부동산일 수도 있다.
우리가 투자한 자산이 아무리 견고해도,
그것이 담보로 묶인 시스템 전체가 건강한지를
함께 살펴야 한다는 것.
현대 금융은 우리가 생각하는 것보다
훨씬 더 복잡하게 연결되어 있다.
보이지 않는 손은 시장을 효율적으로 만들지만,
때로는 그 손이 모든 것을 무차별적으로 짓밟기도 한다.
그 순간을 방금 지나왔다.
CITIBANK JUST PUT A NUMBER ON BITCOIN.
Base case: $143K by 2026
Upside: “well beyond that.”
Bitcoin isn’t a degen trade anymore.
It’s an institutional allocation.
While retail fades the range,
institutions are quietly loading the other side.
진짜 미친기업 구글이 AI전쟁 최종 승자인 이유:
지금이야 다들 엔비디아 칩 구하려고 난리지만, 엔지니어링 관점에서 보면 GPU는 AI 연산의 정답이 아님. 태생이 그래픽 처리용이라 AI엔 불필요한 로직이 많고 구조적으로 비효율적인 구조.
가장 큰 문제는 폰 노이만 병목(Von Neumann Bottleneck)'.
연산 장치(GPU)와 메모리가 분리되어 있어서, 아무리 계산 속도가 빨라도 데이터를 가져오는 속도가 느리면 전체 성능이 떨어짐.
AI 모델은 갈수록 커지는데 데이터 이동 길목이 막히니, 전기는 전기대로 먹고 효율은 떨어지는 상황.
그래서 NPU(신경망처리장치)나 LPU(언어처리장치)가 대안으로 요새 주목 받는 중..
이들의 핵심은 연산부와 메모리를 최대한 밀착시키거나 통합하는 것임. 데이터 이동 거리를 줄여 병목을 없애니, 그록(Groq) 사례처럼 추론 속도와 전성비에서 GPU를 압도할 수 있음.
이미 구글은 탈 엔비디아를 실현하는 중임.
제미니 3(Gemini 3) 학습 과정에서 GPU를 아예 배제하고 자체 칩인 TPU만으로 학습을 끝낸건 비싸고 구하기 힘든 범용 GPU 없이도 최고 성능 모델 개발이 가능하다는 걸 증명한 셈.
결국 하드웨어 패러다임은 범용성 중심에서 AI 목적형(ASIC)으로 넘어갈 수밖에 없음. 엔비디아의 독점적 지위가 시장 예상보다 빠르게 흔들릴 수 있음.
요새 아무리 생각해봐도 구글 이길 기업 있나 싶음.
🔥 $NVDA earnings this week and this setup could decide the next 6 months.
Even after the pullback, Nvidia is still in a bullish supercycle and the macro chart points to higher highs.
🎥 Full breakdown: my targets, worst-case scenario, and why NVDA is a hold, not a buy, right now 👇