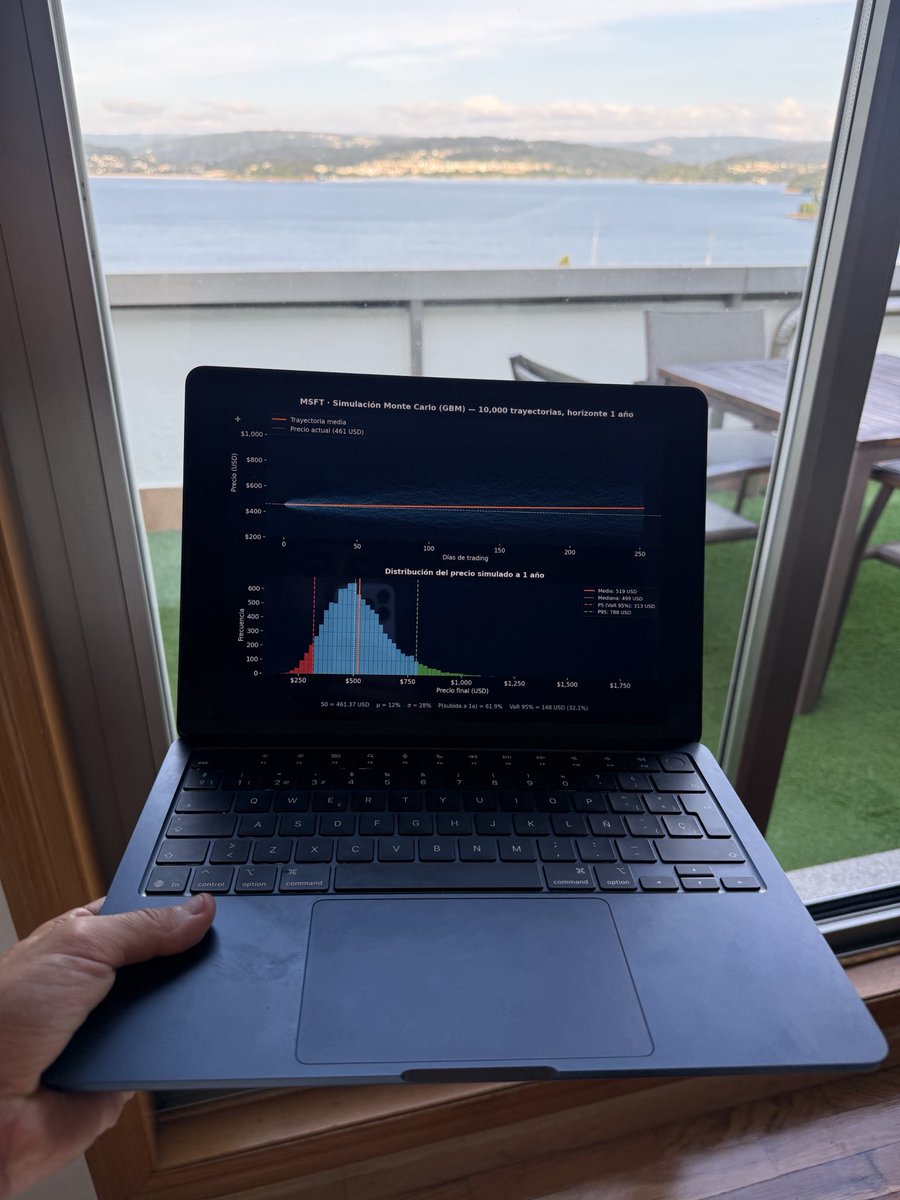
Si queréis ver los mercados desde un punto de vista matemático, esta es una buena opción. Gracias por la acogida y el apoyo que dais.
https://t.co/JwDIKdXRU3
Qué hacer: mirar la correlación en escenarios de estrés y no solo la media histórica, usar medidas como el CVaR y asumir que diversificar mejora la cartera pero no la hace invulnerable.
Esto pasó con los productos de crédito estructurado antes de 2008: muchos modelos usaban la cópula gaussiana, que asume que los eventos extremos son casi independientes. En la práctica, los impagos se juntaron.
@antoniolupetti Me encanta, tengo ganas de retomar cálculo en varias variables. Tengo muy buen recuerdo del teorema de Stokes, de Green y de la divergencia. Cogeré un libro como tú, se disfruta de otra manera.
Un backtest bonito no es una estrategia. Si pruebas 100 variantes sobre los mismos datos, es probable que alguna salga bien solo por azar. Por eso hay que validar con datos que no hayas usado para elegirla.
En 1948, Feynman propuso una forma de calcular la física cuántica: sumar todos los caminos posibles que puede seguir una partícula. Esa idea tiene un pariente directo en finanzas. 🧵
La diferencia importante: en física cuántica se suman amplitudes complejas, que pueden cancelarse entre sí. En finanzas se promedian probabilidades reales. Es una analogía matemática profunda, no una equivalencia.
Matemáticamente las une la fórmula de Feynman-Kac, que Mark Kac formuló en 1949 inspirándose en Feynman. Conecta una ecuación diferencial, como la de Black-Scholes, con un promedio sobre trayectorias aleatorias.