@JohnDoesef9@MissCryptoGER Was ist gerade dein Problem? Ist das wirklich die Art und Weise, seine Meinung zu vertreten? Unterschiedliche Ansichten sind okay, aber persönliche Beleidigungen sind einfach nur daneben. So oder so kann man diesen Kommentar getrost im Klo runterspülen.
@MissCryptoGER Sehe ich ähnlich. Gerade in solchen Marktphasen halte ich DCA grundsätzlich für interessant – vorausgesetzt, man kauft Projekte, von denen man langfristig überzeugt ist.
Dein XRP-Rainbow-Chart ist deshalb ein interessanter Vergleich. 👍
Die Märkte stehen aktuell massiv unter Druck und Bitcoin ist erstmals wieder unter die Marke von 60.000 US-Dollar gefallen.
Der Grund: Wir erhalten zunehmend Signale für genau das Szenario, das die Märkte aktuell am wenigsten sehen wollen.
Auf der einen Seite zeigt der US-Arbeitsmarkt weiterhin erstaunliche Stärke. Im Mai wurden mehr als doppelt so viele neue Stellen geschaffen wie erwartet und auch die Vormonate mussten erneut nach oben revidiert werden.
Auf der anderen Seite nimmt der Inflationsdruck wieder zu. Der Preisindex des ISM Services Reports ist auf 71,3 Punkte gestiegen, den höchsten Stand seit August 2022.
Seit Februar legte der Index um 8,3 Punkte zu, der stärkste Anstieg innerhalb von drei Monaten seit 2021.
Historisch gingen derart starke Anstiege im ISM-Preisindex häufig einer höheren CPI-Inflation mit einigen Monaten Verzögerung voraus.
Genau das sorgt nun für Nervosität. Denn solange die Wirtschaft robust bleibt und der Inflationsdruck wieder zunimmt, wird die Fed die Zinsen tendenziell wieder anheben.
Das zusätzliche Problem:
Unternehmen haben sich in jüngster massiv verschuldet, um Wachstum, Aktienrückkäufe und zuletzt vor allem die milliardenschweren KI-Investitionen zu finanzieren.
Bleiben die Zinsen länger hoch oder steigen sogar erneut, geraten genau diese Geschäftsmodelle zunehmend unter Druck.
Für Risikoassets und hochverschuldete Unternehmen ist das kurzfristig Gift.
Der Markt preist deshalb aktuell nicht nur schwächeres Wachstum ein, sondern die Gefahr, dass die Inflation zurückkehrt, und Zins-Anhebungen wahrscheinlicher werden.
Grafik von @M_McDonough
Der vielleicht größte Denkfehler im aktuellen Makro-Narrativ: globale Geldmengen in USD wie echte Liquidität zu behandeln.
Aktuell gehen überall Grafiken herum, die zeigen sollen, dass die globale Geldmenge in den letzten zwei Jahren massiv explodiert ist.
Die Aussage dahinter lautet meistens:
Mehr Geld im System. Mehr Liquidität. Deshalb steigen Gold und Risikoassets.
Das Problem ist nur:
Viele dieser Charts werden falsch interpretiert.
Denn ja, die globale Geldmenge steigt wieder. Aber ein großer Teil der extremen Bewegungen in diesen Grafiken kommt nicht zwingend von tatsächlicher Geldschöpfung, sondern schlicht vom schwächeren US-Dollar.
Und genau das wird oft übersehen.
Die meisten dieser beliebten „Global M2“-Charts rechnen die Geldmengen verschiedener Länder in US-Dollar um.
Also zum Beispiel:
US-M2 in Dollar.
Eurozonen-M3 in Euro → umgerechnet in Dollar.
Japanische Geldmenge in Yen → umgerechnet in Dollar.
Chinesische Geldmenge in Yuan → umgerechnet in Dollar.
Dadurch entsteht ein wichtiger Effekt:
Wenn der Dollar fällt, steigen ausländische Geldmengen automatisch in USD gerechnet. Selbst dann, wenn sich lokal kaum etwas verändert hat.
Ein einfaches Beispiel:
Japan hat 1.000 Billionen Yen Geldmenge.
Bei einem Wechselkurs von USD/JPY 160 entspricht das:
6,25 Billionen USD.
Fällt der Dollar und der Wechselkurs liegt später bei 140, entspricht dieselbe japanische Geldmenge plötzlich:
7,14 Billionen USD.
Japan hätte lokal exakt 0% mehr Geldmenge.
In der USD-Grafik sieht es trotzdem nach über 14% Wachstum aus.
Und genau deshalb wirken viele der aktuellen „Global Liquidity“-Charts deutlich dramatischer, als sie ökonomisch tatsächlich sind.
Das bedeutet nicht, dass die gesamte These falsch ist.
Die globale Liquiditätslage ist heute tatsächlich lockerer als noch 2022 oder 2023. Die US-Geldmenge steigt wieder leicht. Europa wächst wieder moderat. China stimuliert weiterhin stärker als westliche Länder.
Aber „die globale Geldmenge explodiert“ ist trotzdem zu simpel, denn diese Charts vermischen zwei völlig unterschiedliche Dinge:
1. echte Geldmengenausweitung
2. Wechselkurseffekte durch einen schwächeren Dollar
Beides gleichzeitig lässt die Kurve viel aggressiver aussehen.
Trotzdem sind diese Grafiken für Märkte nicht komplett nutzlos, weil viele globale Assets indirekt über Dollar-Liquidität bewertet werden:
Bitcoin.
Gold.
Aktien.
Rohstoffe.
Emerging Markets.
Wenn der Dollar schwächer wird, entspannen sich globale Finanzierungsbedingungen oft automatisch. Kapital fließt leichter in Risikoassets. Deshalb korrelieren diese Charts häufig tatsächlich mit Assetpreisen.
Aber Korrelation ist nicht automatisch eine saubere Ursache.
Die aktuell viel gezeigten +10- oder +17-Billionen-Dollar-Grafiken zeigen deshalb nicht einfach „extreme weltweite Geldschöpfung“. Ein erheblicher Teil dieser Bewegung ist schlicht ein Währungseffekt.
Die bessere Einordnung wäre:
Die globale Liquiditätslage wird wieder lockerer. Das unterstützt Risikoassets. Aber die extremen USD-basierten Money-Supply-Charts stellen die tatsächliche Dynamik übertrieben da, weil ein schwächerer Dollar die ausländischen Geldmengen künstlich aufbläht.
Falls dir meine Arbeit gefällt und einen Mehrwert geboten hat, Interagiere gern mit dem Post. Danke! 🧡
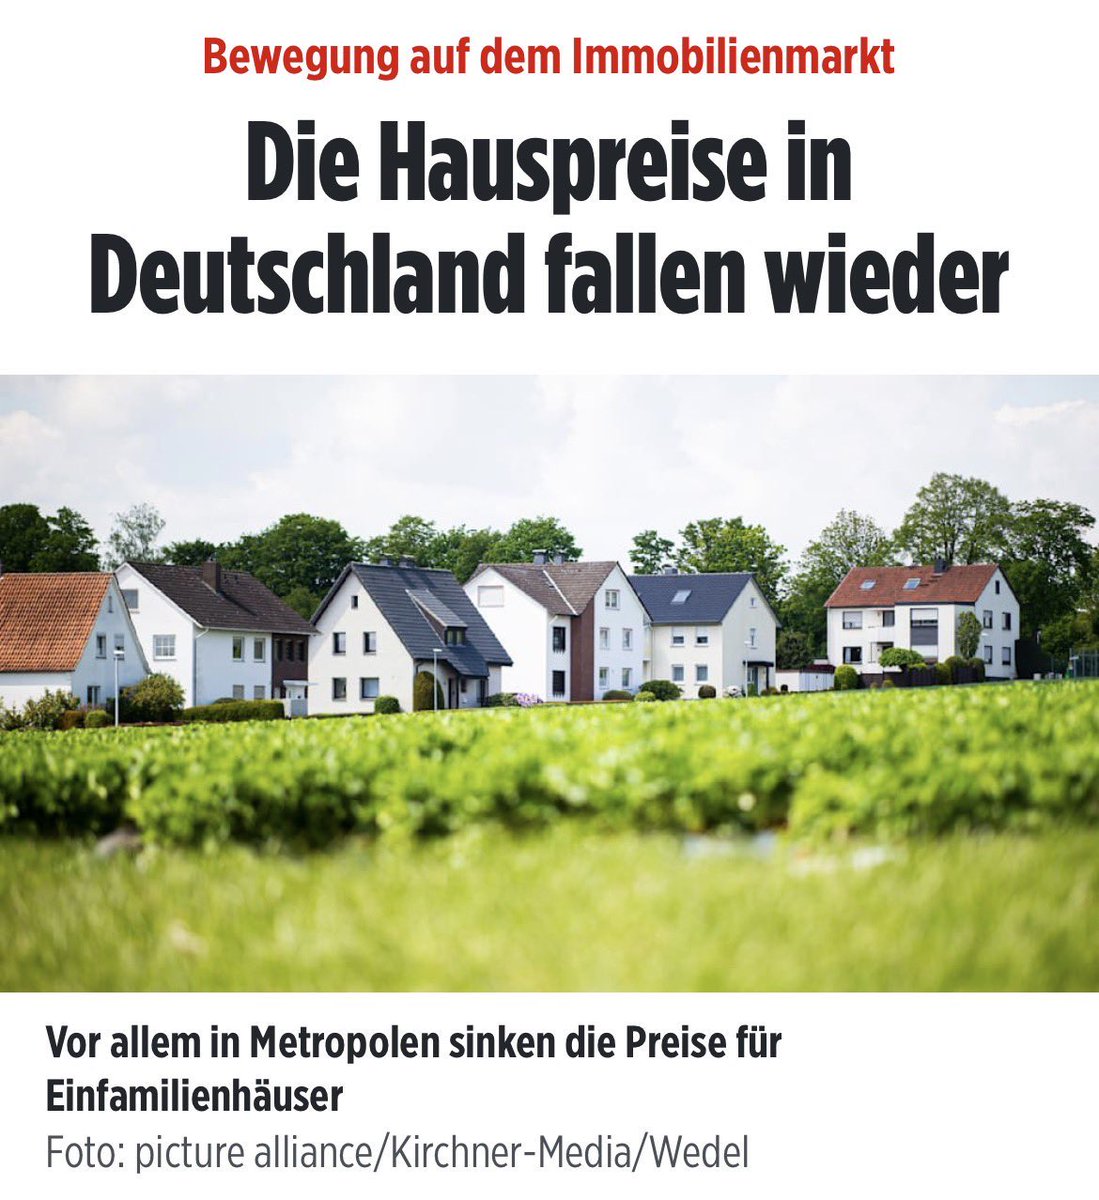
“Die Hauspreise fallen wieder” klingt erstmal gut. Die Realität für Käufer sieht aber anders aus.
Ja, Immobilienpreise sind seit dem Peak 2022 gefallen, aber insgesamt nur etwa 10%.
Davor sind die Preise über Jahre massiv gestiegen und eigentliche Problem sind die Zinsen.
Rechnen wir dieselbe Immobilie mit 500.000€, 10% Eigenkapital, 25 Jahre Kreditlaufzeit.
Kredit: 450.000€
➟ Vor 10 Jahren (Zins ca. 1,8%)
Monatsrate: ca. 1.860€
Gesamtzahlung an Bank: ca. 559.000€
Zinsen: ca. 109.000€
➟ Vor 5 Jahren (Zins ca. 1,0%)
Monatsrate: ca. 1.690€
Gesamtzahlung an Bank: ca. 506.000€
Zinsen: ca. 56.000€
➟ Heute (Zins ca. 3,5–4,0%)
Monatsrate: ca. 2.320€
Gesamtzahlung an Bank: ca. 696.000€
Zinsen: ca. 246.000€
Obwohl die Immobilienpreise seit dem Peak gefallen sind, zahlst du heute für dasselbe Haus über die Laufzeit fast 200.000€ mehr als noch vor wenigen Jahren.
Und was viele komplett vergessen:
In den letzten Jahren sind auch die laufenden Kosten massiv gestiegen.
Nicht nur Energie, sondern Versicherungen, Grundsteuer, Handwerker und vor allem Renovierungen.
Wenn du ein Haus heute sanierst, musst du es oft energetisch modernisieren (Dach, Dämmung, Fenster, Heizung).
Das sind schnell zusätzliche Investitionen von 50.000€ bis 150.000€.
Vor 10 Jahren waren diese Anforderungen deutlich niedriger und günstiger.
Die Hauspreise sind also leicht gefallen, die Kosten für Wohneigentum sind trotzdem stark gestiegen.
Der Preis ist nicht das Problem.
Zinsen, Nebenkosten und Regulierung sind das Problem.
🚨 RWA — DAS GRÖSSTE NARRATIV MIT DEM GRÖSSTEN DENKFEHLER
Die SEC hat tokenisierte Aktien auf der Nasdaq genehmigt. $ONDO verwaltet über 2 Mrd. USD TVL.
Und trotzdem steht $ONDO bei $0,26 — 88% unter ATH.
Ich will dir zeigen warum das kein Widerspruch ist sondern Logik.
Gestern hab ich euch gezeigt wie TradFi Blockchain als Infrastruktur absorbiert. Nasdaq, ICE, Kraken — alle bauen On-Chain. Jetzt schauen wir uns an wer auf der anderen Seite des Tisches sitzt.
Ondo Global Markets hat gerade 60+ neue tokenisierte Assets gelauncht. KI, Öl, Biotech, Defense, Quantum, China-Exposure — über 250 Assets auf Ethereum, Solana und BNB Chain. Dahinter steht BlackRock BUIDL als Custodian für die tokenisierten US Treasuries. Binance listet Ondo mit 0% Fees. Chainlink, 1inch, CoW Protocol integrieren. 60% Marktanteil bei tokenisierten Aktien.
Die Fundamentals sind brutal stark.
Und genau hier liegt die Falle für dich als Token-Investor.
Denn wenn Ondo tokenisierte Apple-Aktien auf Ethereum mintet, kauft niemand dafür den $ONDO Token. Die Nachfrage fließt in den Wrapper — in die tokenisierte Aktie selbst. Der Token profitiert davon so direkt wie eine Autobahnaktie vom Verkehr auf der Straße. Infrastruktur wird benutzt, der Token-Preis reflektiert das nicht zwingend.
Das gleiche Muster bei #Ethereum selbst. Wenn RWA TVL auf Ethereum auf 2,72 Mrd. USD steigt, heißt das nicht automatisch dass $ETH gekauft wird. Die Assets leben auf der Chain, aber die Kaufnachfrage geht in die tokenisierten Produkte. $ETH steht bei $2.152. Davon hat Ethereum als RWA-Settlement-Layer nichts.
Jetzt die Projekte die du auf dem Schirm haben solltest.
Centrifuge — hat mit Chainlink und LayerZero die RealFi Alliance gebaut. Der JAAA Fund ist der zweitgrößte tokenisierte Fund überhaupt, AAA-rated CLOs plus Treasuries plus S&P 500. +91% im letzten Monat. Micro-Cap mit 59 Mio. USD Market Cap — hohes Risiko, aber einer der wenigen RWA-Tokens wo der Token tatsächlich im Protokoll-Mechanismus steckt.
CoinDesk hat letzte Woche die einzige ehrliche Headline der Woche geliefert: "Wall Street pushes tokenized stocks but institutions aren't eager to trade them." Liquiditäts- und Funding-Risiken. Die Infrastruktur steht, aber die Nutzer kommen langsamer als CT glaubt.
Meine Einschätzung: RWA ist real. Die Infrastruktur wird gebaut. Die SEC-Genehmigung für Nasdaq ist ein struktureller Katalysator. Aber wenn du denkst du investierst in RWA indem du den Token kaufst — dann verwechselst du die Straße mit dem Auto das drauf fährt.
Schau dir bei jedem RWA-Projekt genau an: Fließt Nachfrage in den Token oder nur durch das Protokoll hindurch? Bei den meisten fließt sie hindurch. Und genau das ist der Grund warum Ondo Rekord-TVL meldet und der Token bei -88% vom ATH steht.
Das ist keine Schwäche des Narrativs. Das ist die Struktur.
@KryptoWolfGER Danke 🙏 für deine ausführliche Ausführung. Macht Sinn aus diesem Grund habe ich auch grit Spot bots installiert das sie nach oben hin verkaufen und nach unten wieder aufsammeln. Auch wird ein Fundament in BTC auf gebaut
@smart_money Danke Hugo, hier spielt die Physiologie des Menschen die Rolle. Leider kommen wir erst dazu wenn alle am Hype sind. So entstehen diegrössten Verluste. Nun muss man daraus lernen und eben richtig investieren. Gewinne realisieren, warten können auf die richtigen Einstiege & hadge
DeepBook just became the backbone of $SUI.
It has officially transitioned into the network’s core liquidity layer. The launch of the Grayscale DEEP Trust confirms it as institutional grade infrastructure.
DeepBook now clears over $15 million in daily volume, supports 20+ applications, and settles trades on chain in 390 milliseconds.
The 2026 roadmap adds native margin trading and gasless transactions for stakers, removing the final friction for serious capital.
This is a centralized exchange experience without custodial risk.
As Sui grows, DeepBook becomes the price discovery engine.