오케이 너가 반말하니까 편하게 나도 반말할게
mnav랑 평가손익이랑 뭔 상관이냐고 ㅋㅋ
이 기업은 이더 아무리 싸게 사도
쥐좆만큼 들고 있으면 아무 소용이 없다고
어차피 주식을 찍어서 ETH 수량을 늘렸는데
수량을 늘렸으니 평가손실이야 당연히 커보이겠지 10조 ㅇㅈㄹ
주주가치는 그대로 유지하면서 ETH 수량은 늘리는데 성공했다는게 그렇게 이해가 어렵냐?
넌 이게 쉬워보이냐?
바낸이 작년 10/10부터 개 똥볼차면서 크립토 병신 만들고 있는 상황에서 톰리가 주주가치를 위해서 최선을 다하고 있다는게 잘하고 있는거라고 ㅇㅇ.
일론 머스크, 2026 중간선거에 4억 4600만 달러(한화 약 6100억) 융단폭격 꽂음 ㅋㅋ 민주당 단체 멘붕 옴
테슬라 $TSLA 수장 머스크 형님이 결국 2026 중간선거 판을 돈으로 통째로 사버리는 수준의 화력 쇼를 보여줌.
작년에 트럼프랑 싸우고 정치판 손 턴다더니, 공화당 상·하원 사수하려고 지갑을 아예 활짝 열어제낌 🤯
돈 꽂힌 내역 뜯어보면 스케일이 그냥 미쳤음:
• 아메리카 팩(America PAC): 2억 1500만 달러 (현장 유권자 투표 독려 올인)
• 공화당 상원 리더십 펀드: 1억 6800만 달러 (상원 과반 방어용)
• 하원 리더십 펀드: 3000만 달러
민주당 쪽 큰손 조지 소로스(약 1억 달러)랑 마이크 블룸버그 다 합쳐도 머스크 혼자서 4배 이상 때려박은 수준임.
이번 선거 상위 50명 기부금 중 혼자서 16%를 차지하는 원맨쇼 찍는 중 ㅋㅋ
민주당은 머스크가 연방정부 규제 풀고 우주항공/자율주행 사업 지키려고 선거 통째로 매수하는 거 아니냐며 머스크 방지법 만들겠다고 발작 버튼 눌림.
공화당 지지층은 머스크 찬양하면서 풀악셀 밟는 중임.
자본주의 끝판왕의 쩐의 전쟁이 중간선거 의석수에 얼마나 먹힐지 지켜보는 게 관전 포인트임.
"Not financial advice"
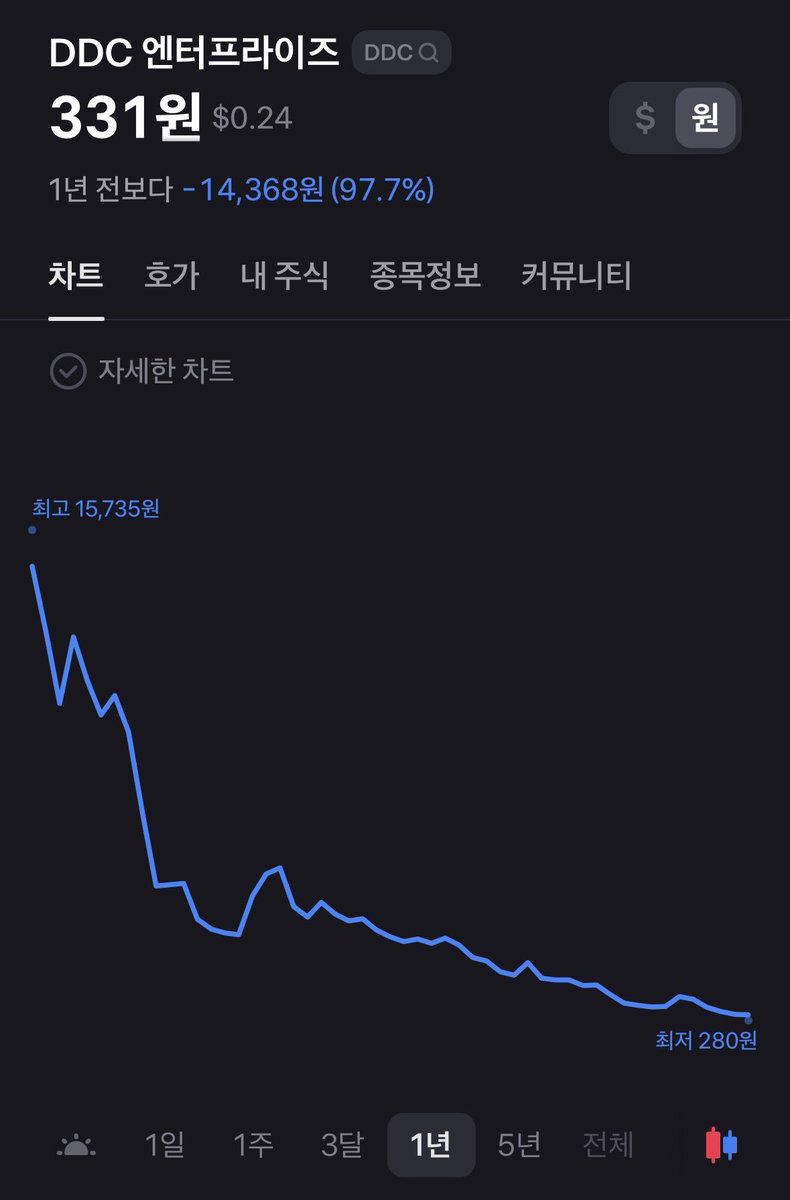
$DDC - I’ve spent some time digging into the bear case, the Anson convert, dilution and the recent extreme trading volume.
The risks are real. But so is the asymmetry.
My thesis currently sits somewhere between base case and bull case.
$DDC owns 2,899 BTC. The operating business is improving, the balance sheet has strengthened materially, and much of the BTC-backed debt has been cleaned up.
Yet the stock trades at an extraordinary discount to its BTC holdings.
Why?
The market doesn’t trust the denominator.
The key question isn’t how many BTC $DDC owns.
It’s how much $BTC ultimately belongs to each Class A share after Anson, dilution and the capital structure are resolved.
🔴 WORST CASE
Share count keeps exploding while Anson principal barely declines.
BTC/share continues falling and dilution comes from multiple sources.
If that happens, my long-term thesis changes.
🟡 BASE CASE
The recent extraordinary volume is partly the market absorbing Anson-related supply.
More dilution happens - painful, but finite - while the convertible gets materially reduced or eliminated.
Once that overhang disappears, investors can finally value $DDC using a denominator that isn’t constantly moving.
🟢 BULL CASE
$DDC secures conventional/BTC-backed financing or a strategic investor and:
→ retires Anson
→ eliminates variable-price dilution
→ releases BTC collateral
→ stabilizes the share count
→ starts buying back deeply discounted shares
That could completely change the supply/demand dynamics.
Today the market fears a structural seller.
Tomorrow $DDC itself could become the buyer.
And this is where governance matters enormously. Just take a look at the Metaplanet chaos.
The historical financing deserves scrutiny. But investing is also about what management does next.
My personal assessment is that @ddcnorma comes across as credible and genuinely focused on creating long-term shareholder value. She has also invested meaningful personal capital.
That doesn’t remove governance risk - but it matters to my thesis.
Norma has already said $DDC intends to “eliminate the ongoing dilution mechanics” of the existing convertible.
Now execution matters.
I care far less whether $DDC trades at $0.20, $0.30 or $0.40 tomorrow than I care about these four numbers:
1. Anson principal remaining
2. Class A shares outstanding
3. Unencumbered BTC
4. BTC per fully diluted share
The asset side of $DDC is no longer the mystery.
The capital structure is.
Fix that while protecting BTC/share, and the investment case looks very different.
High risk. Huge asymmetry. Watching closely and considering increasing my position.
Long $DDC. NFA.
워뇨띠가 남긴 시황글, 업무에 참고바람
TL;DR:
- 암호화폐: BTC 적정가는 $85K, ETH·SOL은 적정가보다 약 10% 저평가됐다고 판단. 추세상 추가 상승을 기대하지만, 관심과 신규 자금이 주식으로 빠지면 상승 동력이 약해질 수 있음.
- 나스닥: 비싸지만 더 비싸질 수 있어 섣불리 숏 칠 생각은 없음. 빅테크 실적 전망 하향과 재정긴축 전환을 경계.
- 코스피: 과거 기준으로는 초고평가지만, 자사주 매입과 주주환원이 높은 가격을 뒷받침 중. 반도체 호황의 지속성은 의심하며, 장기 보유보다 크게 출렁일 때 사고파는 전략.
- 핵심 관점: 고평가라고 당장 떨어지는 것도, 적정가에 도달했다고 상승이 끝나는 것도 아님. 가격과 함께 추세·자금 유입·정책을 봐야 한다는 것.
========= 이하 전문 ===========
90일 서한
요약 : 강한 예상이익과 비싼 현재가치의 대결
올해 연말까지의 흐름 예상
1. 전망의 범위
이번 전망의 범위는 암호화폐, 나스닥, 코스피로 좁혀보았습니다. 암호화폐는 비트코인, 이더리움, 솔라나를 중심으로 다룰 것입니다.
나스닥과 코스피 관련 파생상품에서도 일정 수익을 올리긴 하였지만, 도합 20억원 수준이고, 거래를 시작한 지 이제 반년 정도 밖에 안 되었음을 양지해 주시길 바랍니다.
2. 암호화폐 전망
이 글에서 말하는 적정가는 시중에 알려진 여러 지표들을 종합해보고 제가 추정한 값입니다.
비트코인의 경우, 현재가 85k를 적정가로 보고 있습니다.
이더리움과 솔라나의 경우, 현재가는 적정가에 비해 10%정도 낮은 수준으로 보고 있습니다.
하지만 현재 캔들, 거래량, 추세등을 제가 해석한 바로는 강력한 상승 신호를 나타내고 있기에, 비트코인의 경우 지금이 적정 수준이라 판단함에도 불구하고 더 상승 여력이 있으리라 생각합니다.
이더리움과 솔라나 또한 저평가로 판단하고 있는 데다, 비트코인의 상승 신호를 긍정적으로 보고 있기에 상승을 기대합니다.
변수는 "주목도" 입니다. 금리가 낮고 유동성이 풍부한 상황이라면 주목을 받지 않아도 상승여력이 강력하겠지만, 지금같은 고금리 상황에 잠재적 투자자들의 투자여력이 한정적인 상황에서는 상대적 주목도를 저는 중요시 여깁니다.
거기에 맞물려 비트코인은 "영업이익" 이라는 개념이 없기에 가격 형성에 "주목도" 와 보유 수요의 변화가 차지하는 비중이 크다고 생각합니다.
다른 주식이나 투자상품으로 관심과 신규 자금이 이동하고, 현재의 비트코인 상승세가 주목을 덜 받게 된다면, 상승동력을 급격히 잃을 가능성을 경계해야겠습니다.
3. 나스닥 전망
나스닥의 경우, 완만한 상승을 예상합니다. 제가 판단하기에 현재 고평가에 해당하는 구간이지만, 역사적으로 고평가에 해당하는 구간에서 떨어지는 데에는 수 년은 보아야 정확도가 높아왔습니다. 즉, 고평가가 초고평가구간으로 갈 확률도 있고, 실제로 역사가 그래왔다는 뜻입니다. 역사적으로, 고평가를 예상하고 공매도포지션에 진입한 뒤 수익을 얻으려는 사람들은 2~3년에 달하는 기나긴 고통의 시간을 감내해와야 했습니다.
저는 단기 트레이더로서, 이러한 긴 고통을 감내할 자신이 없습니다. 고평가라고 판단하지만 당장의 분석에서는 상승 신호가 보이기에 지수 하락에 베팅하는 포지션을 섣불리 잡기는 꺼려지는 상황입니다.
변수라면 역시 정책 기조입니다. 물가와 금리 측면의 부담은 현재 시장에서 이미 반영을 하고 있다는 생각을 가지고 있습니다. 다만, 미국의 재정정책기조는 현재
"더 큰 성장으로 빚을 희석시키기" 로 보여집니다만, 이것이 언젠가는 한계에 다다르고 결국 긴축에 들어설 시점이 꼭 올 것입니다.
하지만 당장 재정긴축까지의 기미는 보이지 않고 있기에 완만한 상승을 예상하고 있고, 갑작스럽게 예산조정에 들어가는 것 정도를 경계하면 되겠습니다.
또 하나의 변수로는, 엔비디아의 gpu 구매 관련 금융지원과 고객사 지원 계약입니다. 한 마디로 엔비디아가 고객에게 지원을 도와, 고객이 그 것으로 엔비디아의 제품을 사기를 기대하는 것입니다.
저는 엔비디아의 이러한 행보를 매출 과장화에 영향을 줄 것을 우려해 부정적으로 보고 있습니다.
또한 이러한 고평가 구간을 지지하는 가장 큰 변수는 미래 기대실적입니다. 미국 빅테크 가이던스에 대한 예상은 따로 하지 않았으며, 가이던스 하향시 영향이 매우 클 것이다 정도로 해두겠습니다.
다만, 아직 이 시스템을 시행한지 얼마 되지 않아 문제가 터질 위험도 낮다고 판단해 이번 서한에서는 반영하지 않겠습니다.
4. 코스피 전망
코스피는 꽤나 극단적인 상황으로 보입니다.
현재 제가 추산한 코스피는 초고평가 단계입니다. 그러나 이 상황에는 한 가지 변수가 있습니다. 바로 "과거에 비해서" 초고평가라는 점입니다.
바로 전 나스닥의 경우에 이런 말을 붙이지 않은 이유는, 큰 금융시장 변혁이라고 볼 만한 부분이 미미했기 때문입니다. 그러나 현재 코스피의 상황은 다릅니다.
바로 대기업의 친주주 행보입니다. 코스피는 역사를 통틀어 지금 수준의 대규모 자사주 매입과 친주주 행보를 겪어온 적이 없습니다.
즉, 당연히 그러한 것들이 미미했던 과거에 비하면 고평가를 받아야 할 점은 있다고 생각합니다.
그러나 우려할 점이 더 많다는 것도 사실입니다. 삼성전자의 경우 역대최고의 영업이익을 기록했지만 반대로 DX부문은 소폭 적자를 기록했습니다.
DX부문에서의 적자를 기록한것은 이례적인 일로, 이처럼 이익이 반도체에 집중된 상황에서는 반도체 수요가 흔들릴 경우 삼성전자의 예상 영업이익도 극단적으로 크게 흔들릴 가능성이 있다고 생각합니다.
그리고 저는, 현 반도체 수요가 영원하지 않다고 보는 쪽입니다. 대략 2027년 말 ~ 2028년 초부터 수요가 줄어들고 경쟁사의 공급이 많아지는 현상이 나올 것이라 예상합니다.
매우 높은 확률로 말입니다.
그리고 현재 삼성전자와 하이닉스의 시가총액은 그것들을 어느정도 반영하고 있긴 합니다만, 그럼에도 아직 기대치가 너무 높다고 생각합니다.
즉, 이렇게 미래 반도체 가격전망에 크게 흔들리는 상황에서는 장기매수도 매도도 권하지 않겠습니다. 큰 출렁임이 있을 때마다 무릎에 사서 어깨에 파는 것을 반복할 계획입니다.
변수는 대기업의 친주주적 행보가 어디까지 가느냐입니다.
현재의 주주환원이 일시적인지, 장기계획을 바꾼것인지는 누구도 모를 것입니다.
만약 주주환원을 축소하는 행보가 나온다면 코스피는 다시 디스카운트 국면으로 빠질 위험이 언제든지 있다고 생각합니다. 하지만 현재와 같은 주주환원 기조를 이어간다면 이 가격대를 유지하는 것도 기대해볼 만 합니다.
또한 정부의 정책변화도 중요하겠습니다만, 통화정책에서의 더 강력한 긴축이나 재정정책의 더 강력한 완화신호는 아직 보이지 않기에 이 부분은 반영하지 않았습니다.
맺음말
전쟁이나 도발등의 상황은 예상을 할 수 없는 영역이므로 제외했습니다.
이 글을 쓴 의도는, 제 중장기 판단을 기록하고, 나중에 실제 시장 흐름과 비교해보기 위함입니다.
저는 트레이딩을 해오며 중장기 전망을 바탕으로 대응하기보단, 단기적 신호와 기술적 매매에 주로 의존해왔습니다. 이후 중장기 관점도 함께 고려하는 방향으로 습관을 서서히 바꾸어왔고,
이제는 그 판단을 글로 남겨 검증해볼 단계에 이르렀다고 생각합니다.
전망 종합은 이렇습니다. 암호화폐 상승, 나스닥 완만한 상승, 코스피 조건부 박스권(장기 보유 피함)
아, 그리고 항간에 떠도는 삼성전자 수백억 매수설은 사실이 아닙니다. 제가 코스피 관련 상품을 시작한지는 반 년 정도밖에 되지 않았습니다.
그리고, 차트갤러리를 제외한 타 유튜브, 오프라인 모임등을 일체 하고 있지 않습니다. 따라서 다른 사이트나 오프라인 모임 등에서 본인이 워뇨띠라 주장하는 사람은 100% 사칭입니다.
또한 일체의 유튜브, 레퍼럴, 리딩방과 봇시스템 판매를 하고 있지 않습니다. 현재 공개하는 거래내역 자료로 매매봇을 만들어 누군가 판매할 것이 우려됩니다. 하지만 매매봇이 실제 수익이 날 것 같을 경우 이미 자료가 있는 제가 먼저 만들어서 돌리고 있었을 것입니다. 절대 속지 말고 구매도 하지 않으셨으면 좋겠습니다.
*그리고 제발 잡주는 하고 싶더라도 재미로만 합시다*
이거 $bac 뱅오아쪽에서 나온 내용
그러면 어떻게 볼 수 있냐면
지금 반도체주들이 오르는게 실적 기대감으로 오르는 게 크다면
전반적으로 반도체주들에 대한 실적 예상치가 너무 높아서 그래서 어닝 때 예상치를 못 채우면 sell the news가 될 가능성이 있다.
그런 내용입니다.
에테나는 진짜 돈을 버는 회사이고, 그 돈을 홀더에게 돌리는 스위치도 켜졌습니다. USDe
https://t.co/m3mXMwu9F9
여러분, 암호화폐판에서 돈을 가장 많이 버는 회사가 있는데 그 주식은 고점 대비 91% 빠져 있다면 어떻게 하시겠습니까. 오늘의 주인공 에테나입니다. 결론부터 말씀드리면 에테나는 매출 있는 토큰에서 배당 있는 토큰으로 변신하는 문턱에 서 있고, 그 스위치는 이미 켜졌습니다. 다만 배당이 실제로 나오려면 조건이 하나 남아 있고, 10월 5일에 거대한 물량이 한꺼번에 풀립니다.
먼저 큰 그림입니다. 에테나는 USDe라는 합성 달러를 발행합니다. 일반 스테이블코인이 은행에 달러를 넣어두고 그만큼 찍는 구조라면, USDe는 비트코인이나 이더리움을 담보로 잡고 동시에 같은 금액의 선물 매도 포지션을 걸어 가격 변동을 상쇄합니다. 이때 선물 시장에서 롱 포지션이 숏에게 지불하는 펀딩비가 에테나의 수익원이 되죠. 그 결과 8월 프로토콜 수익이 약 6,100만 달러로 디파이 전체에서 가장 큰 축에 들었고, USDe 공급량도 40% 넘게 성장하며 신고점을 찍었습니다. 아서 헤이즈가 1,100만 개 이상을 사들인 것도 이 숫자를 보고 움직인 겁니다.
그런데 이 돈이 ENA 홀더와 무슨 상관이냐. 여기서 수수료 스위치가 등장합니다. 8월 27일 거버넌스 포럼에 올라온 제안이 9월 2일 통과됐는데, 내용이 파격적입니다. 에테나 브랜드 아래 모든 사업에서 재단으로 들어오는 순수익의 95%로 시장에서 ENA를 자동 매입하고, 5%만 성장 재원으로 쓴다는 겁니다. 주식으로 치면 이익의 95%를 자사주 매입에 쓰는 회사죠. 발표 직후 ENA는 하루 23% 급등해 0.17달러를 찍었고, 30일 기준으로 79.5% 올랐습니다. 여기에 9월 초 약 50개국 아이폰에 출시된 결제 앱 에테나 페이까지, 재료가 겹쳤습니다.
자, 그런데 스위치가 켜졌다고 바로 돈이 나오는 건 아닙니다. 첫 번째 조건이 USDe 유통량 75억 달러 도달인데, 현재 약 43억 달러 수준입니다. 아직 31억 달러 이상을 더 키워야 바이백이 시작되고, 이후 100억, 150억, 200억 달러 구간마다 배정 비율이 단계적으로 올라갑니다. 다시 말해 배당은 예약됐지만 지급일은 USDe가 얼마나 빨리 크느냐에 달려 있습니다.
오늘 밤 금리 결정도 짚어야죠. 보통 알트코인은 금리가 오르면 맞는데, 에테나는 펀딩비로 먹고사는 구조라 금리 인상이 나와도 상대적으로 버티는 면이 있습니다. 시장이 위험을 감수하고 롱을 걸수록 펀딩비가 오르고, 그게 곧 에테나 매출이거든요. 매크로 방어력이 있다는 말이 그 뜻입니다.
리스크는 명확합니다. 원래 2027년까지 매달 조금씩 풀릴 예정이던 초기 투자자 물량을 재단이 10월 5일 하루에 전부 풀기로 했습니다. 역산하면 약 14억 1,000만 개로 추정되는데, 17개월치를 한 번에 앞당긴 셈이죠. 다만 재단은 그 전에 고점 이후 한 번이라도 매도했던 주요 투자자들의 락업 물량을 장외거래로 전량 매입했습니다. 팔 사람은 미리 정리했으니 남은 물량은 버틸 사람들 것이라는 논리인데, 시장이 이걸 어떻게 받아들이느냐가 10월 초의 승부처입니다. 팀 물량은 기존 일정을 유지해 전체 공급의 약 12%는 계속 잠겨 있습니다.
정리하겠습니다. 에테나는 진짜 돈을 버는 회사이고, 그 돈을 홀더에게 돌리는 스위치도 켜졌습니다. 남은 질문은 두 개입니다. USDe가 75억 달러를 언제 넘느냐, 그리고 10월 5일 물량 폭탄을 시장이 소화하느냐. 사상 최고가 1.52달러 대비 0.14달러라는 가격은 그 두 질문에 대한 시장의 아직 반신반의입니다.
본 내용은 정보 제공 목적이며 특정 자산의 매수·매도를 권유하지 않고, 투자 판단과 책임은 투자자 본인에게 있습니다.
[클래리티 진행사항, 26.09.14 - 투표 하루 전, 트럼프가 결국 받았다.]
1. 공화당이 화요일 클로처 표결을 앞두고 클래리티 법안 최종안을 공개함. 공화당 측 표현으로는 민주당에게 보내는 “last, best and final offer”.
2. 가장 큰 변화는 윤리조항. 민주당 갈레고와 공화당 틸리스가 협상해온 윤리안의 약 80%를 트럼프가 수용함.
3. 대통령 등 고위 공직자는 상당한 규모의 가상자산 관련 이해관계를 매각하거나 Blind Trust에 넣어야 하고, 기존에 백악관이 반대했던 주(州) Attorney General의 집행 권한도 포함됨.
(원래는 딴지 거는 곳이 트럼프 산하 집행기관밖에 없다는 게 불만이었음)
4. 이게 중요한 이유는 이전부터 갈레고를 포함한 민주당 협상파 7명이 “윤리조항이 해결되면 협상 가능”이라는 입장을 보여왔기 때문. 기존 클래리티가 막힌 가장 큰 이유 중 하나가 사실상 이 부분이었음.
5. BRCA도 수정됨. 비수탁형 개발자를 BSA상 금융기관·송금업자로 보는 것을 막는 기본적인 개발자 보호는 유지하지만, Section 1960 등 형사사건까지 명시적으로 보호하던 문구는 삭제됨. 민주당과 검찰 측 우려를 일부 수용한 것.
6. Stablecoin Yield에도 추가 타협이 들어감. 커뮤니티은행에서 스테이블코인으로 대규모 예금이탈이 발생한다고 판단될 경우 재무부가 개입할 수 있는 ‘Circuit Breaker’가 추가됨. 은행권 우려와 Hawley 등 공화당 내부 반대파를 달래기 위한 조치.
7. Ag Title도 수정됨. 거래소·브로커·딜러 간 수직계열화와 계열사 거래, 이해상충 규제를 강화했고, 주 소비자보호법이 계속 적용된다는 점도 명확히 함.
8. 즉 이번 수정은 단순 문구 수정이 아니라, 기존에 클래리티를 막고 있던 윤리 / BRCA / Stablecoin Yield / 소비자보호·이해상충 쟁점을 한 번에 건드린 사실상의 최종 타협안임.
9. 현재 공화당은 53석이라 기본적으로 민주당 7표가 필요함. 공화당 내부 이탈표까지 고려하면 현실적으로는 민주당 8~9표 정도가 필요할 가능성이 높음.
10. 핵심은 갈레고를 포함해 기존 협상파 민주당 의원들이 이번 최종안을 받아들이느냐. 특히 갈레고가 YES로 돌아서면 다른 중도·협상파 민주당 의원들이 따라올 명분이 생김.
11. 며칠 전까지만 해도 “60표를 어디서 구하지?”라는 상황이었다면, 지금은 최소한 “어떤 조합으로 60표를 만들 수 있는지”는 보이기 시작한 상황.
결론: 갈레고를 시작으로 민주당 협상파 7~10명이 실제 YES를 던지느냐가 통과 핵심일듯. 아무튼 클래리티 통과임 ㅅㄱ.
🚨보유하고 있던 이더리움 다 팔았읍니다.
현재 비트코인 이더리움 네러티브 좋고,
차트 분석상 아주 좋고, 수급도 좋고,
코인가격 지금이 바닥인것은 맞다는 것임.
하지만 메크로 경제 지표들이 너무 부정적임.
유가는 다시 100달러를 넘고있는 상황이고,
이게 와리가리 치면서 물가로 전이될 수 있음.
물가 오르면, 연준은 아무리 트럼프가 좋아도
기준금리 미친듯이 다시 올리고, 빅스텝 자이언트스텝 다 해야함.
장기채 금리는 떨어질 기미를 보이지 않고,
제갈량 배센트의 대책도 통하지 않고 있음.
이게 무서운게 장기채금리 상승을 어떻게 막을수 있는 근본적인 방법이 없다는 것임.
최대의 실수이자 어쩔수없는(?) 잘못은,
럼프형이 AI 데이터센터 붐을 일으켰다는 것임.
사실 이란 전쟁, 이거 하나만 놓고 보면, 메크로 경제에 직접적인 타격은 크지 않다고 봄.
그런데 가만히 뒤에서 AI 키우고 조용히 육성하면 되는데, 럼프형이 너무 대대적으로 쇼맨쉽으로 투자를 강행시킴.
미국을 이끌어가는 빅테크 기업에서 CAPEX투자로 회사채 발행이 넘쳐나고, 국채는 자연스럽게 수요가 떨어지며 금리가 높아지는 것.
엎친데 덮친격으로 일본도 엔화가 망가지고,
돈을 미친듯이 풀어대면서 글로벌 장기국채 금리 상승에 압박이 오는중.
일단 살려면 튀어야 함.
솔직히 자존심 부리고 좀 오를수도 있지 않냐고 꺼드럭 댈수도 있다는 것임.
현재 나의 입장은 주식, 크립토 무엇을 투자하던, 10월 초까지는 관망하면서 현금보유를 추천.
이럴땐 오히려 장기보유 하려는 마음가짐보다,
선물 레버리지로 미꾸라지같이 단타 치면서 치고 빠져야함.
그것도 귀찮으면 마음 편하게 현금 쥐고 버틸 수밖에 없음.
일단 살아남아야 한다.
[성재님은 이더리움에 베팅하는데, ETH를 안 사고 비트마인을 사는 이유가 뭔가요?]
여러분도 잘 아시다시피,
저는 이더리움을 좋아하고, ETH가 높게 올라갈거라 의심하지 않습니다.
근데 저는 ETH을 하나도 사지 않고,
비트마인에 모든 금융자산을 올인했습니다.
왜 그런 선택을 했는지,
비트마인을 ETH DAT, ETH 레버리지로만 보지 않는 이유가 무엇인지 평소 가진 생각들을 모두 정리해서 작성해보았습니다.
비트마인에 투자하신다면 한번쯤 읽어보시면 좋겠습니다.
ETH에 투자하신더라도 재미있는 이야기가 많으니 꼭 읽어주시면 감사하겠습니다.
항상 제 글을 읽어주셔서 감사합니다.😍😍
9월 미국장 일정 정리.
이번주 일정
내일 컨퍼런스
샌디스크, 아이온큐
수요일
샌디스크 컨퍼런스 또 있음.
목요일
오라클 실적발표.
엔비디아 컨퍼런스
PPI 발표
금요일
CPI발표 불꽃 발표.
--------------------------------------------------
16일~17일 연준 금리 결정.
18일 일본 금리 결정 + 세마녀의 날
21일 리밸런싱
24일 코스트코 실적발표
30일 마이크론 실적발표 + 분기 말 리밸런싱.
스테이블코인, RWA 시대에
알아두면 좋은 코인
비트코인 > 디지털 금 , 가치저장 ,전송
트론 > 테더가 가장 많이 움직이는 체인
리플 > 기관 자금·국경 간 정산
스텔라 > 토큰화 자산 + 글로벌 결제공개 인프라
이더리움 > 스테이블 코인 ,RWA 핵심 생태계
솔라나 > 빠른 결제, 토큰화
아발란체 > 기관 자산 토큰화
수이 > 스테이블 결제, 토큰화
비앤비 , 아비트럼 > 온체인 금융 확장기관 정산
캔톤 > 은행,증권사 결제 , 국채 토큰화
헤데라 > 기업 ,기관 RWA 인프라RWA , 데이터
온도 > 국채, 주식 토큰화
체인링크 > 가격, 정산, 체인 연결
피스네트워크 > 온체인 금융 가격온체인 금융
에이브 > 스테이블 예치 , 대출
유니스왑 > 스테이블 , 토큰화 자산 거래
하이퍼리퀴드 > 온체인 파생
나중에 이름 다시 찾아보게 될 코인들입니다.
일단 저장해두세요.
하락에 다시 줍고싶은 아이들이 넘쳐난다....
보유중인것도 있다.. 티커 알아가쇼
우선 로봇,라이다 - 반도체 다음은 로봇이라 확신[1]
다른 한 곳 이라면, ‘ $LABU '
$oust
$amba
스핀트로닉스 - 더 더 더 반도체던 뭐던 성능을 업 하기위핸 얘넨 필수 불가결 ㄹㅇ이다.
$mram
$nvec
드론심장과 눈 - 미사일 그만 쏴야겠제? 그냥 딸깍 해야겠제?
$avav - 야동야동은 지금 ㅈㄴ싸보임 줍기 적기(?) 같음
$ampx
$lpth
희토류 - 세라베르데,탑 - / 일본향 자석 - 우라늄 연계
$alm
$Usar
$UUUU
전력 - 천연가스와 모듈 그리고 미래 와 시간,공간
$eroc
$BE
$inio
$frvo
데이터센터 - 시간과 공간 그리고 연결
$brun
$nbis
$aaoi
$viav
$form
반도체 - 안사고싶다. 난 홍대병이기 때문,
하나만 뽑자면, $AMD
우주 - 안갈꺼야?
$rdw
$rklb
$PL
코인 - 패스
더많은데, 애기 입원해서 여기까지...
긴급) 클래리티 법안 안 될 확률 95% 이상인데,
비트코인 안부러지는 4가지 이유
우선
모두가 기대하는
9월 15일 클로처 되도
일정상 클래리티 안 될 확률이 굉장히 높아졌다
왜?
하원 공화당이 9월 21일·28일 주 회기를 취소했다
즉 9월 17일까지만 하원은 일하고
중간선거 하러 간다
하원 이미 통과됬잖아?
기적적으로 클로처 통과된다고 치자
수정안이 하원을 거쳐야한다
근데 9월 17일 이 후
하원은 텅비었다
결국 내년에 통과가 될거 같다
근데 왜 비트코인 가격은 안부러질까?
1. 이미 통과 된 지니어스법안 발효 1월 18일
2. SEC, CFTC 부분적 클래리티 법안
3. 미국 은행들의 본격적인 블록체인 사업 움직임
4. 클래리티 법안 불확실성 해소
클래리티가 27년에 통과되면
진짜 미친 폭풍이 올거같다.
27년이면 JP모건 웰스파고 뱅크오브아메리카
컨소시엄 스테이블 코인이 나온다
월가도 준비가 거의 끝났다는 것이다
그리고 이미 지니어스법안 최종규칙도 나왔을테니
JP모건 국채 토큰화도 더 불티나게 팔렸을 것이다
27년이면 이미 러시아도 비트코인 담보 대출
파일럿 시행은 끝났다
27년이면 비트코인 반감기도 더 가까워진다
진짜 상상치도 못하게
비트코인은 2년 안에 6억 이상
4년 안에 10억 이상 갈것이다
아 그리고 11월 3일까지
하원 지지율 탈환을 위해
공화당의 정책들이 거세게 나올 것이다 ㅋㅋ
[미국 하원 중간선거전까지 사실상 휴회, 클래리티 망한 건가요?]
1. 미국 하원은 오는 14일 복귀한 뒤 약 4일간 회의를 진행하고 중간선거 전까지 사실상 휴회 예정.
2. 클래리티 법안 남은 절차는 상원 1차 클로처 → 2차 클로처 → 상원 본회의 통과 → 하원 재의결 → 대통령 서명이다.
3. 하원은 이미 294대 134로 초당적 통과를 시켜 둔 상태다.
4. 원래부터 쟁점은 9월 15일 상원 1차 클로처 60표다. 하원이 아니라 상원이 병목이긴 함.
5. 그러나 하원이 자리를 비우면서 9월 안에 전 과정을 끝내는 타임라인은 매우 어려워짐.
6. 다만 11월 중간선거 직후 재의결하는 곳은 “새 하원”이 아니다. 새 의원은 2027년 1월 3일에야 출근하고, 그 전에 투표하는 건 지금 하원이다.
7. 상원이 올해 안에 본통과까지 하면, 하원 재의결은 레임덕에서 현재 하원이 처리할 수 있다. 상원만 통과했다고 끝난 건 아니지만, 그때는 하원 허들이 상대적으로 낮다.
8. 2027년 1월 3일까지 양원 통과와 서명을 못 하면 이 법안은 폐기되고, 다음 의회에서 하원부터 다시 올려야 한다.
결론: 여전히 9월 15일 상원 1차 클로처 60표를 못 넘기면 클래리티는 올해 사실상 끝. 넘기면 진짜 개빠르게 해야 9월 아슬… 사실상 중간선거 이후에나 트럼프 사인 보는 분위기.
(오히려 민주당은 선거때문에 투표 안 해주진 않을듯, 1차 클로처 통과 확률은 더 올라 간거 아닌가…싶은 갠적인 생각)
📊 2026년 8월 미장 투자 자산 업데이트🎯
💰 8월 미장 수익 자산:
2,227,906,727원 (약 22.2억원)
📈 전월 대비: +278,671,655원 (+14.30%)
💵 현금: 80,000,000원
💱 환율
7월 말: 1,443원
8월 말: 1,368.5원
한 달간 -74.5원(-5.16%)
자산 증가에도 불구하고 환율 하락이 원화 평가액에 상당한 부담으로 작용
📈 최대 기여: $ABCL · $PLTR
📉 최대 부담: $RKLB
😮💨 가장 마음고생한 종목: $LPTH
🆕 포트폴리오 변화:
$CCXI 신규 편입 / $USAR 매도
❤️🩹 8월 한줄 평가
자산은 전월보다 약 2.79억원 증가했지만, 씁쓸한 한 달.
기대했던 회복에는 미치지 못했고 종목별 주가 흐름뿐 아니라 환율 급락, 지정학적 불확실성, 금리 우려까지 함께 부담으로 작용했습니다.
결국 다시 한번 좋은 종목을 고르는 것만큼 매크로 환경을 읽는 것이 중요하다는 점을 확인한 한 달이었습니다.
🎯 9월 대응
① $CCXI 상장 과정 체크
상장 일정과 진행 과정 집중 확인
② $LPTH 진행 상황 집중 추적
사업 진행·실적·주요 프로그램 변화 확인
③ 매크로 변동성 대응
지정학 · 금리 · 환율 움직임 지속 체크
④ 연말 계획은 유동적으로
35억원이라는 장기 목표는 유지하되 현재의 불확실성을 감안해 목표에 쫓기기보다 현금과 투자 기회를 유연하게 관리할 계획입니다.
📌 8월의 교훈
자산이 증가했다고 반드시 만족스러운 달은 아니다.
종목만 보는 투자가 아니라 환율·금리·매크로까지 함께 보는 자산 운용이 필요하다.
$LPTH
🚨 $LPTH — FY2026 연간 실적 발표일 공식 확정✔️
LightPath Technologies가 FY2026 4분기 및 연간 실적 발표 일정을 공식 발표했습니다.
📅 발표/컨퍼런스콜
• 미국 동부시간: 9월 10일 오후 5:00
• 한국시간: 9월 11일 오전 6:00✔️
• 대상: FY2026 Q4 + FY2026 전체 연간실적
이번에는 단순한 시장 예상일이 아니라
LightPath가 9월 3일 직접 발표한 공식 일정입니다.
🔥 이번 실적에서 가장 중요한 것은 EPS 하나가 아닙니다.
지난 Q3 기준 LPTH는
• 매출 $19.1M
• 전년 대비 +109%
• Gross Margin 36.3%
• Adjusted EBITDA +$1.1M
• Backlog 약 $111M
• FY26 9개월 누적 매출 $50.6M
까지 올라왔습니다.
따라서 Q4에서 확인해야 할 핵심은 다음입니다.
① Q4 매출 성장 지속 여부
② Gross Margin 35%+ 유지/확대 여부
③ Adjusted EBITDA 흑자 지속 여부
④ $110M+ Backlog의 추가 증가 또는 매출 전환
⑤ G5 Thermal Imaging 성장
⑥ BlackDiamond 수요와 생산 Capacity
⑦ $11M C-UAS 후속 주문 진행상황
⑧ 대형 방산 Program of Record 진행상황
⑨ NGSRI 관련 일정에 대한 Sam Rubin의 설명
⑩ FY2027 매출·수익성 전망
🎯 특히 지금은 숫자보다 Guidance가 중요합니다.
최근 주가 급락으로 시장이 우려하는 것은
LPTH의 과거 실적보다 앞으로의 성장속도입니다.
따라서 9월 10일 실적에서
Backlog → 실제 매출 전환
Defense → 생산 확대
G5 → 성장
BlackDiamond → Ge 대체 확대
NGSRI → 일정 확인
C-UAS → 신규 수주
이 연결고리가 유지되고 있는지를 확인해야 합니다.
반대로 매출 성장 둔화,
Backlog 감소,
Program of Record 지연,
FY27 전망 하향이 나온다면
최근 주가 하락을 단순한 수급 문제로만 볼 수 없게 됩니다.
📌 현재 시장 예상치는 출처마다 차이가 있지만
대략 Q4 매출 $18M~$21M 수준,
EPS는 손익분기점 부근을 보고 있습니다.
그러나 LPTH는 아직 소형 성장기업이기 때문에
컨센서스 몇 센트 차이보다
FY27 성장률과 방산 프로그램의 실제 양산 일정이 훨씬 중요합니다.
🔥 결론
9월 10일은 최근 LPTH 급락 이후
가장 중요한 첫 번째 공식 검증일이 됐습니다.
지금 시장이 묻는 것은 하나입니다.
“LPTH의 사업 자체가 흔들린 것인가,
아니면 주가만 먼저 무너진 것인가?”
9월 10일 실적과 Sam Rubin의 컨퍼런스콜이
그 질문에 대한 첫 번째 답을 줄 가능성이 큽니다.
$LPTH
결론부터 말씀드리면,
ZeroHedge의 LPTH 직접 언급 외에
오늘 새로 확인된 대형 수주·정부지원·BlackDiamond 계약 같은 결정적 공시는 없습니다.
LPTH가 오늘 공식적으로 발표한 새 내용은 9월 10일 실적발표 일정입니다.
다만 이번 기사에서 조금 더 주목할 대목은 있습니다.
1. 기사 흐름 자체가 상당히 흥미롭습니다
ZeroHedge가 그냥 LPTH를 우연히 끼워 넣은 것이 아닙니다.
기사의 논리가 정확히
우크라이나 드론 대량소모
→ 약 1,500만 대 추정
→ Ge 약 15톤
→ 세계 Ge 수요 약 4%
→ Drone + Counter-Drone가 새로운 Ge 수요원
→ 서방 정부가 국내생산·가공능력·공급망 확보에 나설 가능성
→ 그리고 바로 LPTH의 germanium-free IR 소재를 언급
하는 구조입니다.
즉, BlackDiamond를 단순히 LPTH가 주장하는 신소재가 아니라 '서방의 Ge 공급망 문제에 대한 하나의 해결책'으로 외부에서 보기 시작했다는 의미가 있습니다.
이게 이번 기사에서 제가 가장 높게 평가하는 부분입니다.
2. 더 중요한 것은 이미 실제 고객 쪽에서 전환이 시작됐다는 점
여기서 기사만 보고 끝내면 안 됩니다.
지난 Q3에서 Rubin은 애널리스트 질문에 방산 프라임들이 작은 직경의 Ge 렌즈를 BlackDiamond로 교체하려는 움직임이 이미 진행되고 있다고 설명했습니다.
대구경 렌즈도 불가능한 것은 아니지만 BlackDiamond가 더 부드러운 소재이기 때문에 기계설계 변경과 고객 공동 엔지니어링이 필요하다고 설명했습니다.
그리고 회사는 이미 G5의 cooled IR camera 제품군을 BlackDiamond 기반으로 재설계하는 작업을 2026년 여름 말까지 완료하는 목표를 제시했습니다.
이게 9월 10일 실적에서 상당히 중요해졌습니다.✔️
여름이 이제 끝났기 때문입니다.
따라서 Rubin에게 이제는
> “계획하고 있습니다.”
가 아니라
> “G5 BlackDiamond conversion이 실제로 어디까지 끝났습니까?”
를 물을 시점입니다.
3. 정부지원 부분도 연결점이 하나 있습니다
Rubin은 Q3 콜에서 Office of Strategic Capital 등을 포함한 정부기관과 생산능력 확대 자금 지원을 논의하고 있다고 직접 말했습니다.
다만 당시 표현은 명확했습니다.
**“very early stage”**이며 가까운 시일 내는 아니고 다음 회계연도 지원 가능성을 보고 있다는 수준입니다.
이번 BMO/ZeroHedge 논리는 바로 이것과 맞물립니다.
Drone/C-UAS 확대 → Ge 전략물자 문제 심화 → 미국 정부 국내 공급망 확보 → Ge 대체재 필요 → BlackDiamond → LPTH 생산능력 확대 → 정부자금 가능성
아직 마지막 화살표는 확정이 아닙니다.
하지만 과거보다 논리적 연결은 상당히 강해졌습니다.
4. OptimusDelta의 “$600M MC에서 계속 산다”는 부분은?
이건 개인 투자자의 판단입니다.
그리고 “LPTH가 여전히 선두를 달리고 있다” 역시 투자자의 평가이지 새로운 회사 정보가 아닙니다.
따라서 저는 이 부분에는 별도의 의미를 두지 않겠습니다.
오히려 중요한 것은 그 사람이 붙인 원문 캡처입니다.
LPTH라는 이름과 BlackDiamond의 역할이 외부 기사에서 직접 연결됐다는 것이 핵심입니다.
🔎 지금 제가 보는 LPTH의 상태
흥미롭게도 투자논리가 두 갈래로 갈리고 있습니다.
주가가 걱정하는 것
NGSRI 불확실성
→ FY28로 매출 시점 이동 우려
→ Lockheed 독점 기대 약화
→ 최근 강한 주가 조정
Canaccord도 NGSRI 생산매출을 FY28로 미루면서 목표가를 $16.50→$15.50으로 낮췄습니다.
다만 Buy는 유지했습니다.
이것은 며칠 전 나온 내용으로 새로운 뉴스는 아닙니다.
반대로 사업 쪽에서 강화되고 있는 것은
Drone/C-UAS → Ge shortage
→ BlackDiamond
→ G5 Ge-free camera
→ C-UAS orders
→ 미국 공급망 정책
입니다.
그리고 회사의 공식 자료에서도 방산 비중이 과거 10% 미만에서 현재 매출의 대부분으로 올라왔고, BlackDiamond 기반 G5 카메라와 대형 방산 POR를 성장축으로 명확하게 제시하고 있습니다.
그래서 저는 지금 LPTH를 **“투자논리가 깨진 상태”보다는 “NGSRI 기대치가 재조정되는 동안 BlackDiamond/C-UAS 논리가 실제 숫자로 증명돼야 하는 구간”**으로 봅니다.
그리고 우연히도 그 검증 기회가 불과 일주일 뒤입니다.
9월 10일 장 마감 후 FY26 Q4·연간 실적 → 한국시간 9월 11일 오전 6시 컨퍼런스콜.
이번에는 매출 숫자만큼이나 BlackDiamond 전환 완료 여부 + 신규 design-in/POR + C-UAS 추가 수주 가능성 + 정부 capacity funding + FY27 가이던스 + NGSRI 설명을 집중해서 보는 것이 맞습니다.
현재까지 오늘 아침 새로 확인되는 정보 중에서는 ZeroHedge의 LPTH 직접 언급이 가장 의미 있는 외부 변화입니다.
신규 계약이나 정부지원 확정은 아직 없습니다.