En 2015, grandes analistas de Twitter crearon un chat privado. Hoy comparten sus análisis y la mejor información económica. Si necesitan fiabilidad, razón aquí.
Listado de #twecos 2025. Enhorabuena a todos. Entre ellos somos 5 miembros de @Thinknomics: @Godivaciones@mariadelamiel@plalanda_II@_perpe_ y un servidor. Otros grandes merecedores de estar en el ranking no figuran porque no tuitean con su nombre real https://t.co/iFaLlWCdd9
Parece que está de vuelta —por todo lo alto— quien jamás debió marcharse de esta red social.
Bienvenido, amigo. Vuelve a iluminarnos con tu brillante conocimiento de nuestro Estado del Bienestar, con tus debates, tus gráficos y tus datos irrefutables.
Te echábamos de menos.
El gasto público ha crecido 118.000 millones de euros en términos reales entre 2018 y 2024, un 19,5% más. ¿Por qué apenas se nota?
De cada 100 euros de aumento, 35 han ido a pensiones e incapacidad y otros 9 a desempleo, familia, IMV y exclusión social. Casi la mitad del aumento son transferencias a hogares concretos, sobre todo a jubilados.
Los servicios que usa a diario un hogar de clase media suman una quinta parte del aumento. La sanidad se lleva 13,5 euros de cada 100, con cada vez más pacientes mayores, y la educación, 7.
Otros 16 euros van a asuntos económicos, que incluyen transporte, subvenciones y ayudas a empresas.
En ese mismo periodo, la población ha crecido un 4,6% y la presión fiscal ha pasado del 35,2% al 38,1% del PIB.
la caída desde máximos de #Nvidia (que empezó antes de los escándalos de su CEO) ya alcanza el -35%, eso son casi 2 billones de $ de capitalización, que se dice pronto.
España fue uno de los cuatro países de la UE que aumentó la carga fiscal sobre el trabajo (impuesto sobre la renta y cotizaciones sociales) entre 2019 y 2025. En el resto de la UE aplicaron políticas fiscales para rebajar esta carga impositiva.
https://t.co/hZcD1als85
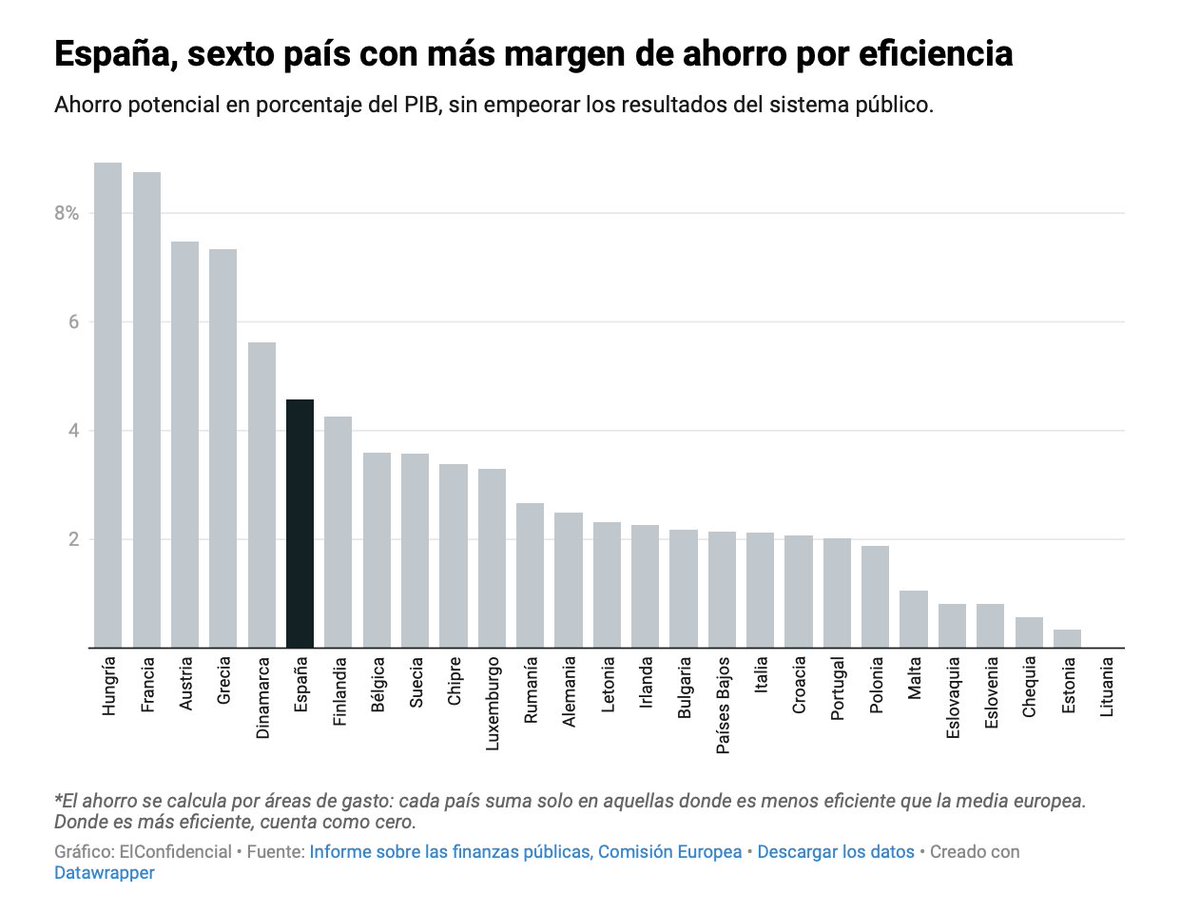
Hay vida más allá de subir la presión fiscal: España podría ahorrar hasta 82.000 millones de euros anuales si su sector público fuera tan eficiente como la media de la UE.
No es una ocurrencia, sino una estimación de la Comisión Europea. España necesita un 6,6 por ciento más de recursos que el promedio europeo para obtener los mismos resultados. En protección social, la diferencia alcanza el 24,4 por ciento.
Y hay otra conclusión especialmente interesante. Reorientar parte del gasto hacia educación e infraestructuras podría elevar el PIB a largo plazo hasta un 4,4 por ciento.
Los 82.000 millones son un ahorro potencial, no dinero que pueda recuperarse de un día para otro. Pero el diagnóstico es bastante claro: antes de discutir cuánto más dinero necesita el Estado, convendría preguntarse qué resultados obtiene con el que ya tiene.
Por @crisdolz96.
https://t.co/CC96qvFkrz
1/ Las medidas fiscales sobre la energía están conteniendo la inflación: el IPC general se sitúa en el 4,9% anual, frente al 5,6% que alcanzaría sin ellas.
La subyacente se sitúa en el 3,14%. Aunque el cambio de base y de metodología dificulta su interpretación, es preocupante.
⚠️España se sitúa entre los países UE de menor eficiencia en el gasto público: gasta 6,6% más que media UE27 para lograr los mismos resultados de las políticas públicas, empeorando en la última década.
Si fuera igual de eficiente que media UE ahorraría cada año un 4,6% del PIB.
Datos de @ferpintoh:
"En 2024, el gasto público en vivienda en España rondó los 3.400 millones de euros, según la clasificación funcional COFOG de Eurostat e IGAE. Esa cifra recoge la promoción de vivienda y las ayudas al alquiler de todas las administraciones.
Ese mismo año, los impuestos vinculados directamente al mercado inmobiliario (IBI, plusvalía municipal, ITP y AJD) aportaron cerca de 28.700 millones, el 1,8 % del PIB. Si se suman estimaciones del IVA de la vivienda nueva y del IRPF sobre alquileres y ganancias inmobiliarias, la cifra se aproxima a 38.000 millones, el 2,4 % del PIB.
No es una anomalía de un año. Entre 2017 y 2024, por cada euro de gasto en vivienda se recaudaron entre 7,5 y 15 euros del sector, según el año y el perímetro considerado."
En la comparativa europea de ejecución de fondos, destacan los países que canalizaron los recursos hacia industria, energía y medidas fiscales. Francia alcanzó un 96,5 %, Dinamarca un 92,4 %, Países Bajos un 87,3 % y Alemania un 82,3 %.
Resumen de la ejecución española de los NextGeneration: se sitúa casi 10 puntos por debajo de la media europea (43,8 %), con más de 60.000 millones en préstamos no utilizados y un 22,6 % del gasto derivado a partidas corrientes en lugar de inversión transformadora.
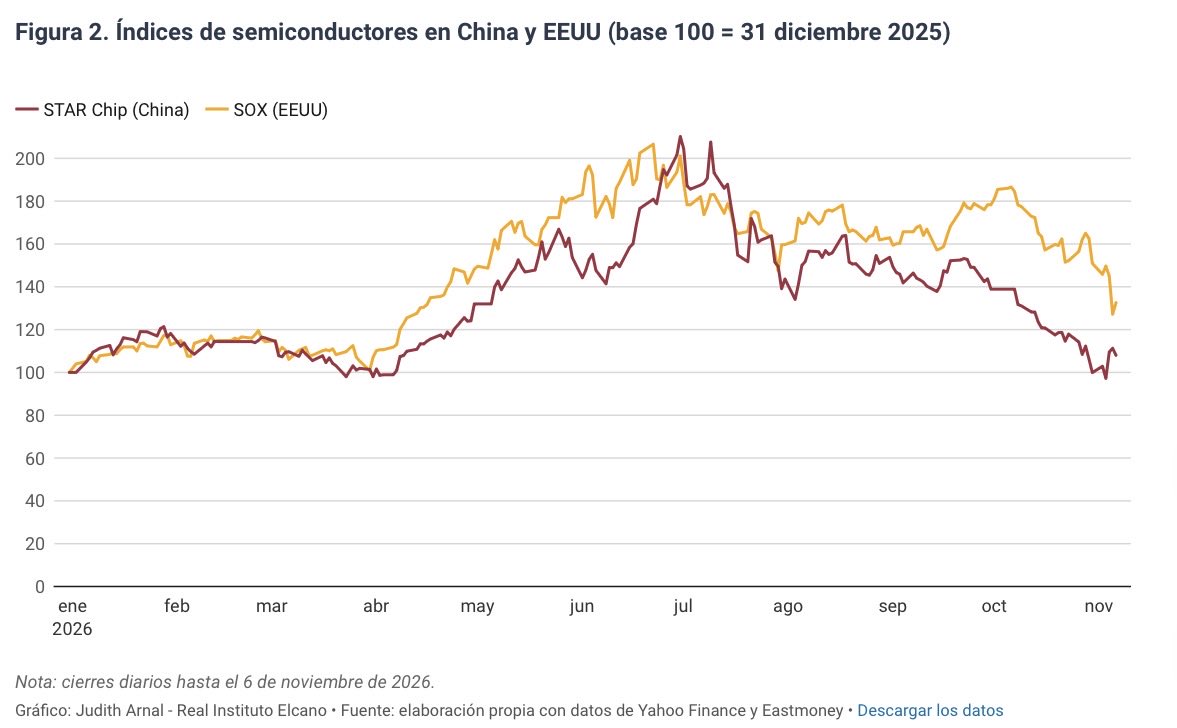
𝗠á𝘀 𝗯𝘂𝗿𝗯𝘂𝗷𝗮 𝗲𝗻 𝗖𝗵𝗶𝗻𝗮, 𝗺á𝘀 𝗱𝗲𝘂𝗱𝗮 𝗲𝗻 𝗘𝗘𝗨𝗨: 𝗹𝗼𝘀 𝗱𝗼𝘀 𝗮𝗷𝘂𝘀𝘁𝗲𝘀 𝗱𝗲 𝗹𝗮 𝗜𝗔 𝗲𝗻 𝗯𝗼𝗹𝘀𝗮
Publico en el @rielcano un análisis sobre las dos correcciones de la IA en bolsa.
📉 El STAR 50 chino ha caído un 43% desde finales de junio. El Nasdaq 100 cae un 14% desde su máximo de octubre, tras su peor jornada desde marzo de 2020. Los mercados no dudan de la tecnología, sino de que las inversiones se recuperen a tiempo.
1️⃣ 𝗗𝗼𝘀 𝗲𝗰𝗼𝘀𝗶𝘀𝘁𝗲𝗺𝗮𝘀 𝗱𝗲 𝗜𝗔 𝘀𝗲𝗽𝗮𝗿𝗮𝗱𝗼𝘀
🔹 EEUU y China tienen empresas propias en los seis eslabones: diseño de chips, fabricación, memoria, componentes ópticos, nube y modelos. Los controles de exportación y la búsqueda china de autosuficiencia los han separado.
🔹 En China, la cuota de Nvidia ha bajado del 55% al 34%. Huawei ya tiene el 28%.
🔹 Alibaba tiene el 37% de la nube china, pero sólo el 4% del mercado mundial.
🔹 Los modelos chinos de pesos abiertos suponen el 41% de las descargas en Hugging Face.
2️⃣ 𝗦𝗼𝗯𝗿𝗲𝘃𝗮𝗹𝗼𝗿𝗮𝗰𝗶ó𝗻 𝘆 𝗽𝗿𝗲𝘀𝗶ó𝗻 𝗽𝗼𝗹í𝘁𝗶𝗰𝗮
🔹 Los índices de chips de EEUU y China duplicaron su valor en el primer semestre. Desde entonces, el STAR Chip cae un 49% y el SOX un 36%.
🔹 En China, el regulador advirtió en junio contra el uso de la IA para inflar valoraciones, y en octubre Pekín rechazó la "inversión ciega".
🔹 En EEUU, los demócratas ganaron Texas, Ohio y Georgia con programas para pausar o condicionar los centros de datos. Texas concentra el 27% de la capacidad prevista.
3️⃣ 𝗠á𝘀 𝘀𝗼𝗯𝗿𝗲𝘃𝗮𝗹𝗼𝗿𝗮𝗰𝗶ó𝗻 𝗲𝗻 𝗖𝗵𝗶𝗻𝗮, 𝗺á𝘀 𝗿𝗶𝗲𝘀𝗴𝗼 𝗳𝗶𝗻𝗮𝗻𝗰𝗶𝗲𝗿𝗼 𝗲𝗻 𝗘𝗘𝗨𝗨
🔹 El PER del STAR 50 llegó a unas 250 veces y aún rondaba 100 a finales de octubre. El del Nasdaq 100 está en torno a 30. Las empresas de IA son el 42% de la capitalización china.
🔹 En EEUU, el flujo de caja libre ya es negativo en Alphabet, Meta y Amazon. El sector recurre a bonos, arrendamientos, SPV y crédito privado. El riesgo es que la corrección pase de las acciones a la deuda.
🔹 China combina dinero público, caja de las plataformas, salidas a bolsa y préstamos. El apoyo público amortigua el ajuste, pero las empresas jóvenes pueden quedarse sin financiación.
4️⃣ 𝗜𝗺𝗽𝗹𝗶𝗰𝗮𝗰𝗶𝗼𝗻𝗲𝘀
✅ China ha invertido más de 100.000 millones de dólares en centros de datos desde 2021. Su cuello de botella sigue siendo el acceso a chips avanzados.
✅ En EEUU, financiación, caja y permiso político se han complicado a la vez. Lo más probable es un menor ritmo de inversión, no una parada. La inversión tecnológica explica cerca de un tercio del crecimiento de EEUU.
✅ La carrera de la IA tiene dos límites distintos: China necesita acceso a chips; EEUU, que las inversiones generen ingresos suficientes para sostener su deuda.
👉 Análisis completo: https://t.co/oMaBhN61H3
Un problema extra del CIS es que el sesgo de su muestra ha CRECIDO. Era de +15 a +22 izquierda.
Es decir, en el recuerdo de voto 2023 debería entrar parejo izquierda y derecha (casi empataron). Pero entre los entrevistados que contestan al CIS hay +22 para izquierda.
Esto ya lo sabíamos. Con un matiz: esa desviación está en máximo.
Los analistas de seguridad han destapado una red de falsos lectores y editores de PDF que sirven como fachada para introducir un peligroso troyano bancario.
Una de esas apps es Anatsa y ya ha conseguido más de 10.000 instalaciones
https://t.co/IB9HM2sZJ4