Bachelor in Business Administration. Lector incansable y amigo del largo plazo. La suerte se trabaja cada día. Comparto mis tesis en mi substack gratuito.
Publicada la cuarta y última tesis del año.
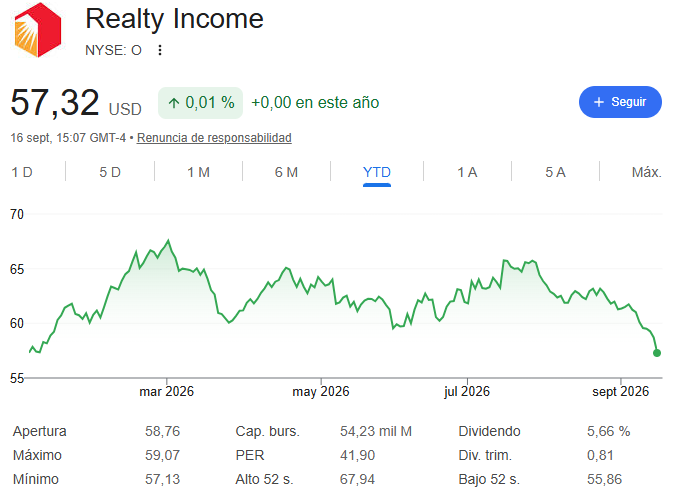
La empresa es Realty Income $O.
Conocida como The Monthly Dividend Company. ✅
- Contratos Triple Net.
- Aristócrata del dividendo .
- 664 meses dando dividendos con 112 aumentos pasando de $0,90 en 1994 a 3,23$ en 2025. 📈
- Clientes como 7-Eleven, Walmart o Home Depot.
- Deuda conservadora con calificación crediticia A3 de Moody’s y A- de S&P.
- Expansión a Europa.
- Crecimiento del AFFO por acción al 5,5% desde 1996.
- Cotiza a 13x AFFO.
- Resiliencia total a las crisis de 2008 y 2020.🏰
- 13,7% de retorno total desde 1994.
Todo esto y mucho más en mi substack gratuito:
https://t.co/AL5x6w6wsO
A finales de 2025, publiqué la tesis de Realty Income
$O
En ese momento cotizaba a 56$ y presentaba una valoración muy interesante para iniciar una posición media.
En pocas semanas, subió a 68$, una revalorización del 21% que la llevó a cotizar a 16x AFFO, nivel en el que la tesis dejó de ser asimétrica y donde decidí vender toda la posición, para rotar hacia empresas que en ese momento ofrecían mejores opciones.
Con el encarecimiento del petróleo y consiguiente repunte de la inflación, el mercado descuenta subidas en los tipos de interés, lo que ha provocado un repunte importante en la rentabilidad del bono estadounidense a 10 años.
¿Qué consecuencia tiene todo esto? Que el mercado exija mucha más rentabilidad para invertir en este tipo de compañías.
Actualmente, Realty Income ha vuelto a cotizar a 13x AFFO, ofreciendo una rentabilidad por dividendo del 5,6% con un payout del 73%.
¿Qué rentabilidad puede ofrecer a partir de aquí? Teniendo en cuenta que contamos con una rentabilidad por dividendo del 5,6% y estimo que el AFFO por acción crecerá entorno al 4%, obtendríamos una rentabilidad cercana al 10% anual si se mantiene el múltiplo de valoración.
En caso de que la inflación se controle y los tipos de interés bajen en el futuro, esa rentabilidad aumentaría debido a la rotación de capital desde la renta fija hacia la renta variable, beneficiando a compañías de dividendos como Realty Income.
No obstante, toda inversión conlleva riesgos:
-Riesgo macroeconómico y de consumo: Si los tipos se mantienen elevados de forma prolongada, podrían desencadenar una recesión que afecte al consumo. Gran parte de los inquilinos de Realty Income pertenecen al sector retail.
-Impacto en el coste de capital y crecimiento: Realty Income financia su expansión principalmente a través de tres vías: ampliación de capital (50%), deuda (35%) y flujo de caja retenido (15%). Con tipos altos prolongados, la cotización se mantendrá deprimida, restando atractivo a la emisión de nuevas acciones si no surgen adquisiciones con retornos extraordinarios.
Al mismo tiempo, financiarse vía deuda resultará más caro, reduciendo el spread de inversión y ralentizando el ritmo de crecimiento.
Actualmente mi posición sigue siendo pequeña y planeo incrementarla gradualmente si la cotización continúa cayendo.
Disclaimer:
El contenido de esta publicación tiene únicamente fines informativos y educativos. No constituye en ningún caso una recomendación de inversión ni una invitación a comprar o vender valores. El autor no asume responsabilidad alguna por las decisiones tomadas a partir de esta información. Toda persona interesada en invertir debe contar con la formación adecuada o recurrir a un asesor financiero debidamente autorizad
@yonki_mercados Precisamente parte de esa caída viene de una valoración excesiva que hace que las recompras generen menos valor y haga que el beneficio por acción crezca menos. El mercado se da cuenta y la tumba a una valoración donde las recompras vuelven a tener sentido.
@GaliciaInvestor 3- Caseys General Stores $CASY me pareció una excelente compañía, simplemente vendí porque se puso algo cara. Nunca más he vuelto poder a entrar y desde 270$ ha sido un cohete.
@GaliciaInvestor 2- Murphy USA $MUSA necesitaba más crecimiento orgánico, mejoras en los productos de venta y no confié lo suficiente en el excelente capital allocation de la compañía con las recompras de acciones.
Me parece una muy buena idea tener la cartera de Bill Ackman, con ese descuento.
Compañías como $MSFT $V $MA $META $QSR $BN $UBER $SPGI $NFLX o $AMZN con tantísimo descuento y con la gestión de Ackman.
Hoy, he vuelto a ampliar y ya es la primera posición de mi cartera.
Sigue ampliándose el descuento sobre el NAV en $PSH.
Actualmente es del 33,8%.
¿Qué significa eso? Que por cada 100£ que vale la cartera de Bill Ackman, tú como inversor, la compras a 66,2£.
@AbrilQuim Tu estrategia entiendo que es aflorar valor rápido de un activo a través de un re-rating (que básicamente es que los inversores valoren ese mismo activo con mejores ojos) y saltar a otro.
Porqué si no, personalmente no entiendo para que buscas el re-rating.
@AbrilQuim Pero sigo sin entender porqué quieres ese re-rating.
Hay empresas por ejemplo, que creen que la mejor manera de devolver capital, es recomprar acciones ($CACC, $DVA, $AZO) qué sentido tiene que quieras un re-rating? Si el coste de esta devolución de capital será menos eficiente.
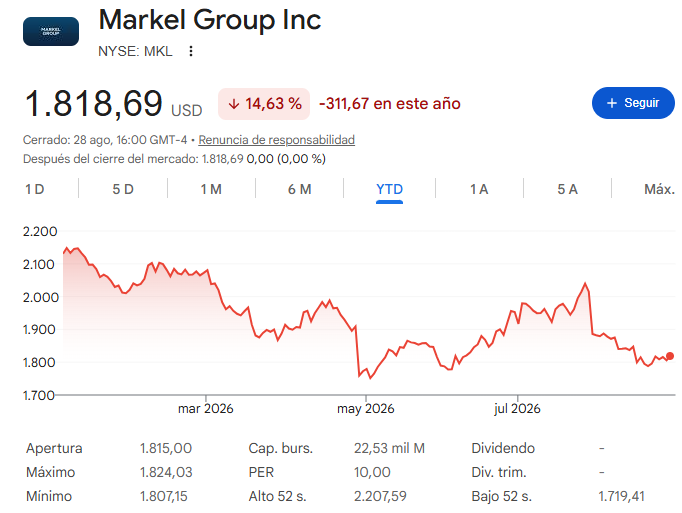
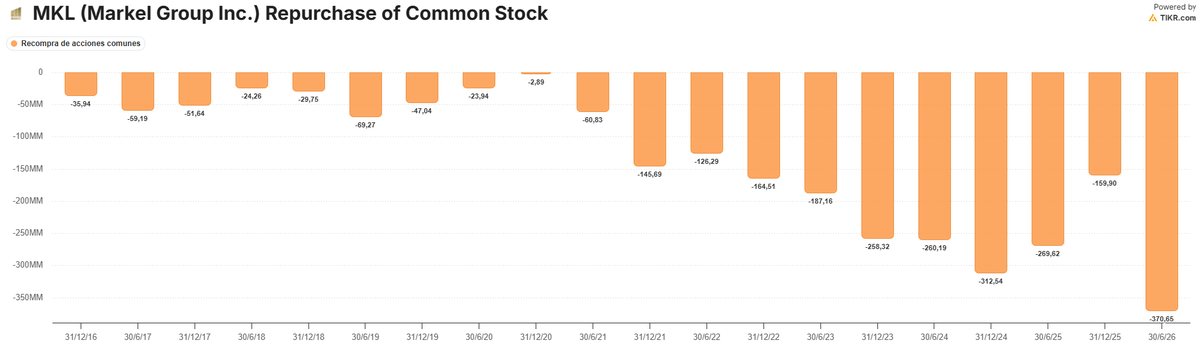
Una de las empresas que estoy ampliando en cartera es Markel Group. $MKL
Markel es una aseguradora poco emocionante, pero muy bien gestionada por Tom Gayner.
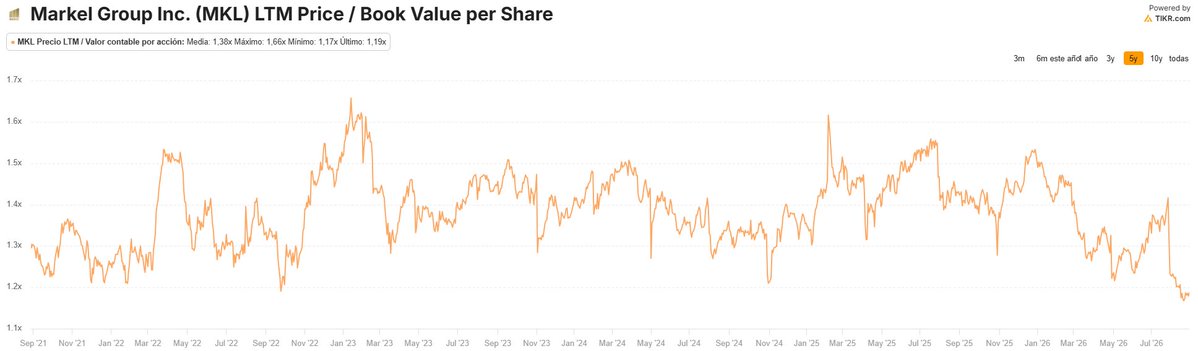
La compañía está aprovechando la valoración de 1,2x P/B para aumentar la recompra de acciones.
Eso es. Al final lo de la adquisición es correcto, como comenta Pedro. El problema es haber hecho recompras a $500-$600 y a $120 ponerte a reducir deuda.
Creo que a $123 es una gran inversión y muy asimétrica, pero eso no quita que piense que lo han hecho bastante mal.
Si tuvieran la deuda a 2x y simplemente el mercado no la quiere y ellos ahora pueden recomprar masivamente, nada que decir. También es verdad que la valoración actual es debido a la inmensa deuda que tiene en balance.
Si ahora que el mercado no te premia y te pone a 2,5x P/FCF de 2027 crees que debes repagar deuda y recomprar menos, lo cual me parece correcto, significa que las recompras que han hecho hasta ahora no han sido muy eficientes.
Dicho esto, es la segunda posición de mi cartera a un precio medio de 127$.
💰 | Alejandro Inurrieta, doctor en Economía:
“El sistema de pensiones es sostenible porque los bancos centrales tienen la capacidad ilimitada de creación de dinero para pagar estos gastos”
Hola Galician,
Totalmente de acuerdo. Creo que en esa lista hay más casos de éxito y buen retorno para el accionista que de fracasos.
Está claro que recomprar acciones por encima del valor intrínseco, mientras el negocio subyacente se deteriora, es una mala idea. Pero también lo es repartir dividendos, con su fiscalidad que te quita parte de esa distribución, si además ese dinero debería ir a capex y el negocio cada vez va a peor.
Posiblemente ambas opciones son malas si el negocio que lo reparte está en decadencia.
La clave está en las empresas que no recompran por recomprar, o las empresas que no reparten dividendo por repartir.
Credit Acceptance lo explica muy bien y ha sido un caso de éxito en una empresa “odiada” por el mercado, pero que, gracias a su valoración y al FCF que no necesitaba para el negocio, decidió destinarlo a recomprar acciones cuando el valor intrínseco está por debajo del que ellos consideran.
Lo que está claro es que no es algo que debamos mirar de buenas a primeras al analizar una empresa, pero si encontramos un buen negocio que podemos estimar que estará mejor en 10 años (o a veces igual o ligeramente mejor, ya que solo con que crezca sus beneficios un 3-4% si la valoración es de 8-10-12x) a través del dividendo (ej. Realty Income) o las recompras (casos como HCA, AutoZone o DaVita), nuestro retorno puede ser de doble dígito, ya que pueden estar recomprando el 6-8% de las acciones anualmente y el 10-12% en momentos de negatividad (ej. DaVita en 2025 o AutoNation en 2022).
Personalmente que un gestor de fondos diga que el S&P 500 está en una burbuja porque el año que viene estará a 22x, me hace desconfiar.
Entiendo que puedas decir que la expectativa futura es elevada y en caso de que no se cumplan, el resultado puede ser decepcionante porque el múltiplo es elevado. Pero de aqui a decir que “el S&P 500 es una burbuja con las 7 magnificas de fondo” estando a 22x beneficios futuros me parece una barbaridad.
El múltiplo es elevado porque empresas como Tesla no tienen los beneficios normalizados y en algunas empresas las expectativas que descuenta el mercado de beneficios futuros son elevados, pero ya está.
Burbuja serían 80 veces beneficios, no 22.
Todas las compañías que he traído al proyecto reflejan mi filosofía de inversión a largo plazo. De cara a los próximos meses, voy a seguir trabajando duro para traeros nuevas tesis de calidad y, sobre todo, seguir aportando el máximo valor posible a esta comunidad.
¡Muchas gracias a todos por el apoyo en este camino!
En septiembre de 2025 decidí iniciar un Substack y empezar a publicar algunas tesis de inversión, análisis de empresas y sectores.
Desde entonces, he analizado diferentes compañías. Algunas han ido muy bien y otras, como ya comenté en su momento, se encontraban a precios elevados.
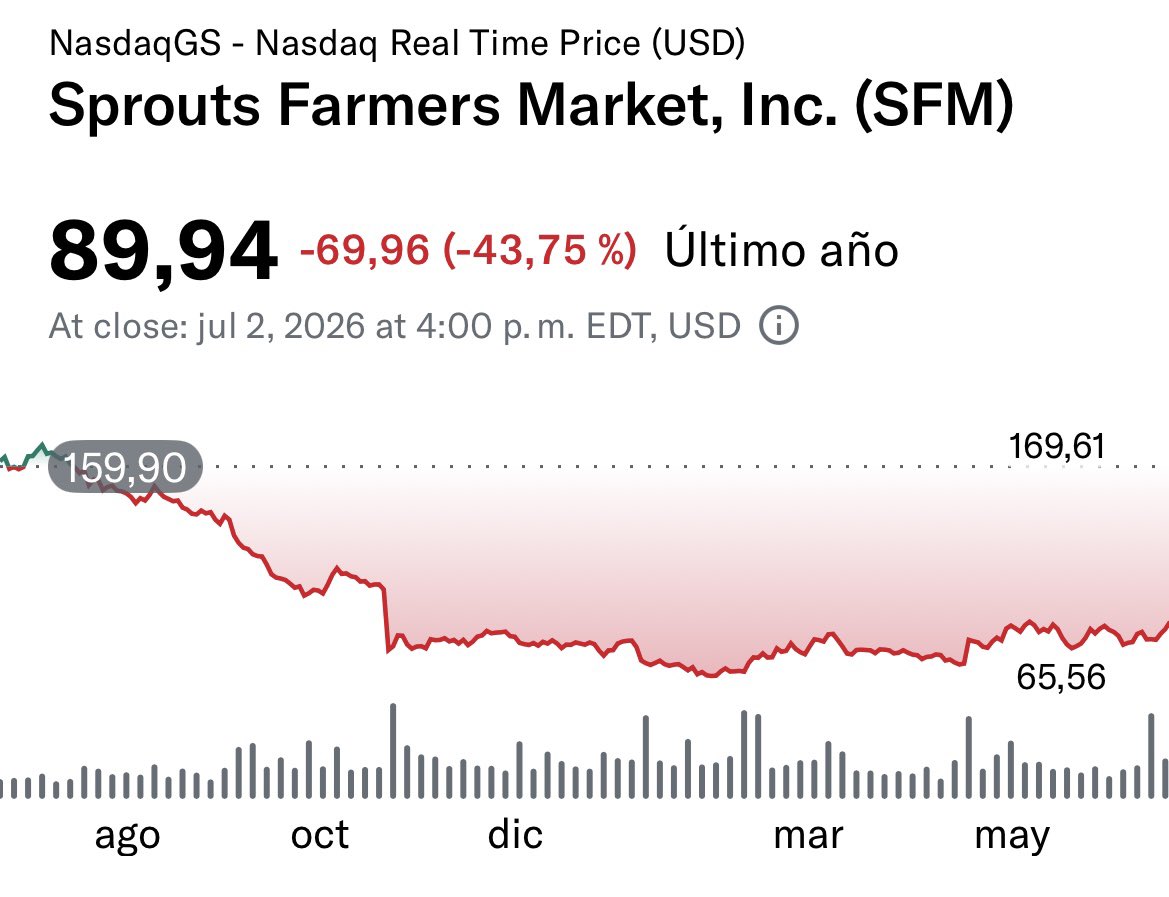
Por último, en mayo publiqué Sprouts Farmers Market. $SFM
Como comenté al presentarla en $90, me parecía que estaba bastante cara, y hasta el momento se ha quedado en el mismo rango de precio y en el que personalmente no me sentiría cómodo comprando.