Segue a versão corrigida do slide que apresentamos no Overview.
Comparamos o lucro, performance e P/E em dois períodos de queda: 22/jun a 29/jul e 02/out a 05/nov.
• GS AI Basket: o lucro subiu 9% nos dois períodos, mas as ações caíram 31% e 35%. O P/E encolheu 38% e 41%.
• Mercados Emergentes ex-China: o padrão foi o mesmo. O lucro subiu de 8% a 6% e o P/E caiu de 24% a 17%.
• High Beta Momentum Short e Consumer Staples: aconteceu o inverso. O lucro ficou estável ou caiu, e o P/E subiu entre 6% e 35%.
As quedas vieram da compressão de múltiplos, não do lucro.
@andrei__roman got it right again — he called the Texas governor’s race as a potential Democratic surprise when Polymarket was still pricing a Democratic win at just 35% (65% Republican).
Worth paying attention to his strong view here.
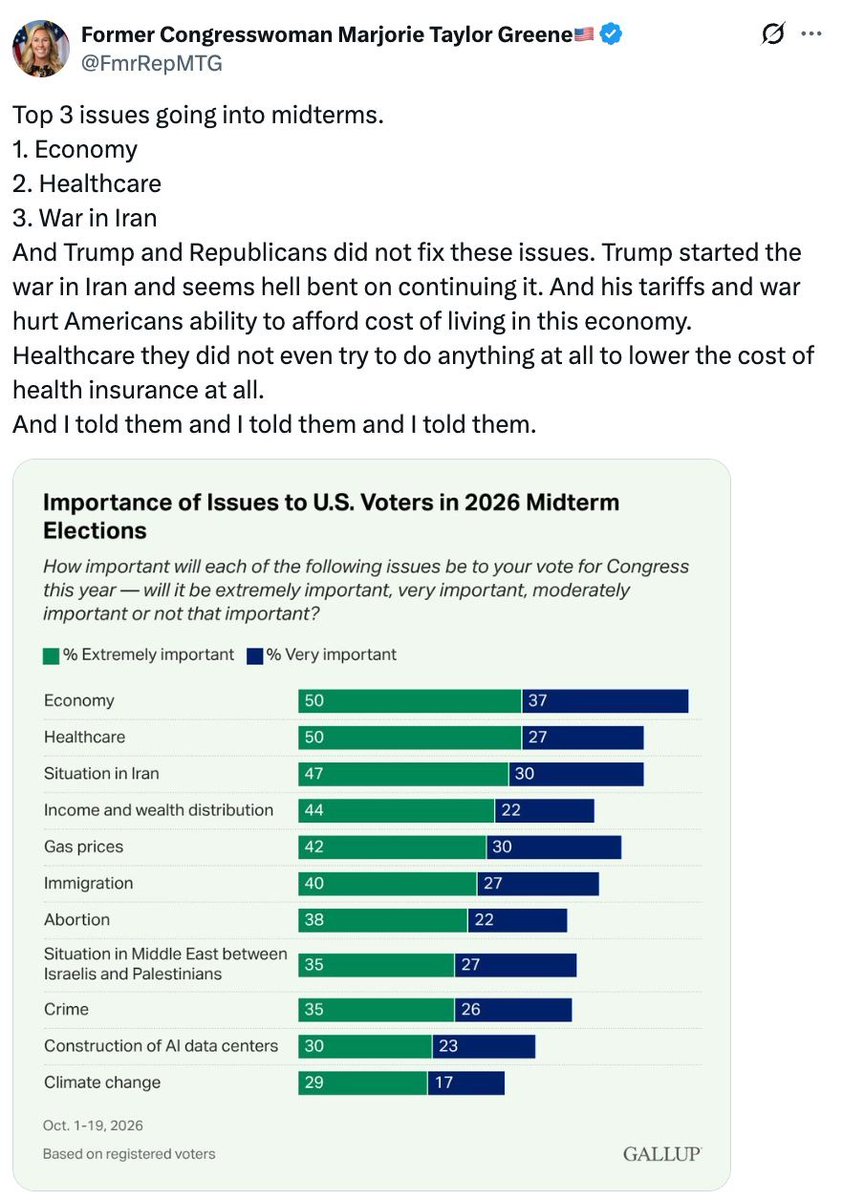
Eleição de meio de mandato acontecem hoje e esses são três principais preocupações do eleitor americano:
1) Economia e custo de vida. AI pode entrar indiretamente aqui via custo de energia. Construção de datacenters, especificamente, ficam para o final da fila de preocupações
2) Saúde e custos relacionados
3) Guerra no Irão (preço da gasolina)
Ou seja, parece que tudo se resume a custo de vida.
🇺🇸🇮🇷 3 issues are DOMINATING the 2026 midterms:
1. The economy and cost of living
2. Healthcare and insurance costs
3. The war in Iran
Tariffs and the ongoing war with Iran have increased financial pressure on American households, particularly through higher energy prices.
Meanwhile, the rising cost of health insurance remains a major concern, with critics accusing Republicans of failing to deliver meaningful relief.
Trump promised economic improvements, but many voters are still struggling with everyday expenses...
Source: @FmrRepMTG / Writer: Samuel
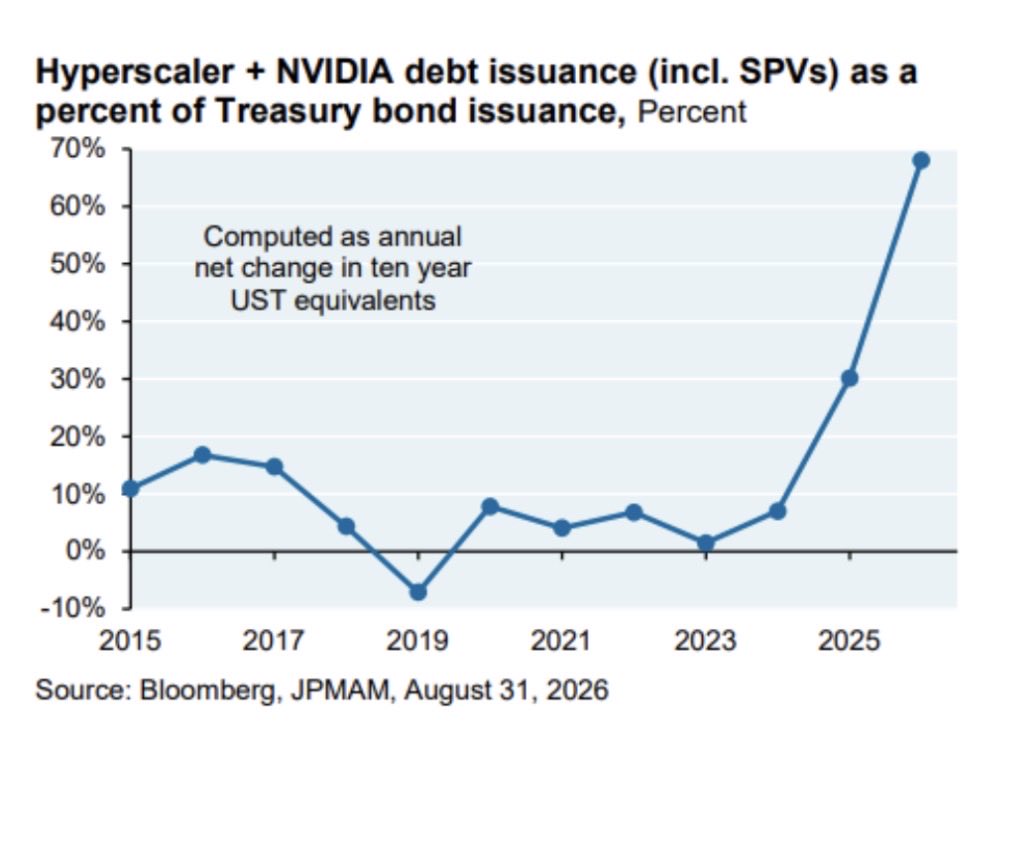
O boom de AI também virou um boom de dívida.
Hyperscalers + Nvidia já emitem o equivalente a quase 70% da emissão de Treasuries de 10 anos.
Governo e setor privado disputando capital — pressão estrutural na ponta longa.
CEMBALEST: “.. Unfortunately for [Bessent], .. hyperscalers are issuing so much debt that they may be causing a supply-demand issue at the long end ..
.. in the words of FCC Chair Carr, I suppose [they] can always be informed to do things the easy way or the hard way..”
🎥 NOVO REGIME, DERROCADA DA IA E JUROS MAIS ALTOS NO MUNDO
Hoje, 31 de agosto, a partir das 18h30, Andrew Reider, gestor do fundo WHG Global LB, participará de um novo episódio do Aftermarket.
https://t.co/cdrpjExrPW
Confira a participação de Andrew Reider, gestor do WHG Global Long Biased, no Itaú Views, em uma conversa sobre inteligência artificial, investimentos globais e as oportunidades e riscos desse novo ciclo de tecnologia.
🎥 Assista ao vídeo completo:
https://t.co/SrhkZ0Q09N
A principal marca desta temporada tem sido a magnitude e a consistência das surpresas positivas, mesmo diante de expectativas já elevadas. O consenso para o crescimento dos lucros do S&P 500 no 2T praticamente dobrou, de 22,4% para cerca de 45%.
Fonte: https://t.co/tAhk78NBV0
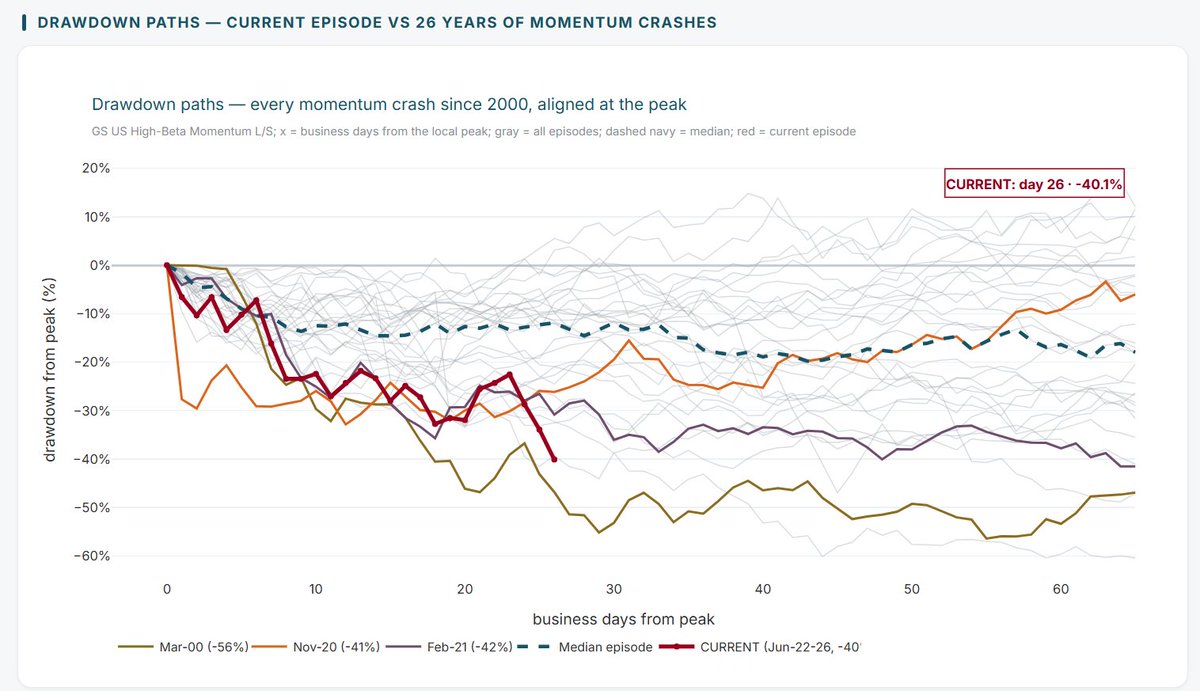
Ações de momentum — estratégia que compra os vencedores recentes e vende os perdedores — caíram 9,4% hoje, o segundo pior dia desde o início da correção, em 22/jun.
A queda acumulada chegou a 40,1%. Em 26 anos de histórico, apenas o crash de março de 2000, no estouro da bolha da internet, foi mais profundo nesse ponto do episódio.
Humanos vs. AI
Em nosso Bolão da Copa 2026 colocamos os 4 principais modelos de AI para competir, todos recebendo os mesmos prompts.
Hoje perguntamos a todos os humanos quem tinha usado AI para palpitar (muito, um pouco, quase nada, não usou).
Observações:
1) Todos os modelos na metade de cima do placar, mas nenhum no top 5
2) Quem usou muito AI foi melhor que os modelos sozinhos (incluindo o 1o e 2o colocados)
3) Quem não usou nada foi pior que os modelos (mas 3o, 4o e 5o colocados não usaram AI...)
O humano médio, sem assistência, não vai ter conhecimento sobre todas as seleções... e palpites óbvios não diferenciam no bolão.
Vimos que a AI aumentou a produtividade do humano que a usou de forma correta. A ferramenta bateu o humano médio, mas o humano com bom uso da ferramenta bateu a ferramenta.
_____________________
Mais detalhes abaixo:
Dos top 10 colocados:
5 usaram muito AI (# 1, 2, 6, 7, 8)
4 não usaram nada (# 3, 4, 5, 10)
1 é o Grok (# 9)
0 dos que usaram "um pouco de AI"
Colocação dos modelos:
# 9 Grok
#16 Gemini
#17 ChatGPT
#23 Claude
Pontuação média:
Modelos de AI: 1656 (n=4)
Humanos, por uso de AI:
Usou muito AI: 1737 (n=8)
Usou pouco AI: 1525 (n=13)
Não usou AI: 1558 (n=27)
Humanos que completaram: 1579 (n=48)
Humanos incluindo desistentes: 1520 (n=55)
Desistentes: 1114 (n=7)
Nota sobre survivorship bias:
Excluímos os 7 humanos que não completaram os palpites, já que pontuaram baixo devido a rodadas em branco (e não por erro de previsão nelas). Isso sobe a média dos humanos de 1520 para 1579, ou seja, reduz a vantagem medida da AI em vez de inflá-la. Dá pra argumentar que quem largou não estava indo bem, etc, mas 2 dos 7 excluídos chegaram a estar entre os primeiros no começo.
Baseado no valor de mercado dos jogadores, qual seria a escalação ideal da Seleção Brasileira?
Mais detalhes em nosso WHG Asset Overview #54
https://t.co/rIAKlUiKCi
Outsiders de direita têm vencido eleições na América Latina desde 2019 (El Salvador, Costa Rica, Equador, Guatemala e Argentina). Agora, a tendência se repete na Colômbia, onde Abelardo de la Espriella tem ganhado força para as eleições presidenciais deste domingo (31/05), surgindo como uma espécie de “Renan Santos colombiano” no discurso anti-establishment.
Em linha com nosso último WHG Overview, a parte longa da curva de juros alcança novas máximas com a deterioração fiscal e a inflação mais alta causadas pela guerra. E não é um país isolado que demonstra essa piora. Ela é geral.
The rise in UK yields is in the news, but France looks no better. 10y10y forward yield (red) is at the highest level in many years, so what's going on in the UK is a broader phenomenon across much of Europe. The global debt overhang is taking its toll...
https://t.co/wLyQata4uf
Máxima recente na correlação Equities x Renda Fixa. Chegamos em níveis não vistos desde o final da década de 90. Culpa do combo: Choque Inflacionário + Fiscal Expansionista dos EUA. O resultado? Conforme vinhamos falando no nosso overview, Treasuries não são mais o safe haven óbvio. O regime mudou e a gestão de risco precisa acompanhar esse novo regime.