ABD'de 3 olay aynı haftaya denk geldi. Ray Dalio dün bir uyarı yayınladı.
Uyarıyı anlamak için önce o 3 olaya bakmak gerekiyor.
1. 30 yıllık ABD tahvil faizi %5.33 ile 19 yılın zirvesini gördü.
2. Japonya, elindeki ABD tahvillerinin bir bölümünü satıp parayı ülkesine çekti.
3. ABD Hazinesi kendi tahvillerini geri almaya başladı.
Herkes bu 3 haberi ayrı ayrı okudu.
Ray Dalio ise dün yayınladığı makalede 3'ünü tek bir sürecin parçaları olarak anlattı ve yatırımcıları uyardı.
Size o hikayeyi ve uyarının ne olduğunu göstereceğim.
Ray Dalio tarihteki büyük borç krizlerini inceledi.
Ülkelerin nasıl battığını anlatan kitabında bunların 35'ini tek tek gösterdi.
Bu hafta ona sürekli aynı soru soruldu. ABD'de olanlar kitabındaki sürece uyuyor mu?
Cevabı evet oldu.
Kitabın anlattığı süreç 3 adımda ilerliyor.
Önce devletin borç ödemeleri gelirinden daha hızlı büyür ve bütçeyi sıkıştırmaya başlar.
Sonra alacaklılar rahatsız olur. Tahvilini satanlar ve borcu yenilemek istemeyenler çoğalır.
Son adımda devletin önünde 2 yol kalır.
Ya faizin yükselmesine izin verilir, faturayı piyasalar ve ekonomi öder.
Ya da para basılır, faturayı paranın değeri öder.
Dalio'ya göre 2 yolda da kaybeden değişmiyor. Tahvili tutan kaybediyor.
Şimdi bu adımları ABD'nin bugünkü tablosuyla karşılaştıralım.
Rakamların hepsi Dalio'nun makalesinden geliyor.
Devletin geliri 5.5 trilyon dolar, gideri 7.5 trilyon dolar. Aradaki 2 trilyonluk açık borçla kapatılacak.
Yıllık faiz ödemesi 1 trilyon dolar, yani gelirin yaklaşık %20'si.
Üstelik bu yıl vadesi gelen yaklaşık 10 trilyon dolarlık anapara da çevrilmek zorunda.
Faiz ve anapara birlikte 11 trilyon dolar ediyor, yani devletin gelirinin 2 katı.
Borcun hane başına düşen kısmı ise yaklaşık 240 bin dolar.
Şimdi bu haftanın 3 olayına geri dönelim.
Faizin en çok uzun vadede yükselmesi, Dalio'ya göre talebin arza yetmediğinin işareti.
Japonya'nın satışı, en büyük alacaklının masadan kalkmaya başladığının işareti.
Hazine'nin kendi tahvilini alması ise en kritik olanı.
Alıcı azalınca devletin kendisinin alıcı olması, kitapta yolun sonuna doğru ortaya çıkan bir hamle.
Dalio buraya bir not da düşüyor. Hazine'nin bunu yapma kapasitesi sınırlı.
Makalede bir detay daha var.
Yolun bu noktasında devletler borçlanma vadelerini kısaltmaya başlar, çünkü uzun vadeye alıcı bulmak zorlaşır. ABD'nin bu hafta yaptığı tam olarak bu.
Uzun vadeli tahvilleri geri alıp yerine kısa vadeli borç koyuyor.
Dalio bu yolu tarihte 35 kez inceledi.
Rezerv para statüsünü kaybeden her para bu yoldan geçti.
Detaylar ülkeden ülkeye değişti ama sonunda hep aynı şey oldu.
Borç ya yeniden yapılandırıldı ya da paranın değeri düşürülerek eritildi.
Peki ABD için zaman var mı?
Dalio'ya göre var ama daralıyor.
Gidişat değişmezse krizin 3 yıl gibi bir sürede gelebileceğini, bunun 2 yıl erken ya da geç olabileceğini söylüyor.
Çıkışı da yazıyor.
Bütçe açığı milli gelirin %3'üne indirilirse risk ciddi biçimde azalır.
Bunun için harcamaları kısmanın, vergi gelirini artırmanın ve faizin zorlamayla değil kendiliğinden gerilemesinin birlikte gerçekleşmesi gerekiyor.
Yolun sonunda ne olduğunu merak edenler için Dalio bir örnek veriyor.
Japonya.
Japon devleti tahviline yeterli alıcı bulamayınca açığı yıllarca para basarak kapattı ve sonuç kayıtlı.
2013'ten beri Japon tahvili tutanlar dolara karşı %51, altına karşı %76 kaybetti. Japon işçisinin ücreti de aynı dönemde ABD'li işçiye göre %55 geriledi.
Dalio makaleyi yatırımcılara bir tavsiyeyle bitiriyor.
Borç varlıklarının ağırlığını azaltmayı, altına yer açmayı ve bir miktar Bitcoin bulundurmayı öneriyor.
Son sözü Dalio'nun makalesindeki cümleye bırakıyorum.
Para ve borç, serveti koruyabildiği sürece ayakta kalır.
Koruyamadığı gün önce değer kaybeder, sonra terk edilir.
Dalio çıkışın hâlâ mümkün olduğunu da yazıyor.
Önümüzdeki dönem hangi yolun seçildiğini gösterecek.
ABD 40 trilyonluk borcu nasıl ödeyecek? Cevap 1946'da.
ABD'nin borcu bu hafta 40 trilyon doları geçti.
Bessent'e aynı gün bu borcun nasıl ödeneceği soruldu ve cevabı iki cümleydi. Sihirli bir şey yok, büyüyerek çıkarız.
Bu soru ABD'ye ilk kez sorulmuyor, en son 1946'da bu soru sorulmuştu.
O günkü cevabın gerçekte nasıl işlediğini ise IMF yıllar sonra hesapladı.
Size o hesabı göstereceğim.
Bessent aynı konuşmada geri alımların artık rutin olacağını, gerektiğinde 4 milyar doların üzerine çıkılabileceğini ve bunun bir kısmının piyasaya sinyal vermek için yapıldığını da söyledi.
Bu cümleleri aklınızda tutun, çünkü hikayenin sonunda yeniden karşımıza çıkacaklar.
Hikaye, İkinci Dünya Savaşı'nın bittiği günlerde başlıyor.
1946'da ABD'nin borcu milli gelirinin %106'sına ulaşmıştı.
Bu o güne kadar görülmüş en yüksek orandı ve ABD bugünkü soruyla karşı karşıyaydı.
Bu borç nasıl ödenecek?
Cevap bir vergi paketi ya da tasarruf planı olmadı.
Fed, 1942'de uzun vadeli faize %2.5 tavan koymuştu ve bu tavan tam 9 yıl korundu. Fed o yıllarda bağımsız bir merkez bankası gibi değil, Hazine'nin borçlanma penceresi gibi çalıştı.
Bu arada savaş sonrası enflasyon geldi ve 1947'de %14'ü gördü.
Devlet tahvili en fazla %2.5 verirken fiyatlar yılda %14 arttı. Yani parasını devlete emanet edenler kağıt üstünde faiz kazanırken gerçekte her yıl alım gücü kaybetti.
Mart 1951'de Hazine ile Fed anlaştı ve tavan kalktı. Ama düşük reel faiz dönemi onunla bitmedi, çünkü sonraki yıllarda da enflasyon çoğu zaman beklentilerin üzerinde geldi ve tahvil sahibinin gerçek getirisi sık sık ekside kaldı.
1946'da %106 olan oran, 1974'te %23'e inmişti.
Nesiller boyunca bu iniş bir büyüme mucizesi olarak anlatıldı. Savaş bitti, ekonomi büyüdü, borç küçüldü dendi.
IMF 2024'te yayımladığı bir çalışmada bu hesabı yeniden yaptı ve başka bir şey buldu.
Faiz baskısı ve beklenenin üzerinde gelen enflasyon olmasaydı oran 1974'te ancak %74'e inebilecekti, ama gerçekte %23'e indi.
Yani inişin küçük parçası büyümeydi, büyük parçası ise bastırılmış faizle beklenenden yüksek enflasyonun birlikte çalışmasıydı.
Üstelik o yıllarda borcun kendisi hiç azalmadı, dolar olarak artmaya bile devam etti. Küçülen şey borcun ekonomiye oranıydı, çünkü fiyatlar ve gelirler borçtan çok daha hızlı arttı.
Bunu eski bir ev kredisi gibi düşünün. Taksit alındığı gün ağırdır ama maaşlar ve fiyatlar yıllar içinde katlanınca aynı taksit önemsizleşir. ABD'nin borcuna olan tam olarak buydu.
Şimdi bugüne dönelim ve Bessent'in cümlelerini hatırlayalım.
Geri alımlar rutin olacak, gerekirse 4 milyarın üzerine çıkılacak ve bunun bir kısmı piyasaya sinyal olacak.
19 Ağustos'ta bunun ilk örneğini gördük. Fed faize dokunmadı ama Hazine geri alım kararını açıkladı ve 30 yıllık faiz aynı gün %5.33'ten %5.19'a indi.
1942'de uzun vadeli faizi tavanla tutan el Fed'in eliydi. Bugün uzun vadeli faizi aşağı çeken el Hazine'nin kendi eli.
Araçların adı değişmiş, işlevi değişmemiş.
Tarih tekerrür etmek zorunda değil, dönem farklı, dünya farklı ve bu sefer sonuç başka olabilir.
Ama bu hikayenin anlattığı kural borçtan büyük.
Tarih boyunca büyük borçlar nadiren geri ödendi, çoğu zaman ya silindi ya da zamanla eritildi. Yük ise hiçbir zaman ortadan kalkmadı.
1946'da yükü taşıyanlar, parasını sabit faizde ve mevduatta bekletenlerdi. Devlet yükünden kurtuldu ve faturayı sessizce onlar ödedi.
Bugünün en büyük alacaklıları bu hikayeyi biliyor.
Çin'in altın alımının bir sebebi de bu, taşıyan taraf olmak istemiyor.
Çünkü para değer kaybettiği dönemlerde değer yok olmaz, arzı çoğaltılamayan varlıklara kayar.
Altının, gümüşün ve Bitcoin'in bu dönemlerde öne çıkması bu yüzden.
Bugün Bessent büyüyerek çıkarız diyor. IMF'nin hesabına göre geçen sefer çıkışı sağlayan şey büyüme değildi.
Sence bu sefer yükü kim taşıyacak?
Son sözü 250 yıl öncenin en büyük iktisatçısına bırakıyorum.
Adam Smith 1776'da şunu yazmıştı.
Milli borçlar belli bir noktayı aştığında, adil ve eksiksiz biçimde ödendiklerine dair bir örnek bile yoktur.
Kurtuluş hep bir iflasla gelir ve bu iflas bazen açıkça ilan edilir, çoğu zaman ise ödeme süsüyle gizlenir.
ABD'nin borcu bu hafta 40 trilyonu geçti. Smith'in aradığı o örnek hâlâ ortada yok.
Bu benim şahsi analizim.
Gelişmeleri analiz ediyorum, sizi bilgilendireceğim.
Lyn Alden: The US debt is now $39T, going up roughly $2T a year - "there's really no way out other than default."
But default for a reserve currency means debasement, not missed payments.
"It's already been happening" since COVID, with bonds and currency underperforming virtually everything.
Her base case: a long slow spiral that "keeps going into the 2030s."
FT @BitcoinArchive@LynAldenContact.
🚨BREAKING: First Brands has run out of cash. They can’t get DIP financing.
CHAPTER 7, here we come.
According to our source, “Plants are getting closed. It’s a Fire Sale.”
This is very bad.
Dave Smith: "[Dan Bongino] actively covered up the Epstein case… He exposed himself as the deep state… He knows I'm sitting here challenging him to debate… He won't do that. I will Chris Cuomo that dude if he ever steps into an arena with me!"
The US debt crisis worsens:
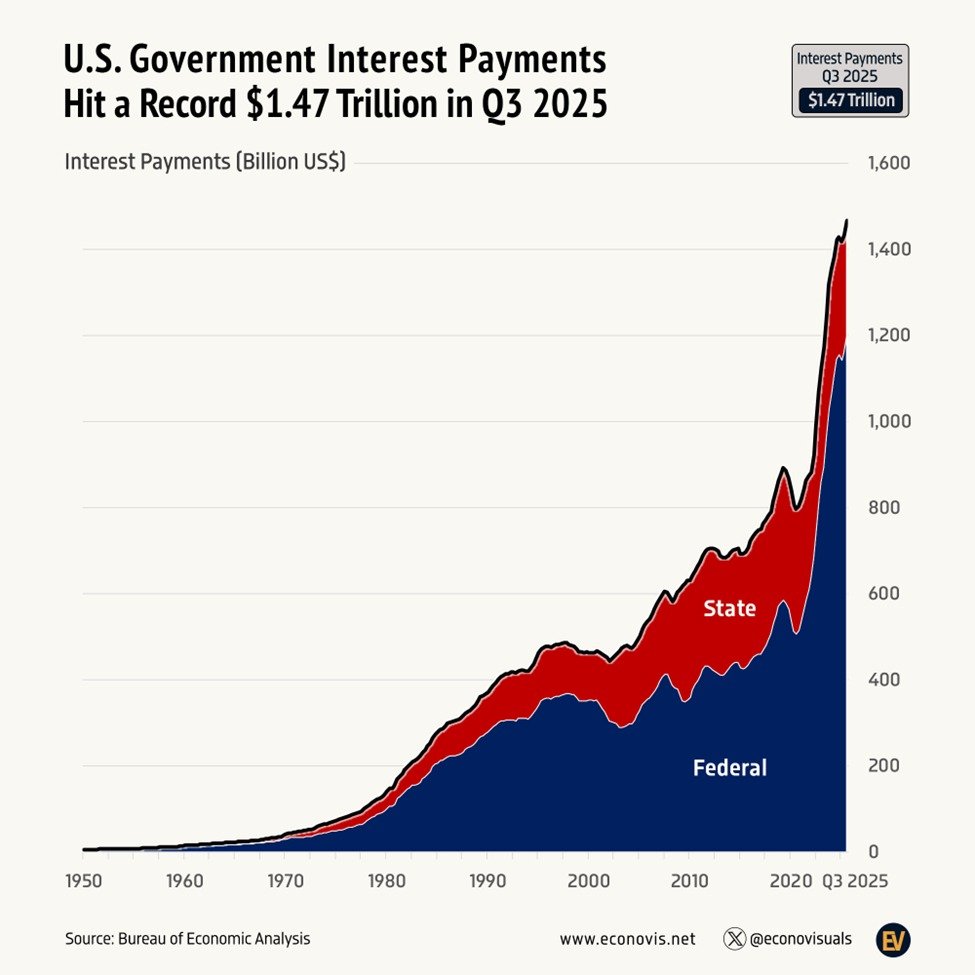
US government interest payments are now up to an annualized record of $1.47 trillion.
This comes as federal interest payments rose +5% YoY, to $1.20 trillion, an all-time high.
Federal interest costs have DOUBLED over the last 4 years.
Meanwhile, interest paid by state and local governments fell -3% YoY, to $270 billion, the lowest since Q1 2023.
However, this is ~$80 billion above the levels seen in 2007 before the 2008 Financial Crisis.
As a result, federal, state, and local interest expenditures as % of GDP are up to 4.7%, near the highest in 27 years.
Debt crisis is an understatement.