Lo que está pasando con los fondos de pensiones chilenos me parece uno de los casos más interesantes de Administración de Riesgos que he visto recientemente, porque la historia no comienza con una decisión absurda. Comienza con una estrategia que tenía lógica, que funcionó muy bien y que, precisamente por eso, creció hasta convertirse en un riesgo enorme.
Todo empezó con los retiros masivos de la pandemia, que dejaron a los fondos de pensión chilenos con menos liquidez. Para seguir ganando rentabilidad sin comprar enormes cantidades de bonos, empezaron a usar contratos llamados swaps de tasas de interés.
Un ejemplo sencillo. Imagina que firmo un contrato que me asegura cobrar 4.5% durante diez años. Si las tasas del mercado bajan a 3.5%, mi contrato vale más, porque cobro más que el resto. Si suben a 5.5%, vale menos, porque estoy atrapado cobrando menos. Ese es, en esencia, el comportamiento de un bono, pero sin tener que pagar por él. La clave es que, con estos contratos, los fondos de pensión chilenos ganaban si las tasas de EE.UU. bajaban y perdían si subían.
Durante un tiempo ganaron. El Fondo E, que se supone es el más conservador, tuvo un retorno real de 7.5% el año pasado, su mejor resultado desde 2022, según Bloomberg.
El problema es que la apuesta siguió creciendo. Un gerente de renta fija lo describió como “una carrera por quién tenía más duración”, porque nadie quería quedarse atrás mientras las tasas bajaban. Según un análisis de Citigroup, la sensibilidad de los fondos de pensión chilenos a las tasas se multiplicó por más de doce en poco más de dos años. En números simples: de ganar o perder unos US$10.6 millones por cada 0.01% de movimiento en las tasas, pasaron a unos US$131 millones. Si las tasas subían 0.5%, la pérdida podía superar US$6,500 millones.
Ahí es donde esto deja de ser una discusión sobre si la apuesta era buena o mala, y se convierte en una discusión de Administración de Riesgos. Un Administrador de Riesgos no tiene que adivinar hacia dónde van las tasas. Su trabajo es preguntar qué pasa si nos equivocamos. ¿Cuánto podemos perder? ¿Tenemos efectivo para responder si nos piden garantías? ¿Podemos esperar a que se recupere? ¿Y si nos obligan a salir justo en el peor momento?
Eso fue lo que pasó. La guerra de Irán disparó el petróleo, las tasas de EE.UU. subieron a su nivel más alto en 24 años y las apuestas pasaron de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones. Entre enero y septiembre, el Fondo E cayó 10.4%, y según Diario Financiero estos contratos explican toda su caída.
Luego vino lo más doloroso. En abril, el regulador chileno limitó estos contratos y obligó a los fondos de pensión a reducirlos antes de noviembre. Mientras un contrato sigue abierto, siempre queda la esperanza de que las tasas bajen y la pérdida se recupere. Pero cerrarlo significa pagarle a la otra parte lo que vale en contra, y según Bloomberg hoy cerrarlos cuesta más que hace unos meses. La pérdida deja de ser temporal y pasa a ser definitiva.
Esa es la gran lección. El error no fue usar swaps, que son herramientas normales. Tampoco fue necesariamente creer que las tasas iban a bajar. El error fue dejar que una apuesta que funcionaba creciera sin límite.
La Administración de Riesgos no existe para evitar que uno se equivoque sobre el mercado. Existe para que, cuando inevitablemente uno se equivoque, la posición sea lo bastante pequeña para sobrevivir al error.
Y queda una pregunta incómoda: ¿cómo terminó el fondo supuestamente más conservador del sistema siendo el más golpeado?
https://t.co/9U30rjpLcB
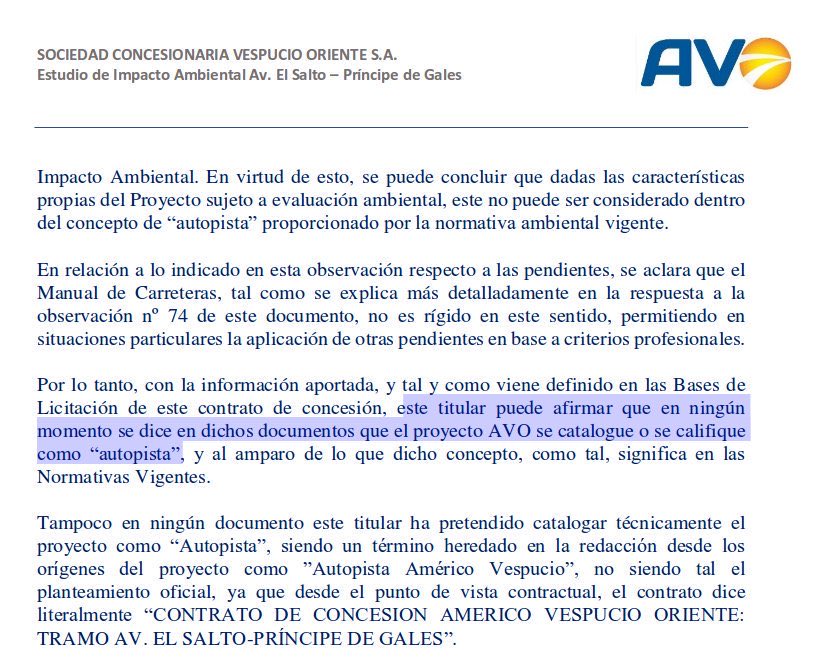
AVO no cumple estándar de autopista, esa curva está diseñada para 40 km/h
Cuando le consultamos a través del SEA a AVO ¿por qué no cumple el estándar de autopista? AVO respondió que no era autopista, así se saltó la norma 👇
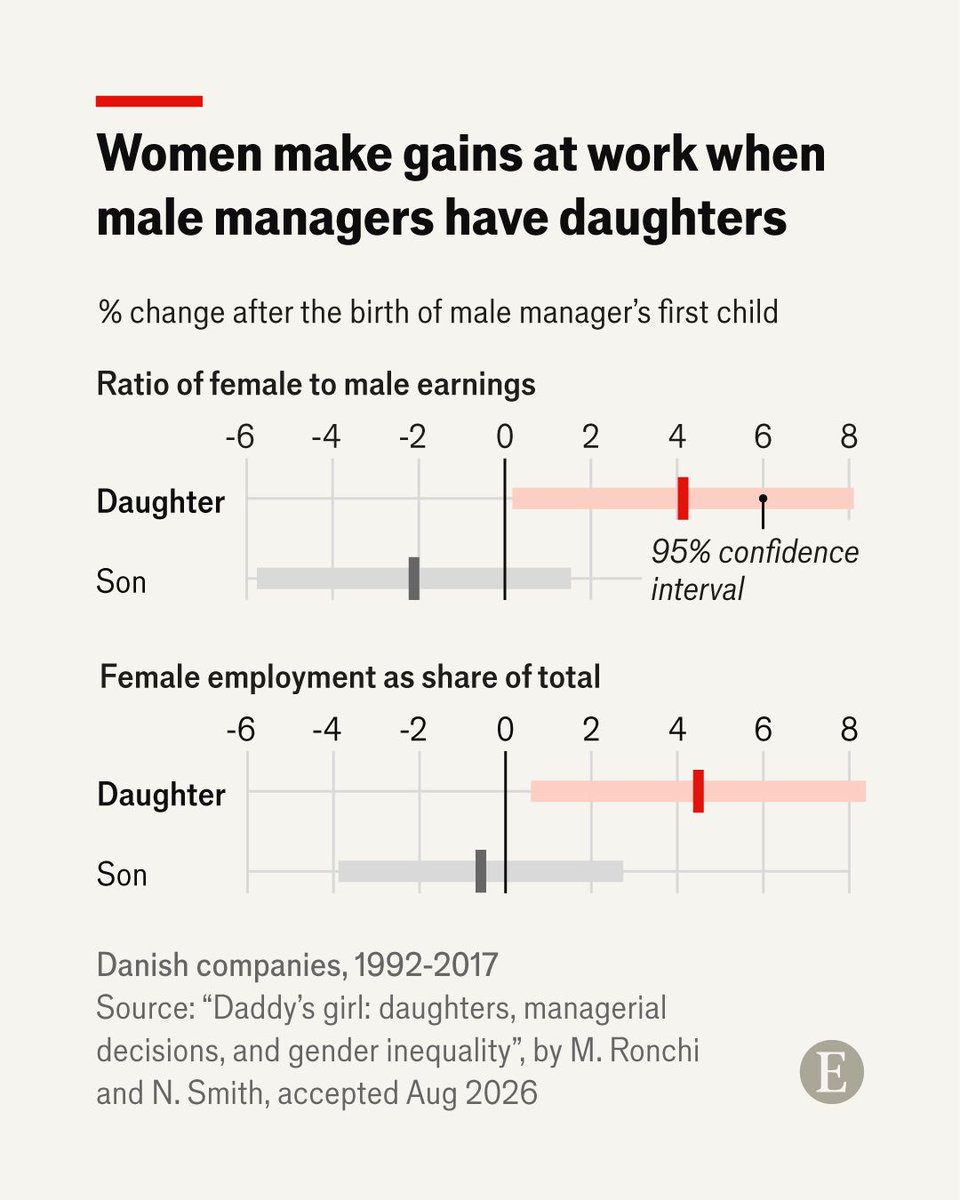
A new paper found that when male managers had their first daughters, the gender pay gap at their firms narrowed. Our charts explain the trend https://t.co/7bOWMfnlDT
Hacer cosas difíciles genera adaptaciones neuronales en la a MCC (corteza cingulada media anterior)
Reconfigura tu cerebro Paradójicamente, esto te hará la vida más fácil: mejora la persistencia, el control de metas y la capacidad de manejar desafíos https://t.co/JLPL8RfkNe
In just over a decade, Chile went from no utility-scale wind or solar at all to having more electricity from these sources than from all fossil fuels combined:
2000: wind+solar provided 0% of Chile's electricity, fossil fuels 45%
2025: wind+solar 36%, fossil fuels 28%.
¿Se imagina si Chile capturara apenas un 1% de la inversión global en megadatacenters IA al 2030? Serían US$10.000 millones/año, similar a nuestra inversión minera.
¿Distopía? ¿Sueño? No. Chile tiene ventajas estratégicas para ser protagonista en la era IA.
Comparto columna.
Lo de la caja y los USD 46 millones a esta altura pasó a ser un dato anecdótico, es evidente que el gobierno de Boric entre enero y febrero se endeudó para dejar algo en la caja. Es más al 11 de marzo copo en 40% la capacidad de endeudamiento del estado para el año 2026.
Lo verdaderamente importante y el gran aprendizaje de todo esto es lo que definió el CFA, Chile vive una situación de stres fiscal prolongado, 16 de los últimos 18 años chile ha tenido déficit, pasamos de una deuda del 4% a un 43%, estamos hablando de algo que excede la clave Boric - Kast , es mucho más profundo estamos hablando de una situación estructural que afecta a chile, la cual si se sigue prolongado en el tiempo solo se agravara.
Ningún país en el mundo es sostenible en el tiempo si permanentemente gasta más de los ingresos que recauda.
Si bien es cierto no estamos en quiebra las preguntas que debemos hacernos los chilenos son:
cual será la situación fiscal del país en 10 años más si seguimos el mismo patrón de déficit de los últimos años??
Tendremos la holgura fiscal para enfrentar otras crisis ?
Cuando la deuda supere el guarismo del 60% o 70% seguirán comparándonos con países híper endeudados para justificar el camino seguido?
El jugo que está dando esta nueva izquierda, es monumental
We see our home planet as a whole, lit up in spectacular blues and browns. A green aurora even lights up the atmosphere. That's us, together, watching as our astronauts make their journey to the Moon.
Pensé que era joda pero no:
En un estudio científico, pusieron a gente a jugar un juego y a otra gente a observar a los jugadores.
Los que jugaban, lo hacían correctamente o haciendo trampas, y estaban conectados a unos cables de electroshock
Los que observaban, estaban conectados a sensores que medían la actividad cerebral.
Cuando a los que no hacían trampa les daban un electroshock, en los cerebros de todos los observadores -hombres y mujeres- se encendían los centros de empatía.
Pero acá viene la cosa: cuando a los que SÍ hacían trampa les daban un electroshock, en los cerebros de las mujeres se SEGUÍAN encendiendo los centros de empatía, pero en los de los hombres no sólo que no sino que -al contrario- se encendían los centros de placer. Los varones sentían placer por la justicia. A las mujeres las tenía sin cuidado, sólo respondían al sufrimiento inmediato.
Esto, sobre el tema de juezas mujeres en el poder judicial.
Aquí el estudio:
https://t.co/BCbDmWzLgR
Acaban de publicar un estudio firmado por investigadores de Stanford, de la University Jena y de la New York University en el que se dice que "subir un 10% el SMI eleva un 8% la probabilidad de robotización en EEUU".
Vale la pena leerlo... https://t.co/87JLxleIjd
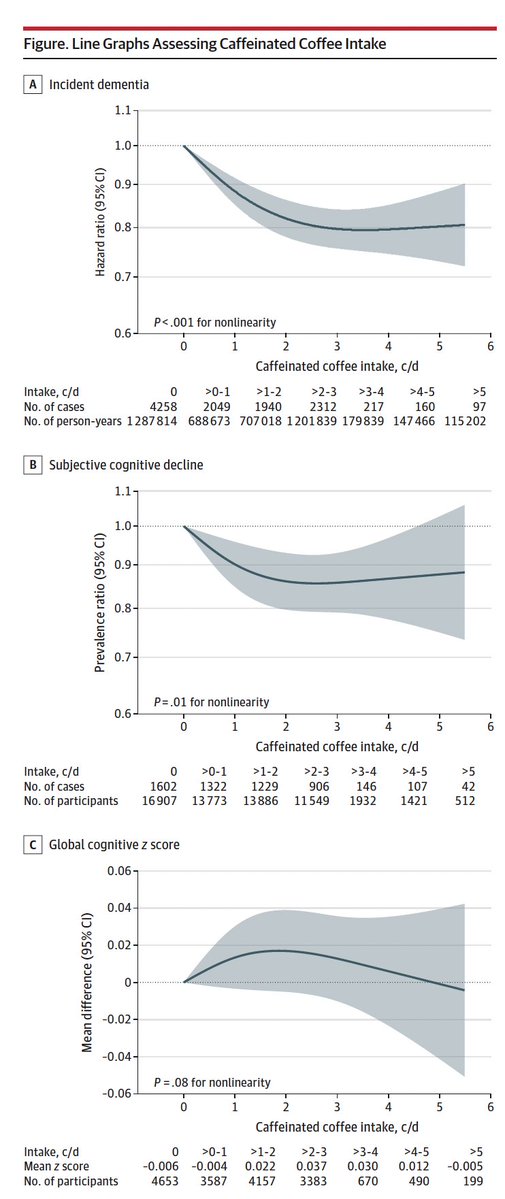
Coffee and improved cognition, reduced dementia
>130,000 people followed 37 years
Benefit seen only with caffeinated coffee or tea and most pronounced ~2 cups/day
@JAMA_current ☕️☕️https://t.co/c9Vy09l7sx