I lived with a Chinese EV for a few weeks to see if the hype is real. The car costs $42K, and turns out it feels like $75K+ EASILY
One of the most impressive things I've ever reviewed: https://t.co/JmA0j9qo4q
- A+ software and features. Feels like what would happen if Apple made a car
- Build quality is excellent all the way around. And materials (leathers, metals, etc) are all premium
- It crushes all the fundamentals to make it livable: 320 miles range, super comfortable seats, excellent air suspension, active noise cancellation, great displays and cameras, bright clear HUD, Self driving
- It has a MODULAR interior design (detailed in the video)
- Performance is sneaky great. This is just the "SU7 Max" spec, but 660 horsepower 0-60 in 2.8 seconds? Sheesh
ISU: BANK NEGARA WAJIBKAN SYARIKAT INSURANS DAN TAKAFUL SEDIAKAN PILIHAN PRODUK INSURANS & TAKAFUL DENGAN CO-PAYMENT ATAU DEDUCTIBLES
SIAPA YANG TIDAK TERKESAN & TERKESAN?
Tidak Terkesan:
- Pemegang polisi insurans/takaful kesihatan sedia ada yang tidak berniat mengubah polisi mereka dari segi manfaat (benefits), had (limits) dan perlindungan tambahan (riders)
Terkesan:
- Pembeli produk insurans & takaful kesihatan baru
- Pemegang polisi sedia ada yang berhasrat membuat perubahan kepada polisi mereka dari segi benefits, limits, riders etc
- Kedua-dua kumpulan di atas wajib menerima polisi dengan ciri co-payment untuk produk insurans/takaful kesihatan
Bila polisi ini akan berkuatkuasa?
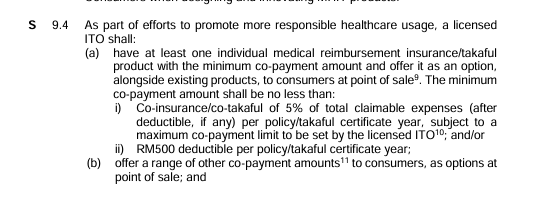
- Bermula 1 September 2024 Bank Negara mewajibkan syarikat penyedia perkhidmatan pilihan produk polisi insurans dan takaful dengan co-payment
Apa itu produk insurans/takaful dengan co-payment berserta deductibles?
- Sebahagian daripada tuntutan untuk bil perubatan di hospital swasta perlu ditanggung oleh pemegang polisi walaupun pemegang polisi bayar premium setiap bulan/tahun dan sejumlah bayaran dalam bentuk deductibles perlu dibayar terlebih dahulu sebelum syarikat insurans/takaful membayar baki bil perubatan pemegang polisi
Berapa peratus kadar co-payment yang ditetapkan BNM?
- 5% daripada jumlah tuntutan/claim yang dibuat pemegang polisi bermaksud jika jumlah bil perubatan pesakit berjumlah RM50,000 (tanpa deductibles), pemegang polisi perlu membayar RM2,500 dan selebihnya dibayar oleh syarikat insurans/takaful
dan/atau
- RM500 minima deductibles mesti dibayar oleh pemilik polisi
Adakah syarikat insurans/takaful tidak lagi sediakan produk insurans/takaful kesihatan tanpa co-payment & deductibles?
- Syarikat insurans/takaful dibenarkan untuk terus mempromosi dan menjual polisi insurans/takaful kesihatan tanpa co-payment & deductibles sedia ada
- TETAPI bermula 1 Januari 2025 semua produk polisi kesihatan YANG BARU mesti ada ciri co-payment & deductibles
- Di masa akan datang semua polisi insurans/takaful kesihatan akan digantikan dengan polisi dengan ciri co-payment & deductibles
Apakah kelebihan polisi dengan co-payment & deductibles kepada pemegang polisi & bakal pemilik polisi?
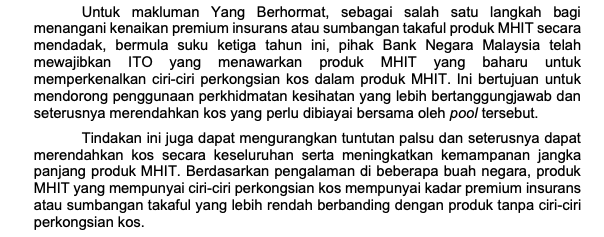
- Bayaran premium yang lebih rendah berbanding polisi tanpa ciri co-payment & deductibles (*tertakluk kepada syarikat insurans & takaful)
Apakah keburukannya?
- Kepada pembeli produk baru dan pemegang polisi yang membuat pengubahsuaian kepada polisi sedia ada, mereka akan menanggung 5% daripada jumlah tuntutan bil perubatan mereka daripada poket mereka sendiri
Apakah sebab pelaksanaan polisi ini?
- Menurut BNM untuk menggalakkan penggunaan perkhidmatan kesihatan yang lebih bertanggungjawab:
- Menurut Timbalan Menteri Kewangan untuk merendahkan kos yang perlu dibiayai oleh syarikat insurans/takaful dan juga pemegang polisi yang lain (pool), untuk mengelakkan tuntutan palsu dan untuk memastikan kemampanan produk insurans dan takaful kesihatan:
Bukan ke syarikat insurans dan takaful untung setiap tahun; kenapa BNM nak bantu mereka kurangkan kos?
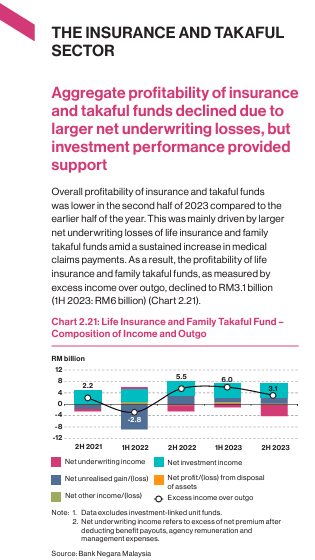
- Menurut Laporan Semakan Kestabilan Kewangan Separuh Kedua 2023 oleh Bank Negara Malaysia, berlaku peningkatan bayaran tuntutan kesihatan oleh syarikat insurans dan takaful:
2H2023: RM5.3 bilion
1H2023: RM4.7 bilion
2H 2022: RM4.3 bilion
- Trend ini bermula sejak pandemik Covid-19 yang meningkatkan kos purata bil perubatan dan juga insiden kesihatan berbanding sebelum era pandemik
- Perkara ini menyebabkan syarikat insurans dan takaful menanggung kerugian di mana net underwriting income iaitu pendapatan premium ditolak segala perbelanjaan tuntutan, kerugian dan lain-lain perbelanjaan berada pada paras negatif sejak beberapa tahun yang lepas
- Ini juga sebab kenapa syarikat insurans/takaful meningkatkan bayaran premium/sumbangan yang perlu dibayar pemegang polisi sedia ada baru-baru ini
- Walaubagaimanapun secara keseluruhan syarikat insurans dan takaful hayat dan kesihatan masih mencatat keuntungan yang disumbang oleh pendapatan daripada pelaburan
RUMUSAN (+Komen):
1. Pemegang polisi sedia ada tak terkesan kecuali nak buat perubahan pada polisi di masa hadapan tapi bakal pembeli insurans/takaful kesihatan terpaksa terima ciri co-payment & deductibles dengan kemungkinan bayaran premium yang lebih rendah
2. Syarikat insurans & takaful tanggung kerugian selepas pandemik yang menyaksikan peningkatan kos bil perubatan dan kadar insiden kesihatan (rawatan di hospital)
3. Polisi insurans dan takaful (nyawa) dan kesihatan menjadi pilihan sebahagian rakyat Malaysia. Menurut dapatan, kadar penembusan insurans hayat dan takaful keluarga adalah 54% pada tahun 2022 bermakna lebih daripada separuh rakyat Malaysia mempunyai insurans/takaful sebagai perlindungan
4. Menurut dapatan yang dibuat Perbadanan Insurans Deposit Malaysia (PIDM), 55% daripada rakyat Malaysia mempunyai simpanan kurang daripada RM10,000 pada setiap masa.
5. Pemegang polisi sedia ada akan terus menanggung kos kesihatan secara langsung dengan semakan kadar premium yang semakin tinggi seperti dialami pemegang polisi sejak beberapa tahun lepas
6. Pemegang polisi baru pula perlu mempunyai simpanan yang mencukupi untuk menampung co-payment & deductibles yang diwajibkan BNM
7. Apa nak buat, bayau aje la. Kalau tak mampu ke Klinik Kesihatan & Hospital KKM RM1 la kita semua 🤣
Bi fadhlillah,,,
Tahun depan merupakan musim haji terakhir di musim panas, kemudian akan beralih ke musim semi dan selanjutnya masuk ke musim dingin selama 16 tahun ke depan.
(Pusat Meteorologi Nasional Kerajaan Arab Saudi)
اللَّهمَّ أحيِنا حياة طيِّبة، وأمِتنا ميتة طيِّبة،
Basic summary of Apple Intelligence so far: On-device large language and diffusion models that deliver helpful features across iPhone and other devices with on-device symantic index that can bring in information across your devices and apps
Private cloud compute allows it to draw on larger server-based models while protecting your privacy. Servers they created using apple silicon. Your data is never stored or sent to Apple
This isn't a single app or Siri 2.0, but it's cooked into their software all over the place
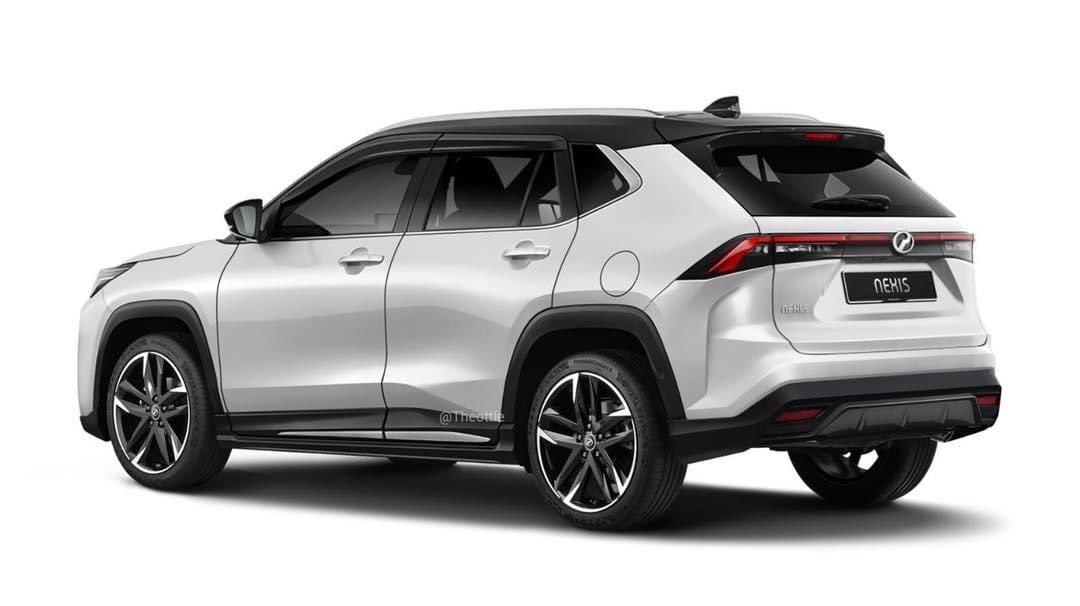
Sahh,. Perodua Nexis (D66B) lancar tahun depan!!!
Kenyataan rasmi ni dibuat sendiri oleh Kenanga Research. Lepasni Ativa dah ada abang baru lah, lawa jugak tu
Tngokla weh harga sebuah 👉 https://t.co/OHeSYUc3Cx
Boleh tengok2 dulu sini
👉 https://t.co/jCBLDEpkx3
Amacam? Dalam anggaran tu jugaklah harga dia. Lepas sebijik motor suzuki je pun, boleh dah start menabung
Solat Jumaat tanpa khutbah?
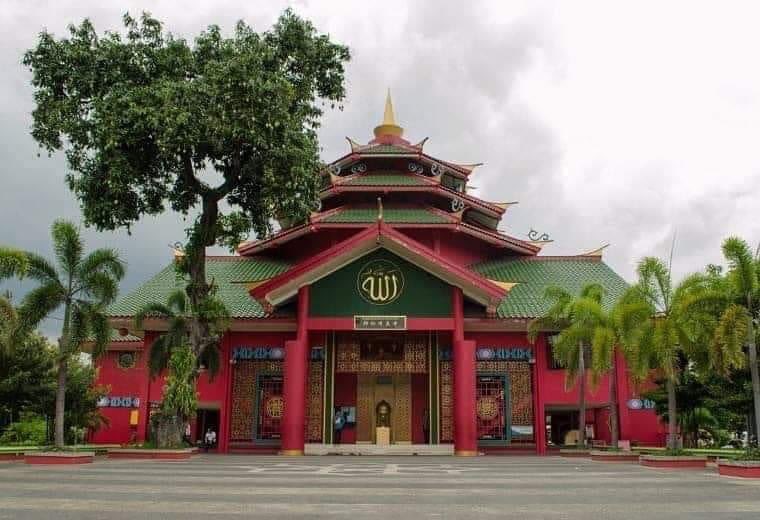
Sekarang sudah banyak muncul Masjid dengan nama masjid Cheng Ho yang konon dibangun oleh para Tionghoa yang beragama Islam.
Beberapa waktu lalu pengalaman saya ke masjid Cheng Ho di wilayah Surabaya yang sangat terkenal, untuk menjalankan Solat Jumaat.
Saya datang lebih awal.... dan seperti yang diajarkan Rasulullah, saya Solat Tahiyyatul Masjid kemudian saya duduk dekat tiang.
Astaghfirullah, saya kaget...... Ini masjid aliran apa?? Tanpa azan tanpa khutbah langsung iqamat??!! (tidak sesuai Rukun dan Syari'at)
Saya bingung, dengan longlai dan perasaan terpaksa saya berdiri juga untuk Solat Jumaat sampai selesai (sekadar untuk menghormati)? Ada ke solat sekadar untuk menghormati??
Kemudian saya tanya pada jamaah disebelah saya sambil bersalaman...
"Masjid aliran apa?"
Dia terkejut sambil jawab : "Ahlussunnah wal jama'ah" (sambil memandang saya dengan curiga)
Terus saya tanya lagi: "Kenapa tiada azan dan khutbah???"
Dia jawab : "Kerana awak tidur!"
Itulah, sandar kat tiang lagi.
NOTA : PENTINGNYA JANGAN HANYA BACA TAJUK 😁
**copy dari sape tah, abam lupa
They exit with an entire clothing rack from a store in the San Francisco Bay Area.😳
🔊 …. 🚨🚨🚨
I am no expert, but I think that might have been above the $950 limit. They need to be more careful if they want to follow the new shopping rules in California.
I have no idea how retail stores can even justify operating there now. It’s just not worth it.