பிள்ளையார் சுழி கூட போடாத புது தலைமை செயலகத்துக்கு பக்கம் பக்கமா பேசுன இவர்கள் இருவரும் வீரமணி வழக்குல பாதிக்க பட்ட சிறுமிகள் பத்தி எதாச்சும் பேசுனாங்களா⁉️
Attention Seeking Fake Poralis💯
ஸ்டார் ஹெல்த் நிறுவனத்தின் புதிய மருத்துவ காப்பீடு
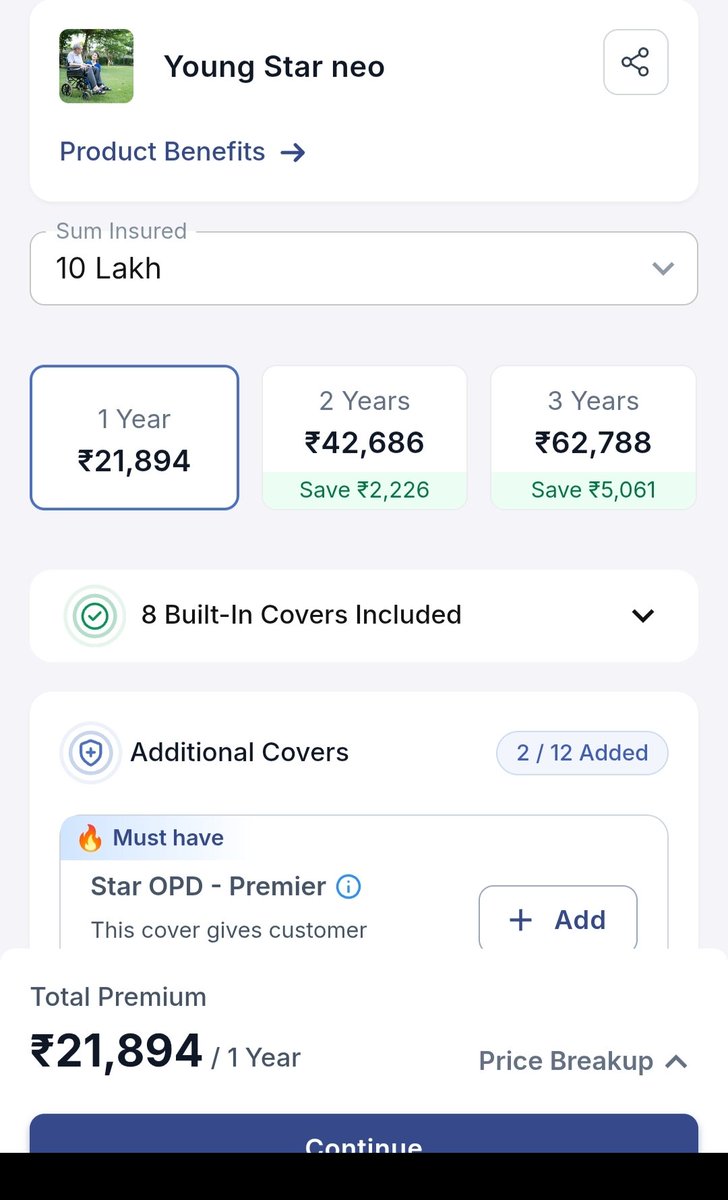
Young Star neo பற்றிய முழு விபரம்
தகுதி மற்றும் அடிப்படை *விவரங்கள் (Eligibility):
தனிநபர் வயது வரம்பு: 18 முதல் 40 வயது வரை.
Floater) வயது வரம்பு: பெரியவர்கள்: 18 முதல் 40 வயது வரை; சார்ந்திருக்கும் குழந்தைகள்: 91 நாட்கள் முதல் 25 வயது வரை.
காப்பீட்டுத் தொகை (Sum Insured) : 10, 25 , 50 லட்சம், 1 கோடி மற்றும் வரம்பற்றது (Unlimited).
பாலிசி காலம்: 1, 2 அல்லது 3 ஆண்டுகள்.
காத்திருப்பு காலங்கள் (Waiting Periods):
ஆரம்ப காத்திருப்பு காலம்: 30 நாட்கள்.
குறிப்பிட்ட நோய்களுக்கான காத்திருப்பு காலம்: 24 மாதங்கள்.
முன்பே உள்ள நோய்களுக்கான (PED) காத்திருப்பு காலம்: 36 மாதங்கள்.
காப்பீட்டுப் பலன்கள்
*அறை வாடகை வரம்பு: Single Ac room.
*Day Care Treatment: அனைத்து பகல் நேர சிகிச்சைகளும் காப்பீட்டுத் தொகை வரை கவர்
*மருத்துவமனைக்கு முன் மற்றும் பின் ஏற்படும் செலவுகள்: மருத்துவமனையில் சேருவதற்கு முன் 90 நாட்கள் மற்றும் பின் 180 நாட்கள், வரை கவர்
*நவீன சிகிச்சை (Modern Treatment): காப்பீட்டுத் தொகை வரை கவர்
*ஆயுஷ் சிகிச்சை (AYUSH Treatment): காப்பீட்டுத் தொகை வரை கவர் மேலும் yoga, naturopathy கவர்
*ஆம்புலன்ஸ் செலவுகள்: சாலை ஆம்புலன்ஸ் காப்பீட்டுத் தொகை வரையிலும், ஏர் ஆம்புலன்ஸ் ஒரு பாலிசி ஆண்டிற்கு 5 லட்சம் வரையிலும் கவர்
*உறுப்பு தானம் செய்பவருக்கான செலவுகள்: காப்பீட்டுத் தொகை வரை கவர்
*வீட்டு பராமரிப்பு மற்றும் வீட்டிலேயே சிகிச்சை (Home Care & Domiciliary): காப்பீட்டுத் தொகை வரை கவர்
*Restoration: எந்தவொரு நோய்க்கும் வரம்பற்ற முறை Restore வசதி
*போனஸ் : க்ளைம் செய்யாத ஒவ்வொரு ஆண்டும் 50% அதிகபட்சம் 100% வரை)
*Freeze Your Age: முதல் க்ளைம் செய்யும் வரை, பாலிசியில் இணையும் போது இருந்த வயதின் அடிப்படையில் பிரீமியம் செலுத்தலாம்.
*Time Travel: முதல் க்ளைம் செய்தவுடன், புதுப்பித்தலின் போது உங்களின் தற்போதைய வயதுக்கு பதிலாக, நுழைவு வயதுடன் ஒரு வருடம் சேர்த்து பிரீமியம் கணக்கிடப்படும்.
*Sum Insured Multiplier: பல ஆண்டு பாலிசிகளுக்கு, ஆண்டு காப்பீட்டுத் தொகையை ஒன்றிணைத்து, பாலிசி காலத்தில் ஒருமுறை ஒற்றை க்ளைமுக்கு பயன்படுத்திக் கொள்ளலாம்.
*Health Booster: 7 ஆண்டுகள் க்ளைம் செய்யாதிருந்தால், 100% கூடுதல் அடிப்படை காப்பீடு கிடைக்கும்.
*Star THRIVE: ஆரோக்கியமான செயல்பாடுகளில் மூலம் த்ரைவ் நாணயங்களைப் பெற்று, அவற்றை சுகாதார சேவைகள் அல்லது புதுப்பித்தல் பிரீமியத்திற்குப் (100% வரை) பயன்படுத்தலாம்.
*Future Shield: உங்கள் வாழ்க்கைத் துணையை பாலிசியில் சேர்த்தால், நீங்கள் முடித்த காத்திருப்பு காலங்களின் பலன் அவர்களுக்கும் தொடரும்.
*Grace Period Cover: சலுகைக் காலத்திலும் (grace period) கவர் பெறலாம் தொடரும்.
*Premium Waiver: முன்மொழியும் நபருக்கு தீவிர நோய் அல்லது விபத்தால் மரணம் ஏற்பட்டால், ஒரு வருட பிரீமியம் தள்ளுபடி கிடைக்கும்.
*பல் பரிசோதனை: 2வது மற்றும் 3வது பாலிசி ஆண்டுகளில் ஒரு ஆலோசனை, பல் எக்ஸ்ரே (IOPA) மற்றும் சுத்தம் செய்தல் (scaling) செய்து கொள்ளலாம்.
கூடுதல் ரைடர் வசதிகள்
*Consumables Cover - Comprehensive: கையுறை,மாஸ்க்,கிருமி,நாசினி போன்ற அனைத்துப் பொருட்களும் (பட்டியல் I, II, III, IV-ன் படி) கவர் பெறலாம்
*Star OPD Premier: வெளி நோயாளி கவர்
*Limitless Loyalty Bonus: கிளைம் செய்தாலும் ஒவ்வொரு ஆண்டும் 100 போனஸ் கிடைக்கும் (உச்ச வரம்பு இல்லை).
*உடல்நலப் பரிசோதனை ( Health checkup
*மகப்பேறு செலவுகள்: 24 மாதம் காத்திருப்பு காலத்தில் பிரசவம் மற்றும் பிறந்த குழந்தைக்கான செலவுகள் 50,000 அல்லது 1 லட்சம் வரை கவர்
* Proactive Care: நீரிழிவு, உயர் இரத்த அழுத்தம் போன்ற நாள்பட்ட நோய்களை மேலாண்மை செய்யும் திட்டம்.
*மம்தா - பெண்கள் நலப் பராமரிப்பு
* Voluntary Co-pay மற்றும் Deductible வசதி
பிரிமியம் உதாரணம்
35 வயது வரை உள்ள கணவன் மனைவி மற்றும் 2 குழந்தைகள்
Rest of India zone
10 லட்சம் காப்பீடு, அளவில்லா போனஸ், consumables ரைடர் உடன்
Rs.21894
#starhealth #healthinsurance #insurance #InsuranceAgent #PersonalFinance #Kapeetuthalam
@VIDAbyHero
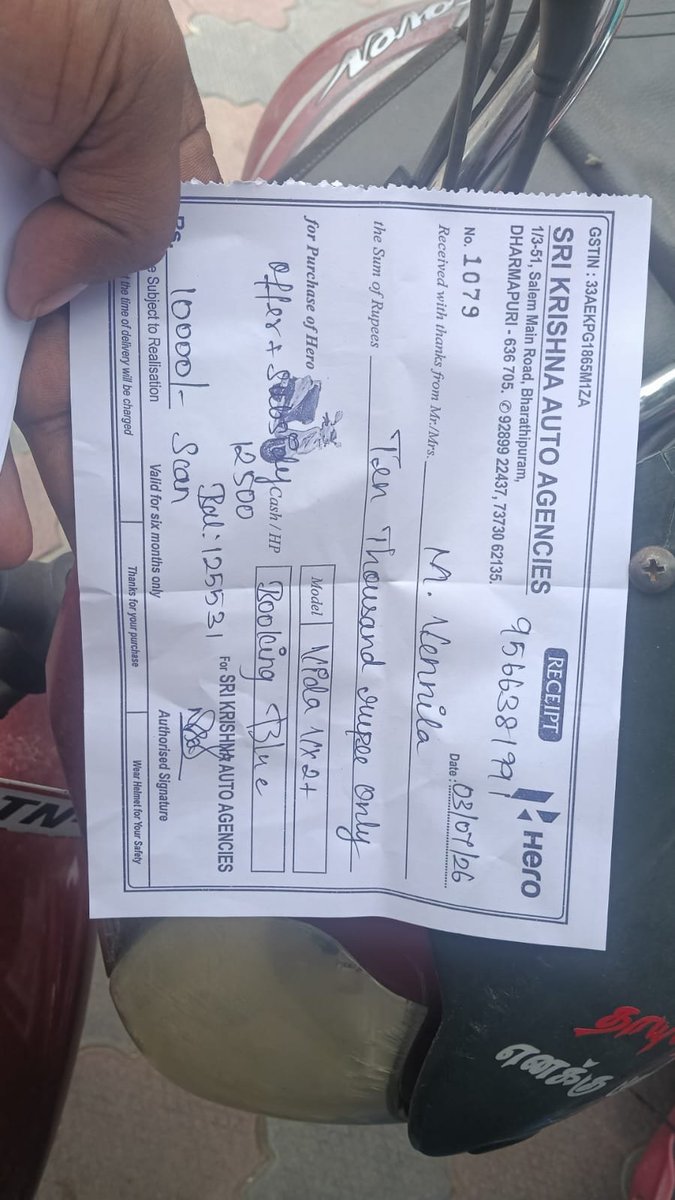
I also need clarification on why the showroom says the vehicle will be delivered only if I take Shriram Finance. Is finance through Shriram mandatory for delivery?Kindly intervene, clarify the policy, and ensure my vehicle is delivered at the earliest.#VIDA@HeroMoto
@VIDAbyHero I booked my VIDA scooter on 3 July 2026 at Krishna Hero, Dharmapuri and have still not received my vehicle. Every time I ask for an update, I'm told to "wait another 30 days," which is unacceptable.
தமிழ்நாடு அரசு ஊழியர்களுக்கான மருத்துவ காப்பீடு அதாவது வரும்
01-07-2026 முதல் 30-06-2031 வரையிலான ஐந்து ஆண்டுகள் அமலில் இருக்கும் புதிய மருத்துவக் காப்பீட்டுத் திட்டம், 2026 (New Health Insurance Scheme, 2026) குறித்த விபரங்கள் மற்றும் அதில் உள்ள குறைகள். ஏன் இந்த மருத்துவ காப்பீட்டை மட்டுமே நம்பி இருக்க கூடாது என்பதற்கான விளக்கம்
காப்பீட்டுத் தொகை மற்றும் பலன்கள்
1) அங்கீகரிக்கப்பட்ட சிகிச்சைகள்/அறுவை சிகிச்சைகளுக்கு ஐந்து ஆண்டுகள் தொகுப்பு காலத்தில் ரூ. 7.50 லட்சம் வரை Cashless முறையில் கிளைம் செய்யலாம்
குறை:ஏதோ ஒரு வியாதி வந்து 7.5 லட்சம் கிளைம் செய்துவிட்டால் பிறகு 2031 வரை கவர் இருக்காது
2)அரசாணையில் குறிப்பிடப்பட்டுள்ள சில சிறப்பு மற்றும் கடுமையான நோய்களுக்கான சிகிச்சை வரம்பு ரூ. 12.00 லட்சம் வரை கிளைம் செய்யலாம்
குறை:தற்போதே கேன்சர் போன்ற நோய்கள் 20-50 லட்சம் வரை செலவு ஆகிறது
3)தொகுப்பு நிதி (Corpus Fund) மூலமான உதவி: குறிப்பிட்ட நோய்கள், அரிய வகை நோய்கள் மற்றும் விதிவிலக்கான சூழ்நிலைகளில் அதிகப்படியான மருத்துவச் செலவுகளை எதிர்கொள்ள ரூ. 15.00 லட்சம் வரை கூடுதல் மருத்துவ உதவி வழங்கப்படும்.
குறை: அறிய நோய் என்றால் மருந்து மாத்திரை எல்லாம் வெளி நாட்டில் இருந்து இறக்குமதி செய்ய வேண்டிய நிலை வரும் அப்போது செலவு கோடிகளில் வரும்
4)ஒரு குடும்பத்திற்கான ஒட்டுமொத்த அதிகபட்ச பலன் வரம்பு ஐந்து ஆண்டுகளில் ரூ. 27.00 லட்சம் வரை இருக்கும்.
குறை: ஒரு முறை தீவிர நோய் வந்தால் மறுபடியும் வர வாய்ப்பு அதிகம் உதரணமாக இதய நோய், கேன்சர், சிறுநீரக நோய் அப்படி இருக்கும் போது இந்த கவர் போதாது
கிளைம் செய்ய தகுதி உள்ள குடும்ப உறுப்பினர்கள்:
ஊழியரின் சட்டப்பூர்வ கணவன் அல்லது மனைவி.
திருமணம ஆகாத ஊழியர்களின் பெற்றோர்கள் (ஊழியருக்கு திருமணமாகும் வரை) மற்றும் குழந்தைகள் இல்லாத விவாகரத்து பெற்ற ஊழியர்களின் பெற்றோர்கள் (மறுமணம் செய்யும் வரை).
வேலை வாய்ப்பு பெறாத அல்லது திருமணமாகாத வயது வரம்பற்ற சார்ந்திருக்கும் குழந்தைகள் (உயர் கல்வி பயிலும் குழந்தைகள், சார்ந்திருக்கும் விதவை/விவாகரத்து பெற்ற மகள்கள், மற்றும் உடல்/மனவளர்ச்சி குன்றிய மாற்றுத்திறனாளி குழந்தைகள்).
குறை : இந்த பாலிசியில் கவர் பெற தகுதி இழக்கும் குழந்தைகள்/ பெற்றோர் ஆரோக்கியமாக இருந்தால் தனி நபர் பாலிசி எடுக்கலாம் ஒரு வேளை தீவிர நோய் ஏற்பட்டு இருந்தால் கடைசி வரை பாலிசி இல்லாமல் அவதி படுவார்கள்.
மருத்துவமனைகள் மற்றும் சிகிச்சை விவரங்கள்
இந்த காப்பீடு திட்டத்தின் கீழ் 2992 வகையான சிகிச்சைகளும், 46 வகையான குறிப்பிட்ட சிறப்பு நோய் சிகிச்சைகளும் கவர் பெறலாம் மேலும் இத்திட்டத்தின் கீழ் 1535 தனியார் மருத்துவமனைகளும், அனைத்து அரசு மருத்துவ நிறுவனங்களும் (அரசு மருத்துவமனைகளின் கட்டண வார்டுகள் உட்பட) இணைக்கப்பட்டுள்ளன. புதுச்சேரி, பெங்களூரு, திருவனந்தபுரம், வயநாடு மற்றும் புது தில்லி ஆகிய இடங்களிலும் தலா மூன்று மருத்துவ மனைகளில் கவர் பெறலாம்.
Non-Network Hospital சிகிச்சை பெற்றால் எவ்வளவு கிளைம் பெறலாம்?
திட்டத்தில் இணையாத மருத்துவமனையில் அவசரமில்லாத சிகிச்சைகள் பெற்றால், குறைந்த தரவரிசை கொண்ட பட்டியலில் ( network hospital)உள்ள மருத்துவமனைக்கு இணையான சிகிச்சை கட்டணத்தில் 60% மட்டுமே கிளைம் (Reimbursement) செய்ய முடியும்.
அவசர சிகிச்சை அல்லது விபத்துக்களின் போது திட்டத்தில் இணையாத மருத்துவமனையில் சிகிச்சை பெற்றால், குறைந்த தரவரிசை கொண்ட இணையப் பட்டியலில் உள்ள மருத்துவமனையின் சிகிச்சை செலவு வரை கிளைம் செய்யலாம்.
குறை: பல நேரங்களில் நமக்கு பிடித்த தரமான மருத்துவமனை பட்டியலில் இல்லாத நிலையில் 40% சிகிச்சை செலவு கையில் இருந்து கட்டும் நிலை வரும்.
Non medical items கவர் இல்லை.
குறை: non medical items கவர் சிகிச்சை கட்டணத்தில் 20% வரை வரும் எனவே ஒவ்வொரு சிகிச்சை பெறும் போதும் 20% வரை கையில் இருந்து பணம் கட்டும் நிலை ஏற்படும்.
மேலும் அரசு மருத்துவ காப்பீடு திட்டத்தில் தனி நபர் பாலிசியில் கிடைக்கும் அளவில்லா போனஸ், அளவில்லா restore, any room போன்ற வசதிகள் இல்லை.
இவ்வளவு பல குறைகள் இருக்கும் மருத்துவ காப்பீடு திட்டத்தை மட்டும் நம்பி இருக்காதீர்கள் உங்களால் தனியாக மருத்துவ காப்பீடு எடுக்கும் அளவுக்கு நிதி வசதி இருந்தால் கண்டிப்பாக தனி நபர் பாலிசி எடுப்பது நல்லது மேலும் புதிதாக திருமணம் செய்து இருப்பவர்கள் New born baby கவர் உடன் பாலிசி எடுப்பது நல்லது இல்லை என்றால் பிறவியில் ஏற்படும் நோய்க்கு கடைசி வரை தனி நபர் மருத்துவ காப்பீடு கிடைக்காது.
#tamilnadu #NHIS2026 #GovernmentEmployeeHealthInsurance
ஆன்லைன் மூலம் (முக்கியமாக பாலிசி பஜார் போன்ற இடைத்தரகர்கள் வழியாக) ஹெல்த் இன்சூரன்ஸ் எடுப்பதால் ஏற்படும் ஏமாற்றங்களையும், அதனால் ஒரு வாடிக்கையாளர் அனுபவித்த மன உளைச்சலையும் உங்கள் அனைவருக்கும் விழிப்புணர்வாகப் பகிர்கிறேன்.
தயவுசெய்து ஆன்லைனில் ஹெல்த் இன்சூரன்ஸ் எடுப்பதைத் தவிருங்கள். இதோ அவர் சொன்ன கசப்பான அனுபவம்:
ஆன்லைனில் எடுத்தால் உதவி கிடைக்கும் என நம்பிய ஏமாற்றம்:
என் குடும்பத்திற்கான டெர்ம் இன்சூரன்ஸ், ஹெல்த் இன்சூரன்ஸ், வாகன இன்சூரன்ஸ் என அனைத்தையும் பாலிசி பஜார் மூலமாகவே எடுத்திருந்தேன். அவசரக் காலத்தில், கிளைம் (Claim) பெறும்போது அவர்கள் நமக்கு உறுதுணையாக இருப்பார்கள் என்று குருட்டுத்தனமாக நம்பினேன்.
சமீபத்தில் என் தாயாருக்கு உடல்நிலை சரியில்லாமல் போனபோது, இன்சூரன்ஸ் நிறுவனமான ஆதித்யா பிர்லாவிடம் (AB Capital) நேரடியாகக் கிளைம் செய்யாமல், பாலிசி பஜார் மூலம் மருத்துவச் செலவுத் தொகையைத் திரும்பப் பெற (Reimbursement Claim) விண்ணப்பித்தேன். அவர்கள் ஒரு களப் பணியாளரை (Field Agent) அனுப்பி, படிவங்களை நிரப்பவும் ஆவணங்களைச் சமர்ப்பிக்கவும் உதவுவார்கள் என்று கூறினார்கள். ஆனால், கடைசி நேரத்தில் ஏஜென்ட் யாரும் வர முடியாது, நீங்களே ஃபார்ம் நிரப்பிக் கொள்ளுங்கள் என்று கையை விரித்துவிட்டார்கள்.
அலட்சியமும் தாமதமும்:
நானே கஷ்டப்பட்டு அனைத்து விவரங்களையும் நிரப்பி, மருத்துவமனை பில்கள், பரிசோதனை அறிக்கைகள் என சுமார் 100 பக்கங்கள் கொண்ட PDF கோப்பைத் தயார் செய்து, உடனடியாகச் சமர்ப்பிக்குமாறு அவர்களுக்கு மின்னஞ்சல் (Email) அனுப்பினேன்.
3 முதல் 4 நாட்கள் கழித்தும் எந்தப் பதிலும் வராததால், ஆதித்யா பிர்லா நிறுவனத்தை நேரடியாகத் தொடர்புகொண்டேன். அப்போதுதான் தெரிந்தது, பாலிசி பஜார் இன்னும் என் ஆவணங்களை அவர்களிடம் ஒப்படைக்கவே இல்லை என்று!
இது குறித்து பாலிசி பஜார் நிறுவனத்திடம் கேட்டபோது, ஒவ்வொரு கஸ்டமர் கேர் ஊழியரும் ஒவ்வொரு பொய் சொன்னார்கள். ஒருத்தர் '2 நாட்கள் ஆகும்' என்றார், இன்னொருவர் 'விதிமுறைகள் மாறிவிட்டன, 6 நாட்கள் ஆகும்' என்றார், மற்றொருவரோ '10 நாட்கள் ஆகும்' என்றார்.
நான் மே 13-ஆம் தேதியே அனைத்து ஆவணங்களையும் அனுப்பியிருந்தேன். ஆனால், என் தொடர் போராட்டத்திற்குப் பிறகு மே 22 அன்றுதான் கிளைம் ஐடியே (Claim ID) உருவாக்கப்பட்டது. அதுவும் நான் போன் போட்டுக் கேட்ட பிறகுதான் அந்த ஐடியைக் கொடுத்தார்கள்.
ஏமாற்றும் வாடிக்கையாளர் சேவை (Customer Care):
நான் எப்போது. பாலிசி பஜார் நிறுவனத்தை தொடர்புகொண்டாலும், அடுத்த 15-20 நிமிடங்களில் எங்கள் அதிகாரி உங்களை அழைப்பார் என்று கூறுவார்கள். ஆனால், ஒருமுறை கூட அவர்கள் என்னைத் திரும்ப அழைக்கவே இல்லை. இது ஒருமுறை அல்ல, 4-5 முறை நடந்தது. இதற்கான போன் ரெக்கார்டிங் ஆதாரங்கள் என்னிடம் உள்ளன.
இன்சூரன்ஸ் நிறுவனத்தின் அநீதி:
இவ்வளவு தாமதத்திற்குப் பிறகு, ஆதித்யா பிர்லா (AB Capital) மருத்துவக் குழுவினர் நான் அனுப்பிய 100 பக்க ஆவணங்களை முழுமையாகப் பார்க்காமலேயே, அனைத்து பில்களும் சமர்ப்பிக்கப்படவில்லை என்றும், கடைசி 2 நாட்கள் மருத்துவமனையில் அனுமதித்ததற்கான சரியான காரணம் இல்லை என்றும் கூறி கிளைமைப் பாதியிலேயே நிராகரித்து (Partially Rejected) விட்டார்கள்.
யாரும் ஆசைப்பட்டு மருத்துவமனையில் தங்குவதில்லை! மருத்துவர்களின் அறிவுரைப்படியும், மருத்துவ அறிக்கைகளின் அடிப்படையிலும்தான் என் தாயார் அங்கு அனுமதிக்கப்பட்டிருந்தார். டிஸ்சார்ஜ் ஆன பிறகும் அவருக்குப் பாதிப்புகள் இருந்தன.
என் வேண்டுகோள்:
பாலிசி பஜார்
மற்றும் இன்சூரன்ஸ் நிறுவனங்களின் இந்த சிஸ்டம் முற்றிலும் மோசடியானது. நமக்குப் பாதிப்பு என்று வரும்போது இவர்களிடமிருந்து எந்த ஒரு முறையான பதிலும், உதவியும் கிடைக்காது.
இதற்குப் பேசாமல், நான் இடைத்தரகர்கள் (Mediators) யாரையும் நம்பாமல், நேரடியாக இன்சூரன்ஸ் நிறுவனத்திடமே கிளைம் செய்திருக்கலாம்.
நண்பர்களே, என் அனுபவத்தில் இருந்து சொல்கிறேன்: தயவுசெய்து ஆன்லைன் மூலமாக ஹெல்த் இன்சூரன்ஸ் எடுக்காதீர்கள். அவசரக் காலத்தில் ஓடி வந்து உதவக்கூடிய, உங்களுக்குத் தெரிந்த நேர்மையான இன்சூரன்ஸ் ஏஜெண்டுகள் மூலம் மட்டுமே பாலிசி எடுங்கள். ஆன்லைன் விளம்பரங்களை நம்பி ஏமாறாதீர்கள்.
Hey! Been using https://t.co/kMA5t0vAFm lately — *pretty smooth for UPI*.
They’ve got a small *welcome perk: ₹21 cash* 🎁 after your first payment.
Thought I’d share 🙂
https://t.co/ZNXgUl6ade
எனக்கு ஒரு வாடிக்கையாளர் மருத்துவ காப்பீடு சந்தேகம் இருக்கு என்று சொன்னார் சரி நானும் என்ன சந்தேகம் என்று கேட்டேன்.
மனைவி தற்போது 8 மாத கர்ப்பிணி ஆக இருப்பதாகவும் குழந்தையின் உடல் நிலை கருதி நாளைக்கே மகப்பேறு அறுவை சிகிச்சை செய்ய மருத்துவர் சொல்லி இருப்பதாகவும் குறைப்பிரசவத்தில் (Preterm birth) பிறக்கும் குழந்தை என்பதால் மருத்துவர் NICU (Neonatal Intensive Care Unit) எனப்படும் தீவிர சிகிச்சைப் பிரிவில் அனுமதிப்பார்கள் அதற்கு நாள் ஒன்றுக்கு 15 -20 ஆயிரம் வரும் எனவே இன்று பாலிசி எடுத்து இந்த செலவை கவர் செய்ய முடியுமா? என்று கேட்டார்.
நான் அதற்கு வாய்ப்பு இல்லை என்று சொன்ன உடன் சரி 30 நாள் கழித்து வேறு போலி மருத்துவ பில் வாங்கி தருகிறேன் கிளைம் வாங்கி தர முடியுமா என்ற கேட்டார்.
நான் இவ்வாறு செய்வது இல்லை என்று சொல்லி அழைப்பை துண்டித்து விட்டேன்.
நல்லா இருக்கும் போது மருத்துவ காப்பீடு பற்றி யோசிக்காமல் பிரச்சனை வந்த பிறகு எப்படி கிளைம் வாங்கலாம் என்று யோசித்து என்ன பயன்?
நண்பர்களுக்கு நான் சொல்வது ஒன்று தான் மருத்துவ காப்பீடு உங்களுக்கு தேவை படாத போது ( நல்லா இருக்கும் போது) எடுங்கள் அப்போது தான் தேவை படும் போது ( உடல் நிலை பாதிப்பு) உதவும்.
#healthinsurance #Claim #kapeetuthalam
ரூ. 5, 10 லட்சம் மதிப்பிலான ஹெல்த் இன்சூரன்ஸ் (Health Insurance) இப்போது போதுமானதாக இல்லை ஏன்?
1. ரூ.5, 10 லட்சம் காப்பீடு என்பது இன்றைய காலத்திற்கு காப்பீடு இல்லாமல் இருப்பது போன்றது ஏனென்றால் பணவீக்கம் காரணமாக பணத்தின் மதிப்பு குறைந்து வருவது போலவே, மருத்துவத் துறையிலும் பணவீக்கம் (Medical Inflation) அதிகமாக உள்ளது.
முன்னதாக ரூ. 20,000-30,000-ல் முடிந்த சிகிச்சைகள் இப்போது லட்சங்களில் ஆகின்றன. எனவே, ரூ. 5,10 லட்சம் என்பது தற்போது ஒரு அடிப்படை கவரேஜ் கூட கிடையாது.
2. மருத்துவப் பணவீக்கத்திற்கான காரணங்கள்
இந்தியாவில் மருத்துவச் செலவுகள் ஆண்டுக்கு 14% முதல் 15% வரை உயர்கிறது. இதனால் ஒவ்வொரு 7-8 ஆண்டுகளுக்கும் சிகிச்சைக்கான செலவு இருமடங்காகிறது
மேலும் ரோபோடிக் அறுவை சிகிச்சைகள், கீமோதெரபி மற்றும் நவீன மருத்துவத் தொழில்நுட்பங்கள் சிகிச்சையை எளிதாக்கினாலும், அவற்றின் செலவு மிகவும் அதிகம்,
இன்றைய முறையற்ற வாழ்க்கை முறையால் குறைந்த வயதிலேயே பலருக்கு நோய்கள் ஏற்படுகின்றன
3. சரியான இன்சூரன்ஸ் தொகை (Coverage)
தனிநபர் (Individual): குறைந்தபட்சம் ரூ. 20 முதல் 25 லட்சம் வரை பாலிசி இருக்க வேண்டும்.
குடும்பம் (Family Floater): ரூ. 25 லட்சம் முதல் 1 கோடி வரை பாலிசி எடுப்பது பாதுகாப்பானது.
4. குறைந்த செலவில் அதிக கவரேஜ் பெறுவதற்கான வழிகள்
சூப்பர் டாப்-அப் (Super Top-up): உங்கள் அடிப்படை பாலிசியுடன் (Base Policy) மிகக் குறைந்த பிரீமியத்தில் அதிக கவரேஜ் தரும் சூப்பர் டாப்-அப் பாலிசிகளைச் சேர்த்துக்கொள்ளலாம். ( Sub limit இல்லாத பாலிசி எடுக்க வேண்டும்) உதாரணமாக, ரூ. 3000-5000 செலவில் ரூ. 90 லட்சம் வரை கூடுதல் கவரேஜ் பெற வாய்ப்புள்ளது .
அளவில்லா போனஸ் தரும் பாலிசி எடுப்பது மூலம் எதிர் காலத்தில் உங்கள் காப்பீடு உயர்ந்து கொண்டே இருப்பதால் சரியான கவர் கிடைக்கும்
மேலும் இளமையிலேயே இன்சூரன்ஸ் எடுக்கும்போது பிரீமியம் குறைவாக இருப்பதுடன், loading பிரிமியம் இன்றி எளிதாகப் பாலிசி கிடைக்கும்
5. செய்யக்கூடாத தவறுகள்
பலர் ஒருமுறை பாலிசி எடுத்துவிட்டால் அதைப் புதுப்பிப்பதோடு சரி, அதன் பலன்களை மறுபரிசீலனை (Review) செய்வதில்லை.
நாம் எப்படி மொபைல் போன்களை அடிக்கடி மாற்றுகிறோமோ, அதேபோல் மருத்துவத் துறையில் வரும் மாற்றங்களுக்கு ஏற்ப நமது பாலிசியையும் 'அப்கிரேட்' (Upgrade) செய்வது அவசியம்
முடிவாக: உங்கள் சேமிப்பை மருத்துவச் செலவுகளில் இழக்காமல் இருக்க, இன்றைய காலத்திற்கு ஏற்ற வகையில் போதுமான ஹெல்த் இன்சூரன்ஸ் கவரேஜ் இருப்பதை உறுதி செய்து கொள்ளுங்கள்.
உங்களுக்கு ஏற்ற மருத்துவ காப்பீடு எடுக்க DM செய்யவும்.