Zawsze marzyłeś o zostaniu członkiem RPP lub prezesem NBP? Stworzyłem aplikację, w której możesz sam ustalać stopy procentowe zarówno w okresie historycznym, jak i w symulowanej przyszłości:
https://t.co/inhqSNdHUq
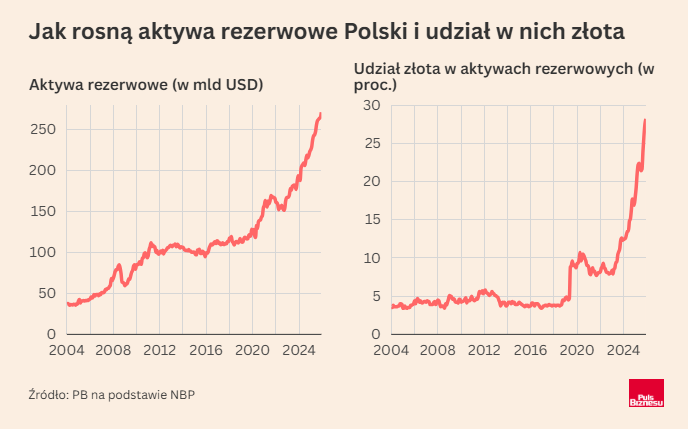
Polityka budowania i alokacji rezerw przez NBP powinna wyjść z cienia. To jest już prawie bilion złotych.
Ma ona wpływ na strukturę gospodarki, a także na dochody sektora publicznego.
NBP dokonał udanego zakładu na złoto. Ale to jest zakład. I powinniśmy o nim dyskutować. Im więcej zakupów po coraz wyższych cenach, tym temat wymaga głębszej refleksji.
Rezygnujemy z dochodów za cenę zakładu na to, że najważniejsze pieniądze świata będą systematycznie tracić na wartości. Że dochody z obligacji skarbowych krajów zachodnich są niepewne. Gramy na całego przeciwko systemowi.
Więcej 👉https://t.co/McUHQofl7O
🌍 @EYnews Global Economic Outlook 2026: Resilience in a Supply-Driven World
The global economy is entering a new phase—one shaped less by demand cycles and more by supply-side forces.
@EY_US@EY_Parthenon
https://t.co/v39qxUoANa
Incentives matter - European countries closer to Russia and with more fiscal space have increased military spending more significantly since the outbreak of the war in Ukraine
@mbukows@GSiemionczyk Kryzys energetyczny nie miał istotnego wpływu na PKB? Ciekawa ale raczej błędna teza. Ex post można szacować ze wpływ na Polskę był 4% vs. początkowe szacunki 0,4%. Imho z podobnym niedoszacowaniem mamy do czynienia teraz, choć wynika to też z oczekiwań że cła będą zmniejszone.
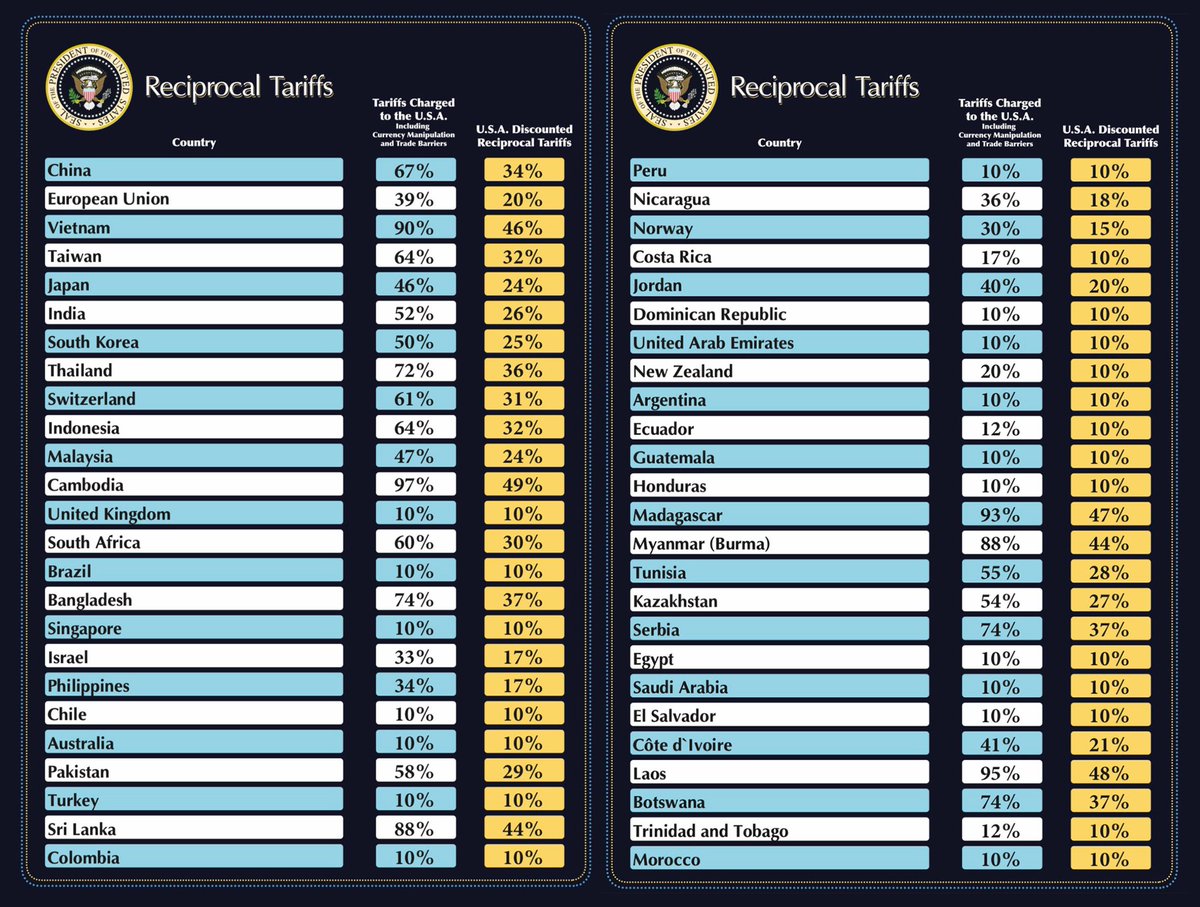
@DudSlaw @EY_Poland @MarekRozkrut Efekty scenariusza który wchodzi w życie szacował @GregDaco. Inflacja w US CA MX o ponad 1 pp w górę w pierwszym roku, potem w dół bo spadną światowe ceny ropy. USD się umacnia, CAD i MXN osłabia. Stopy mogą lekko wzrosnąć w krótkim okresie, potem mocno spadną
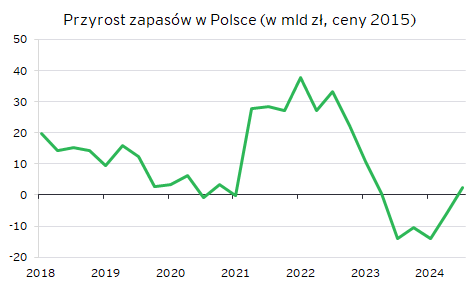
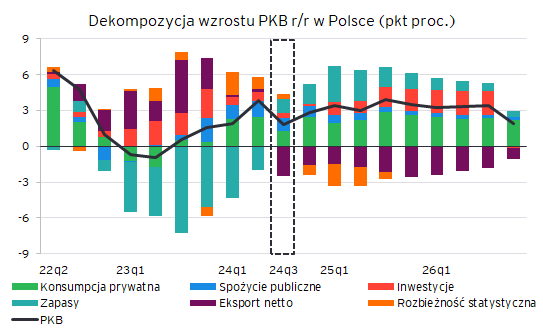
Zapasy mocno wzrosły w III kw.? Nieprawda - wysoki wkład zapasów do wzrostu PKB w III kw. wynika z efektu bazy, tj. silnego spadku zapasów w 23q3, a nie ich silnego wzrostu w 24q3
▶️Polski PKB spadł o 0,2% q/q i spowolnił do 1,7% r/r w Q3
▶️Szacujemy, że stał za tym spadek eksportu i stagnacja konsumpcji
▶️Hamowanie to bardziej szum niż sygnał - perspektywy pozostają niezmienione
▶️Niższy punkt startowy wymusza rewizję prognoz PKB do 2,6% w 24 i 3,4% w 25
A rare CB-heavy day that delivers no surprises whatsoever:
- Fed cuts 25bp
- BoE cuts 25 bp and stays on a gradual every other meeting easing path
- Riksbank cuts 50bp
- Norges Bank stays put
- Czech CB cuts 25bp
- Poland stays put
For more information on the outlook for the European economy, see the October edition of the @EYnews European Economic Outlook: https://t.co/VbBVrAmhQW
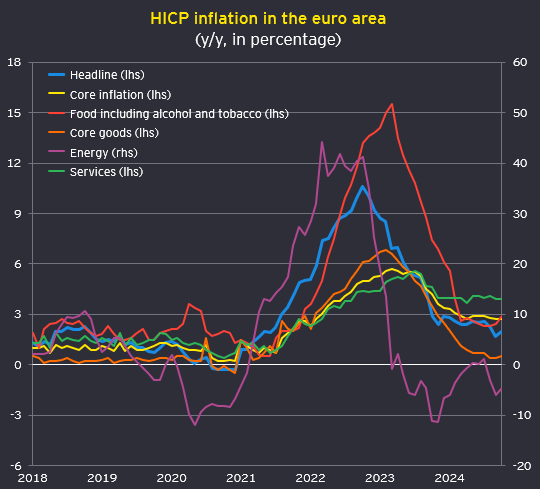
🧵EA inflation surprised slightly to the upside, rising to 2.0% in October. Increasing unprocessed food inflation was the main culprit, likely due to unfavorable weather conditions over the summer. Underlying price pressures remain persistent, with core inflation stable at 2.7%.
Inflation should be lowest in Sweden and Finland, at approx. 0.5% due to methodological differences. Price growth is also expected to drop below 1% in Denmark, where core inflation has been particularly low, and remain below 1% in Switzerland.
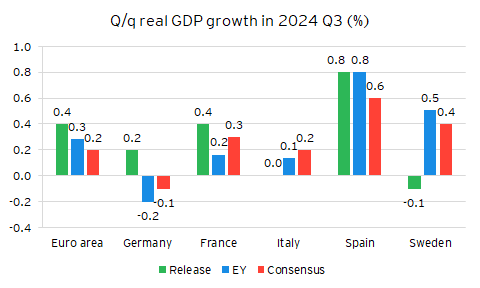
🧵EA GDP growth in 24q3 turned out to be slightly stronger than expected at 0.4% q/q (vs. ours 0.3% and consensus' 0.2%), mostly due to Germany avoiding recession. Growth was pushed up by Ireland (2.0% q/q) and the Paris Olympics - the underlying growth was at 0.2-0.3% q/q
For the rest of Europe, GDP growth will gradually converge towards 1-2% over 2025 and 2026. In the South, the momentum from tourism, public investment, and employment is expected to wane, while Germany and Northern Europe will see a steady recovery in consumption and investment