واحدة من الوظايف اللي عليها طلب عالي في المجال ال AI و في نفس الوقت العرض فيها نسبيًا قليل هي الـ Inference Engineering خصوصًا في السوق الأمريكي و الاوربي و اعتقد قريب السوق الخليجي.
الشركات مش محتاجة بس ناس تعرف تبني أو تدرب models، لكن كمان ناس تعرف تشغّل LLMs وVLMs وخدمات STT/TTS بكفاءة لملايين المستخدمين و باقل تكلفة ممكنو.
حاولت أرتب الـ resources دي في learning path التالي:
1. ابدأ بأساسيات LLM Inference
اول حاجة محتاج تفهم lifecycle بتاعة request واحدة. لازم تبقى فاهم المفاهيم زي:
- ال Tokenization
- ال Forward pass
- ال Autoregressive generation
- ال Prefill
- ال Decodeا
- ال KV cache
- ال TTFT وITL
- ال Throughput vs. latency
المصادر:
- ال NVIDIA talk at AI Engineering
https://t.co/Y62d2JpRo8
- ال Hugging Face — LLM Inference at Scale with TGI
https://t.co/PNwr2LkmNp
- ال Abi Aryan — Prefill vs. Decode
https://t.co/VuAPWrCUFK
2. الفهم الاساسي لل Transformer internals
مش محتاج ترجع تذاكر الـ Transformer architecture كلها من الأول. ركز أكتر على الحاجات اللي ليها علاقة مباشرة بالـ inference:
- ال Transformer blocks
- ال Embeddings
- ال Self-attention
- ال Q, K, V
- إزاي attention بينتج عنها الـ KV cache
من أحسن الـ resources اللي بتساعد تبني intuition بصري للموضوع:
- ال Brendan Bycroft LLM Visualizer
https://t.co/vyR5Cg97N1
3. الفهم الاساسي لل mental model للـ GPU
على الأقل حاول تفهم:
- ال GPU architecture
- ال Streaming Multiprocessors
- ال HBM vs. SRAM
- ال Memory hierarchy
- ال Memory bandwidth
- ال FLOPS
- ال Arithmetic intensity
- ال Compute-bound vs. memory-bound workloads
جزء كبير من inference optimization بيبدأ يبقى أوضح لما تبطل تفكر في الـ model بس، وتبدأ تفكر كمان في إزاي الـ data بتتحرك جوه الـ GPU.
ال resources دي هتكون مفيدة:
- ال Horace He — Making Deep Learning Go Brrrr From First Principles
https://t.co/eBFgQqlGRZ
- ال Damek Davis — Basic Facts about GPUs
https://t.co/0e0Kkhvnak
4. بعدها ابدأ في تقنيات ال Inference Optimization
لما تكون فاهم الأساسيات والـ hardware، التقنيات دي مش هتبقى مجرد مجموعة tricks منفصلة عن بعض.
ركز على:
ال Quantization
ال PagedAttention
ال FlashAttention
ال Chunked prefill
ال Speculative decoding
ال Prompt / Prefix caching
ال Continuous batching
شركة NVIDIA عندهم overview كويس جدًا للموضوع:
- Mastering LLM Techniques: Inference Optimization
https://t.co/umxAnCwGEi
بعدها ممكن تبدأ تقرأ الـ original papers للحاجات المرتبطة أكتر بالـ systems اللي بتشتغل عليها.
5. وفي الآخر، اختار Inference Engine وادرسه و ممكن حتى تعمل open source contributions ليهم
هنا أغلب المفاهيم اللي ذاكرتها بتبدأ تتجمع في system واحدة. اختار engine وافهم request بتمشي جواه إزاي:
- ال Scheduling
- ال Batching
- ال KV-cache management
- ال Memory allocation
- ال Execution
- ال Serving
فيه 3 engines ممكن تبدأ بيهم:
- ال vLLM: اختيار قوي لو مهتم بـ general-purpose high-throughput LLM serving.
- ال SGLang: مثير للاهتمام خصوصًا في workloads اللي فيها reusable prefixes أو LLM programs معقدة زي multi-turn وagentic systems.
- ال llama.cpp: مهم لو مهتم بالـ local inference، CPUs، consumer hardware أو edge deployment.
اهم المصادر:
- ال Inside vLLM
https://t.co/oZRqHzjd1N
- ال Distributed LLM Inference
https://t.co/ib2iNzYRo7
ولو إنت أصلًا mid-level أو senior ML/AI engineer، بعدها ممكن تدخل في:
- ال Tensor parallelism
- ال Pipeline parallelism
- ال Prefill-decode disaggregation
- ال Distributed KV caching
- ال Load balancing
- ال Prefix-aware routing
-ال Multi-node inference
لو شغلك حاليًا في ML أو AI engineering، أعتقد إن LLM inference من المجالات اللي تستحق وقت أكبر في الفترة الجاية.
We Must Pace the Frontier: I’ve written a new essay on why the AI industry should slow down, with a three-part plan for doing so.
Anthropic is unilaterally committing to the first of these steps. We’ll provide third-party evaluators with permanent, employee-level access to our systems, so that they can verify adherence to our safety measures, report on incidents, and assess models’ alignment during training.
You can read the full post here: https://t.co/OGyPb7yaYt
قبل فترة قلتها بوضوح
السوق ما عاد يبي Vibecode
السوق قاعد يتحول إلى Agent Engineer
واليوم GLM-5 يجي يثبت الفكرة مو بكلام تسويقي… بورقة تقنية كاملة
القصة مو إن الموديل صار أذكى
القصة إن طريقة البناء نفسها تغيرت
زمان كنا نعيش على Prompt
نكتب
ينتج كود
نعدل
نرجع
ونقول خلصنا
بس فعليًا كنا نشتغل بطريقة تفاعلية لحظية
مو بطريقة هندسية طويلة المدى
اليوم المعادلة صارت كذا
Goal → System → Execution → Feedback Loop
ابدأ بهدف واضح
ابنِ نظام يخدم الهدف
خلِّ النظام ينفذ
ثم يرجع يقيّم نفسه ويصحح
إذا تطبيقك ما فيه الحلقة هذي
أنت باقي في Vibecode حتى لو تستخدم أحدث موديل
أول شي لازم تغيّره في طريقة بناءك
لا تبني Feature
ابني Loop
التطبيق الحديث ما ينتهي عند أول نتيجة
لازم يقرأ Logs
يراجع Output
يقيس الأداء
ويقرر هل يكمل أو يعدّل
GLM-5 جاي يخدم هذا السيناريو
مو عشان يعطيك رد جميل
لكن عشان يقدر يمشي في مهام طويلة ويكملها للنهاية
ثاني شي
فكر Long Horizon
لا تعتمد على Prompt واحد ضخم وتحط فيه كل شي
قسّم الهدف
حوّله إلى مهام
المهام إلى خطوات
خلِّ الـ Agent يمشي فيها تدريجيًا
لأن العالم الجديد مو سؤال وجواب
العالم الجديد مشروع كامل يتبني خطوة خطوة
ثالث شي
افصل بين التفكير والتنفيذ
خل عندك طبقة تخطيط
ثم تنفيذ
ثم تقييم
لا تخلي الموديل يكتب كود وينفذه مباشرة
خله يبني خطة
يراجعها
ثم ينفذ
ثم يرجع يقيم
هنا تتحول من مستخدم AI
إلى مصمم نظام AI
وفي نقطة كثير ناس يغفلون عنها
تكلفة التشغيل
زمان ما كانت تفرق
اليوم لو تبني Agent يشتغل طول اليوم ويقرأ ملفات ويعيد المحاولات
التكلفة ممكن تأكلك
GLM-5 يركز على تقليل تكلفة التفكير
Long context بكفاءة أعلى
تقليل inference cost
وتعلم غير متزامن يقلل الهدر
الحل مو بس موديل أرخص
الحل إنك تصمم نظام ذكي يقرر متى يفكر بعمق ومتى يستخدم استدعاء خفيف
متى يعيد المحاولة ومتى يوقف
متى يشغّل موديل ثقيل ومتى يستخدم موديل أسرع
هنا تبني Agent اقتصادي
مو Agent يستنزف ميزانيتك
أنا قلتها قبل
المستقبل مو للي يعرف يكتب Prompt قوي
المستقبل للي يعرف يصمم Architecture يخلي الـ AI يشتغل داخله بذكاء
Vibecode كان بداية
Agent Engineering هو المرحلة الجاية
واللي يفهم المعادلة اليوم
Goal → System → Execution → Feedback Loop
هو اللي بيبني تطبيقات لها قيمة وتقدر تتوسع وتكبر 🤝
وأنا بعمل interviews ل ML engineers بمختلف سنين الخبرة بتاعتهم بيضايقني كتير ان في concepts بتقع منهم مع انها مهمة جدا وفي منها basics ومش هتاخد وقت كتير في مذاكرتها. فبما اني داخل علي round interviews جديدة هستعمل ال thread دا وأحط اي concept من دول في tweet (دي مش roadmap)
تصدقون إن فيه الـ repository مجاني على GitHub يعلّمك تبني AI agents بنفسك بشكل عملي مو بس نظري 😂
• فيه كود جاهز يشتغل من كتاب O'Reilly الشهير "AI Agents: The Definitive Guide"
• يغطي كل شي: الـ architectures، الـ reasoning، multi-agent systems، الذاكرة، التقييم، الأدوات، والأمان
الرابط: https://t.co/T6Fa9176sK
أي اقتصاد يقوم في جوهره على إنتاج ثم توزيع الدخل ثم طلب يتطلب انتاج من جديد وهكذا يدور الاقتصاد
والإنتاج يحتاج ( رأس مال وتقنية) و ( عمل ) وما ينتج عنه من قيمة مضافة يتوزع بين الأجور للعاملين والعوائد والأرباح لملاك راس المال
ثم تعود هذه القيمة إلى الاقتصاد في شكل استهلاك او استثمار
اذن الآن لو افترضنا ان هذه العلاقة سوف تتغير واصبحت القيمة المضافة اغلبها تذهب لملاك راس المال وتم استبدال العمال
فالمشكلة الان ليس فقط فقدان الوظائف
المشكلة كيف يكون هناك قدرة شرائية لمعظم الناس إذا علمنا ان معظم الناس مصدر دخلهم الأساسي هو العمل
وملكية ادوات الانتاج ورأس المال بيد فئة صغيرة ؟
من أين سيحصل الناس على المال الذي يسمح لهم بشراء الانتاج ؟
هل سوف تتوسع ملكية الناس للأسهم ورأس المال ؟
هل سوف تتوسع الصناديق الحكومية والسيادية وتمتلك راس المال لتعيد توزيع الانتاج على شكل إعانات حكومية ؟
هل سوف تفرض الحكومات ضرائب كبيرة جداً على راس المال وتعيد توزيعها للناس ؟
هل يعني ذلك أننا متجهون إلى الاشتراكية ؟
قد نصل إلى نظام اقتصادي جديد يصعب وصفه بالمفاهيم التقليدية للرأسمالية والاشتراكية
لكن قبل ذلك هل هذه الافتراضات منطقية اصلاً ؟ أو مرجحة انها ستحدث
هناك رأي متفائل يستند إلى التاريخ وان كل ثورة تقنية ألغت أعمال هي بنفس الوقت خلقت أعمال اخرى
و هذا الرأي له حجج قوية
لكن الاعتراض عليه هو ان الالة في الثورات السابقة كانت غالباً تستبدل جزء محدد من قدرات الإنسانية
فالمحرك مثلاً يستبدل القوة العضلية
والحاسبة تستبدل الحساب اليدوي
والكمبيوتر يعالج البيانات
وهذه الثورات التقنية خلقت صناعات ووظايف لم يكن أحد يتصورها قبل ذلك
و وجوهر الاعتراض هنا هو أن الذكاء الاصطناعي يحاول يتقرب من قدرة الإنسان نفسها التي يستخدمها للقيام بوظائف جديدة فهو يقترب من الإنسان في فهم الأفكار والتحليل وتوليد افكار والتخطيط واتخاذ القرار
فاذا خلق الذكاء الاصطناعي وظيفة جديدة فما الذي يمنع بعد فترة من القيام بها وادائها ؟ حتى لو كانت وظيفة معقدة وحتى من يقول سوف نحتاج تعدين اكبر ما الذي يمنع الذكاء الاصطناعي من القيام بها ؟
لكن هناك نقطة لا تناقش كثيرا في هذا الموضوع وهو عامل الزمن والاحتياجات اللا محدودة
حتى لو افترضنا أن الذكاء يستطيع استبدال الوظائف الجديدة فإنه يحتاج إلى وقت حتى يصل إلى اداء الوظيفة الجديدة
وخلال هذه الفترة تظهر احتياجات جديدة وحينها يبدأ تعلم القيام بوظيفة جديدة وهكذا تستمر الحركة
واحتياجات الإنسان لا حدود لها
فالإنسان كلما لبى رغباته ظهرت له احتياجات جديدة ربما اليوم لا تخطر على بال أحد
فحتى على فرض قدرة الذكاء الاصطناعي في القيام بالوظائف الجديدة فسوف يكون السباق بين سرعة تطور تقنية الذكاء الاصطناعي وسرعة الإنسان في خلق احتياجات جديدة
لكن لو وسعنا خيالنا اكثر وقلنا ماذا لو أصبح الذكاء الاصطناعي سريع جداً لدرجة أنه يقلص هذه الفجوة الزمنية ويستطيع يدخل المجالات الجديدة فور ظهورها ؟
هناك عدة سيناريوهات للإجابة ايضاً تجعل استبدال الإنسان بالآلة صعب لكن حتى لا نطيل نؤجلها إلى وقت لاحق
من حجم السوق إلى عمقه: ما المرحلة القادمة للسوق السعودي
ممكن يكون عندك سوق قيمته تريليونات، مئات الشركات المدرجة، طروحات مستمرة، ومستثمرين من كل مكان. كل هذا يخلي السوق أكبر.
لكن العمق شيء ثاني.
السوق العميق هو السوق اللي يقدر يستوعب رأس المال لما يدخل، ويقدر يستوعبه أيضًا لما يقرر يطلع، بتكلفة تنفيذ معقولة وبدون ما تتحرك الأسعار بشكل مبالغ فيه.
وهذا الفرق هو اللي خلاني أفكر في السوق السعودي.
خلال السنوات الماضية، السعودية نجحت بشكل واضح في توسيع السوق. الشركات زادت، الطروحات زادت، صناعة إدارة الأصول كبرت، المنتجات الاستثمارية تطورت، والمستثمر الأجنبي أصبح جزءًا مهمًا من السوق.
ومع قواعد الاستثمار الأجنبي الجديدة المنشورة في يناير 2026، اتسع الوصول المباشر إلى السوق الرئيسية ليشمل الأشخاص الطبيعيين الأجانب، المقيمين وغير المقيمين، والأشخاص الاعتباريين الأجانب، إلى جانب المستثمرين الاستراتيجيين والمحافظ المدارة.
واللافت أن تقارير تداول اللاحقة في 2026 لم تعد تعرض الـQFI كفئة مستقلة كما كانت في 2025.
يعني جزء كبير من العوائق اللي كنا نتكلم عنها قبل عشر سنوات تغير جذريًا.
لكن فيه شيء تعلمته من متابعة الأسواق:
فتح الباب لرأس المال شيء.
ودخول رأس المال شيء ثاني.
وحركة رأس المال بعد دخوله شيء ثالث تمامًا.
وهنا تبدأ القصة.
في 2024، كان متوسط قيمة التداول اليومية في السوق السعودي حوالي 7.45 مليار ريال.
في 2025 أصبح حوالي 5.18 مليار ريال.
انخفاض يقارب 30.5%.
وإجمالي قيمة الأسهم المتداولة خلال 2025 كان حوالي 1.30 تريليون ريال، مقارنة بنحو 1.86 تريليون في 2024.
لكن هنا أول شيء لازم ننتبه له:
انخفاض قيمة التداول لا يعني تلقائيًا انخفاض عمق السوق.
ممكن تنخفض قيمة التداول، بينما يبقى الـBid-Ask Spread ضيقًا، والـOrder Book قويًا، وتظل الصفقات الكبيرة قابلة للتنفيذ بتأثير سعري محدود.
لذلك هذه الأرقام تقيس النشاط أكثر مما تقيس العمق.
لكنها تظل تستحق النظر.
إذا أخذنا إجمالي قيمة التداول السنوية، وقسمناه على المتوسط البسيط للقيمة السوقية في نهايات الأرباع الأربعة، نحصل على مؤشر تحليلي تقريبي في حدود 14.0% في 2025، مقابل حوالي 18.0% في 2024.
وهذه ليست Market Turnover Ratio رسمية منشورة من تداول.
هي مجرد طريقة تحليلية لفهم اتجاه النشاط بالنسبة لحجم السوق.
ولو رجعنا أكثر للخلف، تصبح الصورة أكثر توازنًا.
إجمالي قيمة التداول السنوية كان تقريبًا:
2.24 تريليون ريال في 2021.
1.71 تريليون في 2022.
1.33 تريليون في 2023.
ثم ارتفع إلى 1.86 تريليون في 2024.
ثم انخفض إلى نحو 1.30 تريليون في 2025.
واضح أن التداول يمر بدورات.
لذلك 2025 لوحدها ما تثبت وجود مشكلة هيكلية.
والسؤال بالنسبة لي مو:
ليش التداول انخفض في 2025؟
السؤال الأهم:
هل السيولة القابلة للتنفيذ وعمق السوق تطورا بنفس سرعة نمو حجم السوق نفسه؟
وهنا نصل لمفارقة ثانية.
لما نقول إن السوق السعودي قيمته 8 أو 9 أو 10 تريليونات ريال، الرقم فعلًا ضخم.
لكن المستثمر المؤسسي ما يسأل فقط:
كم قيمة السوق؟
يسأل:
كم من هذا السوق أقدر أشتري وأبيع فعلًا؟ وبأي تكلفة؟
وهنا يظهر الفرق بين Total Market Cap والـFree Float.
خذ stc كمثال.
صندوق الاستثمارات العامة يملك 62% من الشركة، بينما تمثل الـ38% المتبقية الأسهم المتاحة كـFree Float بحسب بيانات الشركة.
ما فيه أي مشكلة في وجود مساهم استراتيجي كبير.
لكن بالنسبة لمدير صندوق يريد بناء أو تصفية مركز بمئات الملايين، الفرق بين القيمة السوقية الكاملة وبين الجزء المتاح للتداول فرق جوهري.
وأرامكو تجعل هذه المفارقة أوضح بسبب حجم الشركة وارتفاع الملكية الاستراتيجية فيها.
لكن حتى هنا لازم نكون دقيقين.
Free Float أيضًا لا يساوي السيولة.
السهم قد يكون مصنفًا Free Float، لكن مالكه قد يكون مستثمرًا طويل الأجل ولا يتداول فيه إلا نادرًا.
لذلك عندنا فعليًا ثلاثة أشياء مختلفة:
Total Market Cap.
Regulatory Free Float.
Effective Tradable Liquidity.
والثالث هو الأصعب في القياس.
وهنا بدأت أقتنع أن قياس حجم السوق بالـTotal Market Cap وحده ما يعطينا الصورة الكاملة.
بعدها سألت نفسي سؤالًا يبدو بديهيًا:
يمكن اللي نحتاجه هو مستثمرين مؤسسيين أكثر؟
لكن لما دخلت في التصنيفات الرسمية، اكتشفت أن السؤال نفسه فيه مشكلة.
بحسب التصنيف الواسع للمستثمر المؤسسي لدى تداول، بلغت حصة المستثمرين المصنفين Institutional نحو 87% من الـFree Float في ديسمبر 2025.
وهذا رقم مهم.
لأنه يعني أن المسألة ما تقدر تختصرها بعبارة:
“السوق يحتاج مؤسسات أكثر.”
السوق أصلًا عنده رأس مال مؤسسي ضخم.
عندك PIF.
عندك GOSI وحصانة.
عندك شركات.
عندك صناديق استثمار.
عندك محافظ مدارة.
وعندك مؤسسات أجنبية.
لكن كلمة “مؤسسة” تجمع أشياء مختلفة جدًا.
جهة حكومية تملك حصة استراتيجية تعتبر مؤسسة.
صندوق تقاعد يعتبر مؤسسة.
Mutual Fund يعتبر مؤسسة.
Active Fund يعتبر مؤسسة.
Market Maker يعتبر مؤسسة.
لكن تأثير كل واحد منهم على سيولة السوق مختلف تمامًا.
وهنا الفرق الجوهري.
السؤال مو:
كم عندنا رأس مال مؤسسي؟
السؤال:
وش وظيفة هذا الرأس المال داخل السوق؟
خذ حصانة كمثال.
حصانة تدير استثمارات المؤسسة العامة للتأمينات الاجتماعية، وتدير أكثر من 1.2 تريليون ريال من الأصول.
لكن من الخطأ نتوقع منها تتصرف مثل Hedge Fund أو Market Maker.
طبيعة التزاماتها طويلة الأجل، ومن الطبيعي أن تكون استثماراتها موزعة على فئات أصول مختلفة، محليًا وعالميًا.
حاولت أعرف كم من هذه الأصول موجود تحديدًا في الأسهم السعودية المدرجة.
ما وجدت إفصاحًا عامًا كافيًا يسمح بحساب الرقم بدقة.
نعرف أن GOSI عندها ملكيات كبيرة في شركات مدرجة.
لكن ما نعرف الـallocation الكامل لمحفظة حصانة.
وهنا أفضل شيء نسويه:
ما نخترع رقم.
لكن فيه جزء نقدر نشوفه بشكل أوضح.
تداول تصنف المستثمرين السعوديين المؤسسيين إلى فئات تشمل Corporates وMutual Funds وGovernment Related Entities وInstitutional DPMs.
أنا هنا ما أحاول أقيس كل رأس المال المؤسسي السعودي.
تعمدت عزل الصناديق الاستثمارية والـInstitutional DPMs، لأننا نستطيع تتبع الملكية والتداول لهاتين الفئتين بشكل أوضح.
وبحسب تقرير تداول في 30 يوليو 2026، كانت الصناديق الاستثمارية السعودية تملك حوالي 290.6 مليار ريال.
والـInstitutional DPMs حوالي 66.2 مليار ريال.
يعني حوالي 356.9 مليار ريال معًا، أو نحو 9.28% من الـFree Float بحسب تصنيفات الملكية المنشورة.
ولو أضفنا Individual DPMs، نصل إلى حوالي 370.5 مليار ريال.
لكن مرة ثانية:
هذا مو كل رأس المال المؤسسي السعودي.
هو فقط الجزء اللي نقدر نعزله من هذه الفئات بوضوح.
وهنا جاء السؤال:
كم تتحرك هذه الأموال؟
رجعت لتقارير تداول الشهرية لعام 2025، بشكل شهري.
كان المتوسط البسيط لقيمة ملكية الصناديق الاستثمارية السعودية في نهايات الأشهر حوالي 298.0 مليار ريال.
إجمالي مشترياتها خلال السنة كان حوالي 73.8 مليار ريال.
ومبيعاتها حوالي 87.8 مليار.
أما الـInstitutional DPMs، فكان متوسط قيمة الملكية الشهرية حوالي 60.3 مليار ريال.
مقابل مشتريات بنحو 14.7 مليار ومبيعات بحوالي 16.2 مليار.
إذا جمعنا الاثنين:
متوسط قيمة الملكية الشهرية كان حوالي 358.4 مليار ريال.
إجمالي المشتريات حوالي 88.5 مليار.
وإجمالي المبيعات حوالي 104.0 مليارات ريال.
وإذا أخذنا متوسط جانبي الشراء والبيع وقارناه بمتوسط قيمة الملكية الشهرية، نحصل على مؤشر تحليلي لكثافة التداول مقابل الملكية في حدود 26.9%.
لكن هذه نقطة لازم أوضحها جدًا:
هذا ليس Portfolio Turnover رسميًا.
وليس Capital Velocity.
ولا أستخدمه كدليل على أن هذه المؤسسات “تتداول قليلًا”.
هو فقط Trading-to-Holdings Proxy تقريبي يقارن حجم النشاط المرصود بحجم الملكية المرصودة.
لأن 27% ممكن يكون طبيعي جدًا لصندوق طويل الأجل.
Index Fund ممكن يكون أقل.
Active Fund ممكن يكون أعلى.
Hedge Fund ممكن يدور محفظته عدة مرات.
وهنا تعلمت شيء مهم:
مو كل رأس مال بطيء مشكلة، ومو كل رأس مال سريع ميزة.
لكن فيه مقارنة ثانية لفتت انتباهي.
في ديسمبر 2025، كان الـQFIs يمثلون حوالي 37.75% من المشتريات و36.12% من المبيعات.
وفي نهاية الشهر نفسه كانت ملكيتهم حوالي 11.31% من الـFree Float.
لكن هذه مقارنة Snapshot لشهر واحد.
ما يصح نعممها على السنة.
ولا تعطينا Portfolio Turnover مباشر.
كل اللي تقوله لنا هو أن هذه الفئة، في ذلك الشهر تحديدًا، كان وزنها في حركة التداول أكبر بكثير من وزنها في الملكية.
في الشهر نفسه، الصناديق السعودية مثلت تقريبًا 4.94% من المشتريات و6.20% من المبيعات.
والـInstitutional DPMs حوالي 2.27% من الشراء و1.70% من البيع.
وهنا بدأت أشوف الموضوع بطريقة مختلفة.
المشكلة مو أن رأس المال المحلي غير موجود.
بالعكس.
رأس المال المحلي ضخم.
لكن:
فيه فرق بين رأس المال الموجود في السوق، ورأس المال اللي طبيعته ووظيفته خلق تداول وسيولة مستمرة.
لسنوات، كان واحد من الحلول الواضحة:
افتحوا السوق أكثر للمستثمر العالمي.
وهذا حصل.
والأجنبي أصبح فعلًا جزءًا مهمًا من السوق.
وهذا نجاح مهم.
لكن النجاح نفسه يفتح سؤالًا جديدًا:
كيف نكبر بالتوازي تنوع رأس المال المحلي والاستراتيجيات الاستثمارية المختلفة؟
مو لأن الاعتماد على الأجنبي سيئ.
وجوده مهم.
لكن السوق العميق هو السوق اللي عنده مصادر متعددة ومستقلة للسيولة.
وهنا يجي قطاع التأمين.
في السعودية، بلغ إجمالي أصول شركات التأمين حوالي 88.2 مليار ريال في 2024، منها حوالي 26.3 مليار ريال استثمارات.
لكن هذه الـ26.3 مليار مو كلها أسهم.
هي موزعة على فئات استثمارية مختلفة.
لذلك ما يصح نعتبرها كلها أموالًا داخلة في سوق الأسهم.
وبالمقارنة بجهات تدير مئات المليارات أو أكثر، يظل قطاع التأمين أصغر نسبيًا كمصدر لرأس المال المؤسسي.
لكن مع نمو التأمين ومنتجات الحماية والادخار طويل الأجل، ممكن تكبر هذه الكتلة مستقبلًا.
وكل هذا قادني لمفارقة ثالثة.
يمكن كلمة “السيولة” نفسها تضللنا.
لما نقول:
“السوق يحتاج سيولة.”
أول شيء نفكر فيه:
نحتاج فلوس أكثر.
لكن السعودية أصلًا عندها فلوس.
عندها رأس مال ضخم.
السؤال الحقيقي أقرب إلى:
وش نوع رأس المال؟
Strategic؟
Long-term؟
Passive؟
Active؟
Tradable؟
Hedged؟
Market-making capital؟
لأن كل نوع يؤثر على السوق بطريقة مختلفة.
تخيل جهة عندها 100 مليار ريال.
دخلت السوق واشترت أسهم واحتفظت فيها عشر سنوات.
الطلب ارتفع.
الملكية المؤسسية ارتفعت.
لكن هل السوق أصبح أعمق؟
مو بالضرورة.
قد تكون الأسهم انتقلت ببساطة إلى مالك طويل الأجل.
فتشوف:
Institutional Ownership ↑
وفي الوقت نفسه قد ينخفض الجزء الذي يتحرك فعليًا باستمرار.
وهذه مفارقة مهمة.
السوق العميق يحتاج طرف يشتري.
وطرف يبيع.
وطرف يحتفظ.
وطرف يعيد الموازنة.
وطرف يصنع Bid وAsk.
وطرف يقرض السهم.
وطرف يقترضه للتحوط.
وطرف يبحث عن Arbitrage.
اختلاف دوافعهم هو اللي يصنع السوق.
وهنا نصل للبنية اللي ما نشوفها دائمًا على شاشة الأسعار:
Asset Managers.
ETFs.
Market Makers.
Securities Lending.
Short Selling.
Futures.
Options.
Arbitrage.
Quant Strategies.
والسعودية اليوم عندها كثير من هذه الأدوات فعلًا.
عندنا SBL.
Short Selling.
Derivatives.
Market Making.
إذن ما نتكلم عن سوق يفتقد البنية الأساسية.
لكن هنا اكتشفت فرقًا مهمًا جدًا:
وجود الأداة شيء، واستخدامها بالحجم الكافي شيء ثاني.
خذ المشتقات مثالًا.
في 2024، بلغت قيمة تداول المشتقات في السوق حوالي 39.4 مليون ريال فقط.
وفي 2025 انخفضت إلى نحو 1.23 مليون ريال فقط طوال السنة، مقابل حوالي 1.30 تريليون ريال تداول في سوق الأسهم النقدي.
وفي البيانات المنشورة لعام 2025، تركز النشاط في بداية السنة، بينما كانت الأشهر اللاحقة شبه خالية من التداول.
هذه بالنسبة لي واحدة من أوضح الإشارات في البحث.
مو لأنها تثبت أن سوق الأسهم نفسه غير عميق.
ما تثبت ذلك.
لكنها تقول شيئًا آخر:
بعض طبقات التحوط واكتشاف الأسعار المحيطة بالسوق النقدي ما زالت صغيرة جدًا مقارنة بحجم السوق نفسه.
وهذا فرق مهم.
وبنهاية 2024 كان لدى السوق 5 صناع سوق يغطون 25 ورقة مالية.
مرة ثانية:
البنية موجودة.
لكن السؤال القادم ما عاد:
هل عندنا Market Making؟
أو:
هل عندنا Derivatives؟
السؤال:
كم حجم استخدامها الفعلي؟
كم عدد المشاركين؟
كم ورقة مالية تغطي؟
وكم سيولة تضيف للسوق؟
وهنا تغير رأيي عن الموضوع.
بدأت وأنا أفكر:
السوق يحتاج فلوس.
ثم اكتشفت:
عندنا فلوس.
قلت:
إذن نحتاج مؤسسات.
واكتشفت:
عندنا مؤسسات ضخمة أصلًا.
قلت:
إذن المشكلة أن رأس المال يتحرك ببطء.
ثم اكتشفت أن حتى هذا تبسيط.
لأن بعض المؤسسات أصلًا ما نبيها تتحرك بسرعة.
صندوق تقاعد ما نبيه يتصرف مثل Day Trader.
PIF مو Market Maker.
والجهة اللي عندها ملكية استراتيجية مو وظيفتها توفر Bid وAsk كل يوم.
فصار السؤال بالنسبة لي مختلف:
هل عندنا الحجم والتنوع الكافي من رؤوس الأموال والاستراتيجيات اللي وظيفتها الطبيعية التداول، وإعادة الموازنة، وصناعة السوق، والتحوط، وتوفير السيولة؟
وهنا أعتقد أننا نقترب من جوهر الموضوع.
السعودية ما تحتاج فقط Capital.
عندنا Capital.
ولا فقط Assets.
عندنا شركات وأصول ضخمة.
ولا فقط Institutions.
عندنا مؤسسات ضخمة.
المرحلة القادمة تستحق أن نقيس ثلاثة أشياء مع بعض:
Tradable Capital
كم من السوق متاح وقابل للتداول فعليًا؟
Diversity of Capital
كم نوع مختلف من المستثمرين والاستراتيجيات موجود؟
Execution Efficiency
كم يستطيع رأس المال الدخول والخروج بتكلفة وتأثير سعري منخفضين؟
وهنا النقطة الأخيرة هي الأهم.
لأن الهدف مو أعلى Turnover ممكن.
التداول المرتفع قد يكون نتيجة مضاربة مفرطة، وهذا ما يجعل السوق أفضل بالضرورة.
الهدف هو:
Bid-Ask Spread ضيق.
Order Book عميق.
تنفيذ صفقات كبيرة بتأثير سعري محدود.
قدرة على التحوط.
ووجود مشترين وبائعين حتى في فترات الضغط.
لذلك إذا كنا فعلًا نبغى نقيس “تعميق السوق”، لازم نغير لوحة القياس.
ما نكتفي بعدد الشركات أو الطروحات أو Total Market Cap.
نحتاج نراقب أيضًا:
Free-Float Market Cap.
Free-Float Turnover.
Bid-Ask Spread.
Order Book Depth.
Price Impact للصفقات الكبيرة.
SBL بالنسبة للـFree Float.
حجم المشتقات ونشاطها مقارنة بالسوق النقدي.
Market-Maker Coverage.
تركيز التداول.
والأهم:
كيف تتغير كل هذه المؤشرات وقت الضغط؟
لأن السوق قد يبدو عميقًا في الأيام الطبيعية، لكن الاختبار الحقيقي يأتي عندما يريد الجميع السيولة في الوقت نفسه.
وهنا أصل للنتيجة.
نجحنا في بناء حجم السوق؛ والاختبار القادم هو مقدار العمق الذي يستطيع هذا الحجم أن يصنعه.
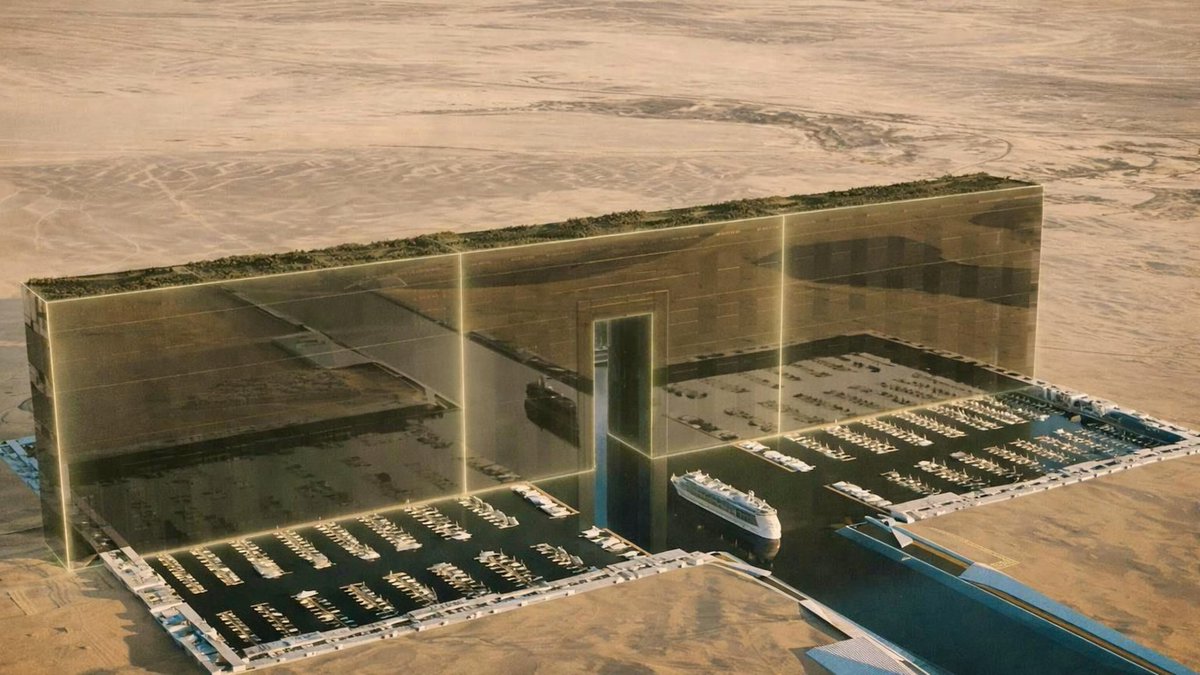
•✅ إفتتاح المرحلة الأولى لمدينة الخط في نيوم بشكل رسمي عام 2030 🇸🇦
• ذا لاين (The Line) إحدى مشاريع منطقة نيوم وأكبر مشاريع المنطقة، ونيوم تعتبر أحد المشاريع الضخمة الـ5 لصندوق الإستثمارات وستكون ضمن المدن المستضيفة لكأس العالم 2034.
• ❌ المشروع مستمر ولم يُلغَ أو تتوقف أعماله، ونفت الشركة ذلك من حسابها الرسمي حيث تتواصل أعمال الحفر والتطوير.
• ❌ المشروع لم يقلص ونفت الشركة ذلك من حسابها الرسمي وإنما سيقسم على مراحل وما سأذكره المرحلة الأولى
• 🎙️سيستضيف مركز مؤتمرات الخط (ذا لاين) في منطقة المرسى القرعة النهائية والتمهيدية لكأس العالم 2034.
• 🏗️ تنتهي أعمال الحفر والتسوية خلال 2026-2027، وتبدأ أعمال البناء الرئيسية خلال 2027 .
• تستهدف المرحلة الأولى استقبال 300 ألف نسمة، مع توفير 15 ألف غرفة فندقية من فئات 4 و5 نجوم من أصل +24 ألف بحلول 2034.
• 🛫 تتضمن المرحلة مطار نيوم الدولي الجديد شرق مدينة الخط، وسيكون من أحدث مطارات السعودية، بطاقة استيعابية مستهدفة تصل إلى 20 مليون مسافر سنويًا، ويضم مبنى رئيسيًا واحدًا يحتوي على 20 بوابة، ويربط نيوم بـ 29 وجهة دولية و5 وجهات محلية، ومن المقرر افتتاحه قبل 2034.
• تتضمن المرحلة:
•🎓 جامعة عالمية.
•🏥 منطقة متكاملة للصحة والرفاهية.
•🚤 أكبر مرسى في العالم.
•🏨 فنادق من فئة 3 نجوم إلى الفنادق الفاخرة جدًا.
•🏠 شقق مفروشة ومخدومة بالكامل .
• 🚄 ستتضمن شبكة نقل داخلية متطورة تشمل:
•قطار فائق السرعة.
•مركبات كهربائية.
•النقل المائي.
•الطائرات والمروحيات.
• 🏟️ يتضمن المشروع ساحتين للمهرجانات و أول ملعب معلق في العالم على ارتفاع يتجاوز 350 مترًا، ويقع في قلب الحي الرياضي بجوار منطقة الصحة والرفاهية والجامعة.
• 🏁 من المخطط افتتاح الملعب ومراكز التدريب عام 2032، وافتتاح الفنادق الأربعة الرئيسية عام 2030.
• 📍 يبعد مطار نيوم الدولي الجديد عن مدينة الخط حوالي 114 كم، بينما تبعد مناطق الإقامة عن مراكز التدريب والملعب حوالي 5 دقائق فقط (1.2 كم)
صور إضافية ⬇️ :
• ترتيب ملاعب #كأس_العالم 2034 من حيث السعة 👤 🇸🇦 :
- 1 ملعب الملك سلمان الدولي 🪨 ( 92,760 )
- 2 ملعب مدينة الملك فهد الرياضية ⛺️( 70,200 )
- 3 ملعب مدينة الملك عبدالله الرياضية 💎 ( 58.432 )
- 4 ملعب جنوب الرياض 🌆 ( 47,060 )
- 5 ملعب الأمير محمد بن سلمان 🕹️ ( 46,979 )
- 6 ملعب الملز 🏛️ ( 46,865 )
- 7 ملعب جامعة الملك سعود 🎓 ( 46,319 )
- 8 ملعب ساحل القدية 🏖️ ( 46,096 )
- 9 ملعب أرامكو 🌀 ( 46,096 )
- 10 ملعب نيوم 🤖 ( 46,010 )
- 11 ملعب المربع الجديد ( 46,010 )
- 12 ملعب روشن 🔮 ( 46،000 )
- 13 ملعب وسط جدة 📜 ( 45,794 )
- 14 ملعب مدينة الملك عبدالله الإقتصادية 🪸( 45,700 )
- 15 ملعب جامعة الملك خالد 🏫 ( 45,428 )
للي يشتغلون في تحليل البيانات، القطاع البنكي، التسويق، ابحاث السوق، الابحاث المالية. فزعتكم….
ايش المنصات الي تستخدمونها وتغطي السوق السعودي والخليجي. المنصات الي عندي منصات عالمية بس للاسف البيانات الموجودة عن السوق المحلي من أسوء البيانات الي شفتها بحياتي ولا تغطي بشكل صحيح الواقع الموجود. فيه بيانات كثير مفبركة او سيئة وماهي محدثه ولا تفيد بشيء.
اعرف الجهات الحكومية عندها بيانات بس هذي البيانات ماهي محدثه بشكل دوري. فزعتكم 🩵🫡