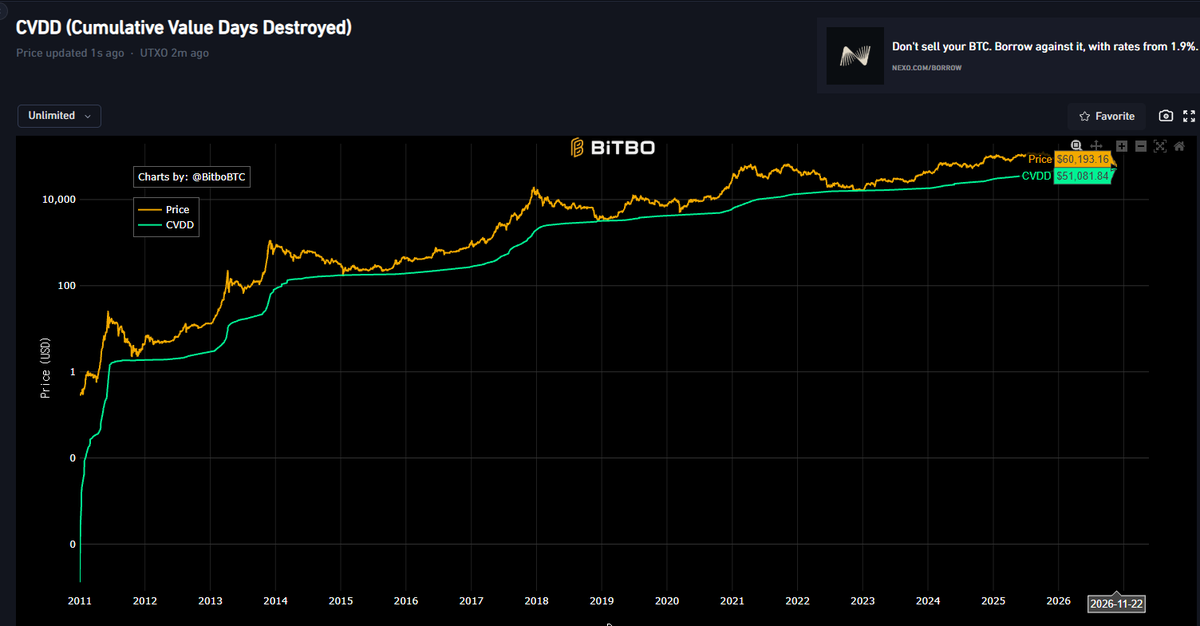
불과 1년 전만해도
제 비트코인 매수 목표가는 7만불이었는데...
어쩌다보니 그보다 더 좋은 위치에서 매수할 기회가 오게됐네요.
모두 어떻게 매수계획 세우고 계신가요.ㄷ
개인적으로는 25.10월부터 시작된 하락파동의 한 단락은
거의 마무리단계 아닐까 생각중입니다.
지난 1년 내내
나스닥+안전자산인 금,은 등 원자재+크립토
모든 자산이 맞물려 붕괴하는 시기만을 기다려왔는데요.
일단 제가 원하던 첫번째 그림은 완성되었습니다.
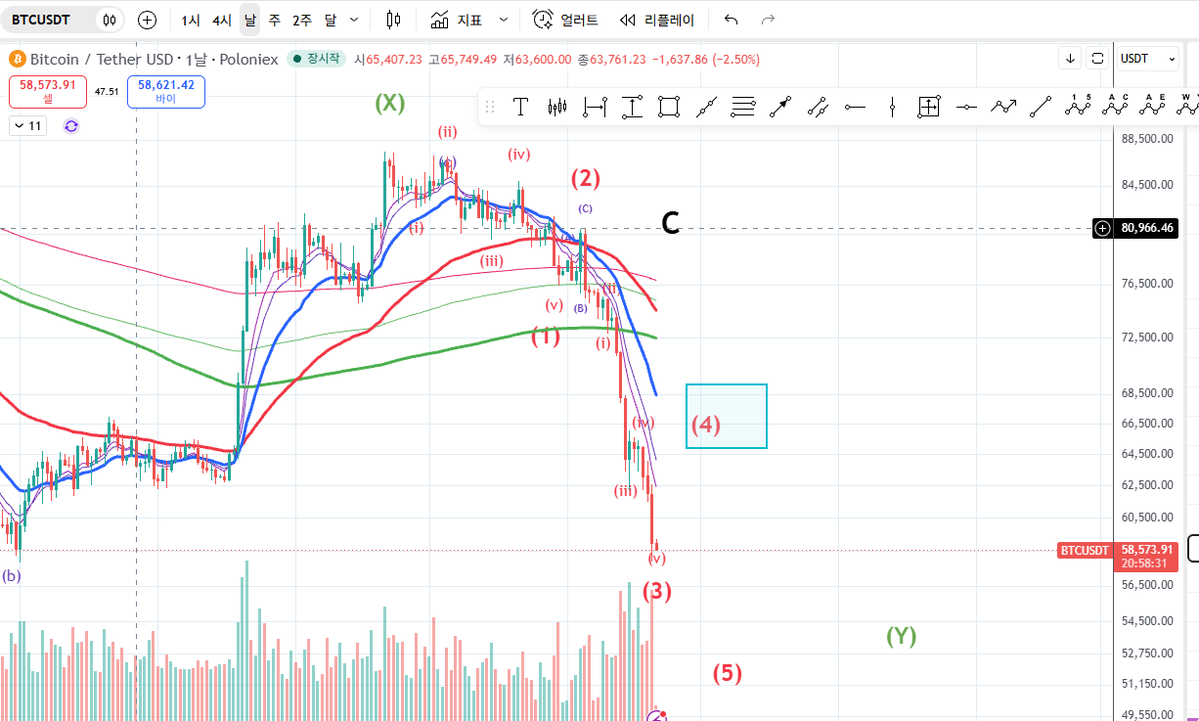
비트는 여기서 40k대까지 밀릴수도 있다고 생각하고
해당가격대까지 분할 매수 걸어놓았습니다.
불과 며칠전만 해도 58~67k정도면 만족하겠다 했는데,
예상보다 빠르게 그리고 강하게 무너져내려...
조금 더 밑까지 바라보고있습니다.
나스닥이 진짜 닷컴버블때 처럼 붕괴로 넘어가고
장기 하락기에 들어설지는 모르겠지만,
확실히 약 25년에 걸친 상승파동 극 후반부라는 생각이긴 합니다.
나스닥과 크립토가 맞물려 커다란 침체기를 겪을지...
다만, 2014~2015년
그리고 2017~2018년 하락 패턴을 보면
당시에도 미증시에 앞서 1~2년 먼저 때려맞던 비트코인은
미증시의 첫 하락에 맞물려 최종 피날레 덤핑을 했으나,
먼저 때려맞은 만큼
그 이후 미증시의 저점갱신때는
디커플링하며 버티는 모습을 보여줬습니다.
지난번 비둘기의 말대로
사이클을 거듭하며 기록해온 평균적인 하락률과
하락률의 감소%를 감안하면
이번에는 60~70%정도의 하락률로 마무리하지 않을까
생각중입니다.
정말 커다란 금융위기가 온다면
20~30k대도 무리는 아니라고 생각하지만,
그 가격대는 제가 노릴 수 있는 영역은 아니라 생각합니다.
저는 물리더라도 여기서부터는 현물 분할매수 시작하고있네요
비트는 전저점을 깨면서
지난 8~9월 상승이 대상승 1파가 아닌것으로 확인됐습니다.
10월부터의 하락이 어디까지 갈지 계속해서 집중해해서 지켜봐야겠습니다.
만약 C일 경우
현재까지 움직임을 기반으로 예상되는 C-5가격대는
$46,197~$57,659(0.618~절단까지)
높은 확률로 $53,000까지는 터치하겠네요.
그리고 최악의 시나리오.
현재 미국증시부터 아시아, 유럽 각국 증시
그리고 금,은,구리 등 원자재
크립토
모든 자산이 동시에 무너지고 있습니다.
금융사에서 닷컴버블, 리먼브라더스 사태 등 커다란 금융위기가 터질 때
위험자산, 안전자산 모든게 맞물려 하락하는
살벌한 모습을 보이고 있습니다.
장기침체로 인해
지난 10월부터의 하락이 C의 마무리가 아니라,
더 큰 상위 C의 소파동 1파였다면.
앞자리 2~3까지도 볼 수 있...
계산상으론 그렇습니다.....
폴 튜더 존스 “2027년 증시는 정말 가혹 할 것…” 1999년 데자뷔와 ‘최악의 수급’경고
그가 꼽은 최대 역풍은 '2002년(또는 2009년) 이후 최악의 주식 수급'이다.
스페이스X와 상장이 거론되는 앤트로픽·오픈AI 같은 초대형 AI 기업들의 주식 공급이 쏟아지면, 기업 자체의 매력도와 무관하게 시장 전체의 유동성이 흡수될 수밖에 없다
2000~2002년 닷컴버블 직후 끊임없는 락업 해제 물량 탓에 "가장 숏 치기 쉬웠던 시기"와 닮아 있다고 경고했다.
1) 튜더 존스의 경고는 'AI 수요가 가짜다'라는 주장이 아니라 '자본의 공급 폭탄(주식+채권 동시 발행)'에 초점.
빅테크가 자사주 매입 여력을 AI 설비투자로 돌리는 사이 초대형 AI IPO와 GDP 3.6% 규모의 자금 조달이 겹치면, 실물 업황과 무관하게 기존 증시의 멀티플이 눌릴 수밖에 없다.
2) 채권시장이 재정적자와 AI 차입을 거부하는 임계점(60:40)과 유가발 인플레이션 압박 경고는 한 달 뒤인 지금의 반도체·네오클라우드 투매 장세를 매크로 관점에서 정확히 설명한다. 실물 수출과 수주가 사상 최고치를 찍고 있음에도 시장이 조달 금리와 밸류에이션 할인에만 매달리는 본질적 배경이다.
3) 결국 핵심은 단기 전술적 반등과 2027년의 구조적 수급 역풍을 철저히 구분하는 것이다. 신규 주식 공급과 금리 압박이 동시에 덮치는 구간에서는 '성장 서사'가 아니라 순현금 창출력, 자사주 방어력, 그리고 대체 불가능한 병목을 쥔 자산만이 살아남는다.
강세장을 끝내는 건 대개 업황의 붕괴가 아니라, 시장이 더 이상 소화하지 못하는 주식과 채권의 공급 과잉이다.
[폴 튜더 존스 "2027년 증시는 정말 가혹할 것"… 1999년 데자뷔와 '최악의 수급' 경고]
1. 전설적인 매크로 트레이더 폴 튜더 존스(Paul Tudor Jones)가 10월 13일 CNBC '스쿼크 박스(Squawk Box)' 인터뷰에서 AI 강세장의 막바지를 경고하며 "2027년은 주식시장에 정말, 정말 가혹한(really, really challenging) 해가 될 것"이라고 못 박았다. 그는 역사적 중간선거 사이클과 포지셔닝을 감안해 10월 말~11월 초 바닥을 다진 뒤 연말(12월 31일)까지 4분기 단기 랠리가 나올 여지는 열어두면서도, 해가 바뀌면 증시를 떠받치던 구조적 지지 기반이 통째로 흔들릴 수 있다고 진단했다.
2. 그가 꼽은 최대 역풍은 '2002년(또는 2009년) 이후 최악의 주식 수급'이다. 그동안 미 증시를 밀어 올린 기업의 자사주 매입과 M&A 규모에서 IPO·유상증자·락업 해제 물량을 차감한 순수급이 급격히 마이너스로 돌아서고 있다는 분석이다. 스페이스X와 상장이 거론되는 앤트로픽·오픈AI 같은 초대형 AI 기업들의 주식 공급이 쏟아지면, 기업 자체의 매력도와 무관하게 시장 전체의 유동성이 흡수될 수밖에 없다고 지적했다. 그는 지금 장세를 AI 도입 기업과 비도입 기업으로 갈린 "1999년과 똑같은 two-speed 시장"이라 부르며, 2000~2002년 닷컴버블 직후 끊임없는 락업 해제 물량 탓에 "가장 숏 치기 쉬웠던 시기"와 닮아 있다고 경고했다.
3. 채권시장과 원자재에서도 동시다발적인 압박을 예고했다. 현재 전망대로 AI 투자가 집행되면 AI 관련 자금 조달(발행) 규모만 미국 GDP의 약 3.6%에 달할 수 있으며, 여기에 눈덩이처럼 불어난 미 재정적자가 겹쳐 채권시장이 더 이상 부채를 감당하지 못하는 'Tipping Point'에 들어섰을 확률을 60대 40으로 봤다. 정치인은 스스로 증세나 지출 삭감에 나서지 않고 2008년 구제금융(TARP) 때처럼 시장의 충격에 떠밀려 움직일 것이라는 진단이며, 금리가 100bp만 올라가도 2036년 예상 재정적자 비율이 GDP 대비 6.5%에서 8%로 치솟는다고 짚었다. 아울러 미-이란 갈등 속에 유가 롱 포지션을 보유 중이며, 유가가 배럴당 20~25달러 추가 급등할 경우 주식시장이 이를 "극도로 싫어할" 것이라고 덧붙였다.
4. 함의:
1) 튜더 존스의 경고는 'AI 수요가 가짜다'라는 주장이 아니라 '자본의 공급 폭탄(주식+채권 동시 발행)'에 초점이 맞춰져 있다. 빅테크가 자사주 매입 여력을 AI 설비투자로 돌리는 사이 초대형 AI IPO와 GDP 3.6% 규모의 자금 조달이 겹치면, 실물 업황과 무관하게 기존 증시의 멀티플이 눌릴 수밖에 없다.
2) 채권시장이 재정적자와 AI 차입을 거부하는 임계점(60:40)과 유가발 인플레이션 압박 경고는 한 달 뒤인 지금의 반도체·네오클라우드 투매 장세를 매크로 관점에서 정확히 설명한다. 실물 수출과 수주가 사상 최고치를 찍고 있음에도 시장이 조달 금리와 밸류에이션 할인에만 매달리는 본질적 배경이다.
3) 결국 핵심은 단기 전술적 반등과 2027년의 구조적 수급 역풍을 철저히 구분하는 것이다. 신규 주식 공급과 금리 압박이 동시에 덮치는 구간에서는 '성장 서사'가 아니라 순현금 창출력, 자사주 방어력, 그리고 대체 불가능한 병목을 쥔 자산만이 살아남는다.
강세장을 끝내는 건 대개 업황의 붕괴가 아니라, 시장이 더 이상 소화하지 못하는 주식과 채권의 공급 과잉이다.
Source: CNBC Squawk Box (Paul Tudor Jones Interview, 2026.10.13)
https://t.co/HRimAzL4HG
$SPY $QQQ$USO $SPCX$NVDA #폴튜더존스 #미국주식 #매크로 #AI인프라 #IPO #재정적자 #채권시장 #유가 #2027전망
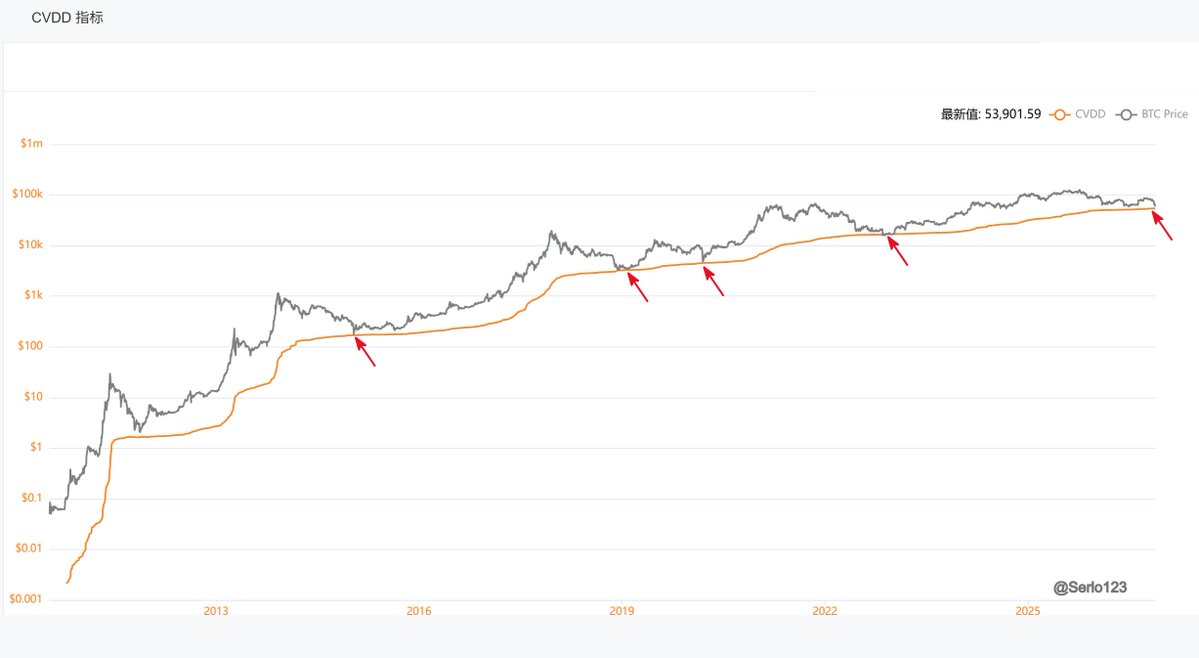
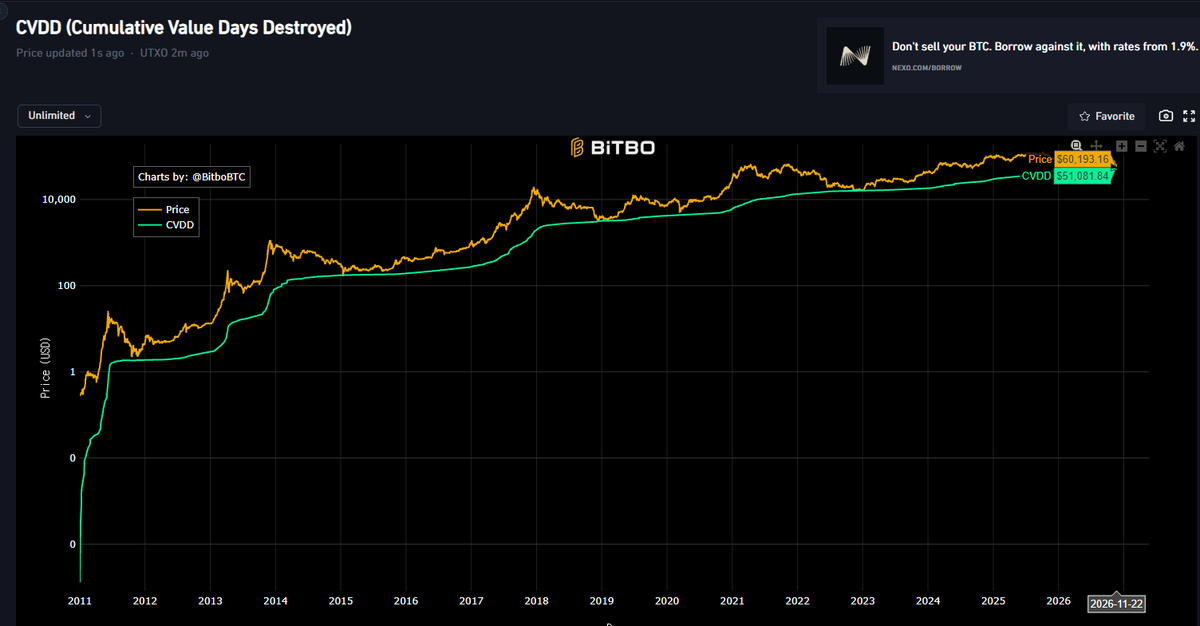
We've officially BROKEN the Bitcoin Power Law...
2015's mega crash, COVID, FTX... Nothing compares to this.
We broke Bitcoin. All it took was institutional adoption. Nice!
소프트뱅크 붕괴 시나리오...
AI도움
소프트뱅크의 순유리자부채는 11.3조 엔입니다.
11월 9일 기준 NAV(44.7조 엔) 대비 단순 계산만으로도 LTV(순부채/보유주식가치)가 이미 위험 수위에 육박했으며,
11월 9일 이후 최근 보름간 추가로 급락한 Arm 주가를 반영하면 채권단과 약속한 마지노선인 LTV 25%를 이미 돌파했을 가능성이 높습니다.
더욱 치명적인 점은 자산의 대부분을 차지하는 Arm 지분(86%)은 주가 폭락을 유발하지 않고서는 시장에 내다 팔 수 없고,
오픈AI 지분(13%, 16조 엔)은 비상장 상태라 당장 현금화가 불가능한 '유동화 불가 자산'이라는 점입니다.
이 이슈가 글로벌 증시에 어떤 충격을 줄 수 있는가
1. '앤트로픽 쇼크' ▶️'오픈AI IPO 무산'▶️ 'AI 밸류에이션 재산정'
2. 일본 시중은행 신용 경색 및 엔화 강세(엔캐리 청산) 뇌관
소프트뱅크에 11조 엔 이상을 대출해 준 일본 메가뱅크(미쓰비시, 미즈호 등)가 담보 가치 하락으로 추가 담보 요구나 대출 회수에 나설 경우 일본 금융권 전반의 리스크 회피 심리 폭발.
3. 현금 확보를 위한 '유동성 자산(비트코인, 빅테크)' 매도 압력
소프트뱅크 붕괴 시나리오가 점점 현실로 다가오고 있음 ㅎㄷㄷ
현재 소프트뱅크의 자산 구조를 뜯어보면 사실상 두 기업에 모든 운명을 걸어놓은 상태임
• Arm $ARM (지분가치 18.6조 엔, 지분율 86%)
• 오픈AI (지분가치 16조 엔, 지분율 13%)
문제는 두 자산 모두 당장 시장에 내다 팔아서 현금으로 바꿀 수 없는 사실상 잠긴 돈이라는 거임 ㅋㅋ
겉만 번지르르한 재무구조의 함정
순유리자부채는 11.3조 엔으로 숫자만 보면 자산 대비 빚이 감당 가능한 수준처럼 보임
하지만 실상은 유동화가 불가능한 주식 두 종목에 전 재산을 묶어두고 거액의 빚을 끌어쓴 구조임 🤡
소프트뱅크 스스로도 자산 대비 부채 비율인 LTV를 25% 이내로 관리하겠다고 공언했고, 은행과 채권자들도 그 약속을 믿고 돈을 빌려줬음
실제로 9월 30일 기준 LTV는 15.9%로 안정권에 있었음
앤스로픽 쇼크가 불러온 나비효과
상황이 180도 뒤집힌 건 앤스로픽 상장 이후 주가가 처참하게 급락하면서부터임 🤯
앤스로픽조차 시가총액이 1.2조 달러밖에 인정받지 못하는 판국에, 오픈AI가 그보다 높은 몸값을 받기는 사실상 불가능해짐
최악의 경우 오픈AI 상장(IPO) 자체가 아예 엎어질 가능성까지 거론되는 중임 😇
이미 무너진 마지노선과 연쇄 폭락 시나리오
• 오픈AI IPO 무산은 곧 글로벌 AI 섹터 전체의 대폭락 신호탄이 될 수밖에 없음
• AI 버블이 터지면 소프트뱅크의 핵심 담보인 Arm 주가 역시 직격탄을 맞고 크게 꺾일 전망임
• 설상가상으로 이미 최근 Arm 주가 하락만으로도 소프트뱅크의 LTV는 채권자들과 약속한 25% 선을 넘어선 것으로 추정됨
여기서 오픈AI에 쏟아부은 16조 엔 투자금마저 회수 불능 상태에 빠지면 소프트뱅크 재무는 그야말로 회생 불능의 뚝배기 엔딩을 맞게 됨 💀
담보 가치가 깎이면서 채권자들의 상환 압박과 신용 경색이 동시에 덮치는 전형적인 레버리지 역풍 구조임
소프트뱅크급 초대형 공룡 기업이 흔들리면 일본 시중은행과 금융권은 물론 일본 경제 전체가 거대한 충격파를 피하기 어려울 것임
⚠️특정종목 매수/매도 추천이나 투자자문 아님
⛔Not Financial Advice