• Lindo rebote de las acciones en EE.UU. después del sell-off del jueves.
• Buenos datos de empleo: se crearon 165.000 nuevos puestos en octubre, más 84.000 de revisiones positivas. El desempleo bajó al 4,1%, incluso con mayor participación laboral.
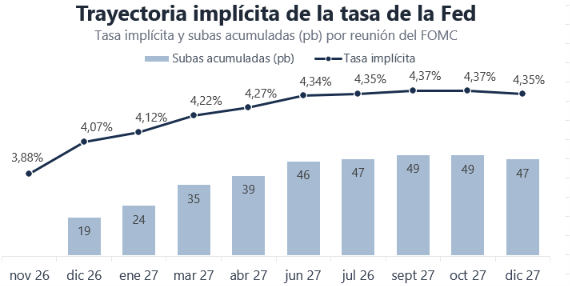
• Los rendimientos de los Treasuries suben unos 6 pb (la curva se aplana) y el mercado ya asigna un 76% de probabilidad a una suba de la Fed en diciembre. Hasta dic 2027, el mercado pricea casi 50 pb de subas adicionales (dos subas más de 25 pb).
📈 Licitación del Tesoro | Llamado del 05/11
🔹 El Tesoro reabrirá la LECAP S29E7, el BONCAP T30J7, el BONCER TZX28 y la LELINK D15E7. Además, emitirá el nuevo título TAMAR TMA27, con vencimiento en abril de 2027.
🔹 Enfrenta vencimientos por $10,6B, en línea con los $10,83B de la última licitación, pero por encima de los compromisos de mediados de octubre y septiembre. Durante noviembre vencen $40,4B y $29,7B se concentran a fin de mes, cuando el Tesoro deberá afrontar una licitación considerablemente mayor que las de los últimos meses.
🔹 En tasa fija, la reapertura de la S29E7 permitiría captar el rollover en el tramo enero-febrero, donde las tasas rondan el 2,05% TEM. La elección del T30J7 resulta menos evidente: aunque luce caro, su baja liquidez podría obligar al Tesoro a pagar una prima y acercar su rendimiento al 2,2% TEM del tramo abril-mayo, agregando presión sobre esa parte de la curva.
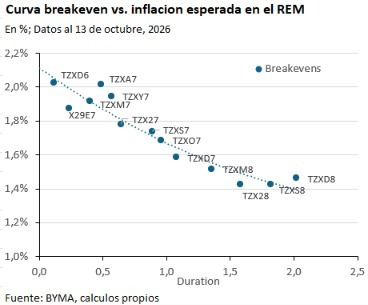
🔹 En CER, el Tesoro reabrirá el TZX28. Si bien el título operó demandado, su larga duración podría limitar el interés en la licitación salvo que se convalide algún premio. También llama la atención la ausencia de instrumentos CER 2027, un tramo que continúa operando caro y habría permitido refinanciar vencimientos a un costo conveniente.
🔹 La D15E7 vuelve a ofrecer cobertura cambiaria. El Tesoro buscaría canalizar parte de la demanda de dólares hacia instrumentos dólar-linked y descomprimir el mercado spot, en un mes con vencimientos por $7,3B del D30N6 y con el tipo de cambio oficial en nuevos máximos.
🔹 El BONAR AO29 nuevamente queda fuera del menú, en un contexto de rendimientos crecientes en el mercado secundario. Todavía restan emitir alrededor de USD 774 millones para completar los USD 2.000 millones anunciados.
📊 REM de octubre
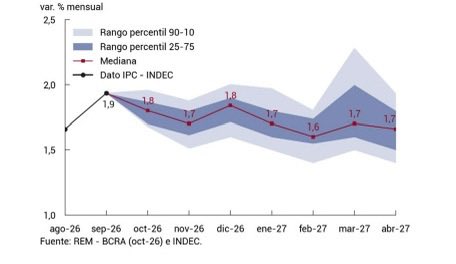
Según la encuesta del BCRA, subieron las expectativas de inflación, volvieron a bajar las proyecciones para el dólar y se redujo considerablemente el crecimiento esperado para 2026.
🔹 Inflación: se espera un 1,8% mensual para octubre (+0,1 p.p.), con un IPC núcleo del 1,7% (+0,1 p.p.). Para todo 2026, la proyección subió al 30,4% anual (+0,4 p.p.).
🔹 Dólar: la mediana de las estimaciones para diciembre bajó a $1.590, unos $24,3 menos que en el REM de septiembre. La cifra implica una devaluación del 9,3% frente al tipo de cambio actual.
🔹 Actividad: el crecimiento esperado para 2026 se redujo al 0,7%, un recorte de 0,8 p.p. frente al relevamiento anterior. A comienzos del año, las proyecciones superaban el 3%.
🔹 El REM estima una contracción desestacionalizada del 2,3% para el tercer trimestre, 1,4 p.p. más profunda que la prevista anteriormente. Para el cuarto trimestre proyecta un rebote del 2,0%.
🔹 Tasas: la TAMAR esperada para diciembre subió al 24,0% nominal anual (+0,5 p.p.), equivalente a una TEM del 1,97%.
📊 S&P Global Ratings mejora el perfil crediticio individual de Neuquén
🔹 La calificadora elevó el perfil crediticio individual (stand-alone credit profile) de Neuquén de “b-” a “b+”, una suba de dos escalones. Esta evaluación considera exclusivamente los fundamentos propios de la provincia sin la restricción o techo crediticio soberano. La calificación crediticia del emisor se mantiene en “B-”, con perspectiva estable, condicionada por la nota soberana de la Argentina. S&P señaló que podría subirla a “B” si el país recibiera una mejora equivalente.
🔹 La agencia fundamentó la suba del stand-alone en la mejora de las cuentas fiscales provinciales, el mayor peso de los recursos propios y una mayor capacidad para afrontar variaciones en los ingresos. También destacó el impulso de la producción de petróleo y gas, la mejora de los ingresos por hidrocarburos y el fortalecimiento de la liquidez provincial.
🔹 Como principal riesgo, señaló la elevada dependencia de la actividad petrolera y gasífera, que deja a Neuquén expuesta a los precios internacionales, los volúmenes extraídos y la evolución del tipo de cambio.
📈 Cierre de mercado | 5 de noviembre
🔹 El spot cerró prácticamente sin cambios en $1.545,5, mientras que los financieros cayeron (MEP -0,5% y CCL -0,2%) y el canje se amplió a 6,20%. El volumen en Rofex subió levemente a 1,18M contratos y el interés abierto se mantuvo estable en 3,7M. El volumen en DL subió a 74M nominales.
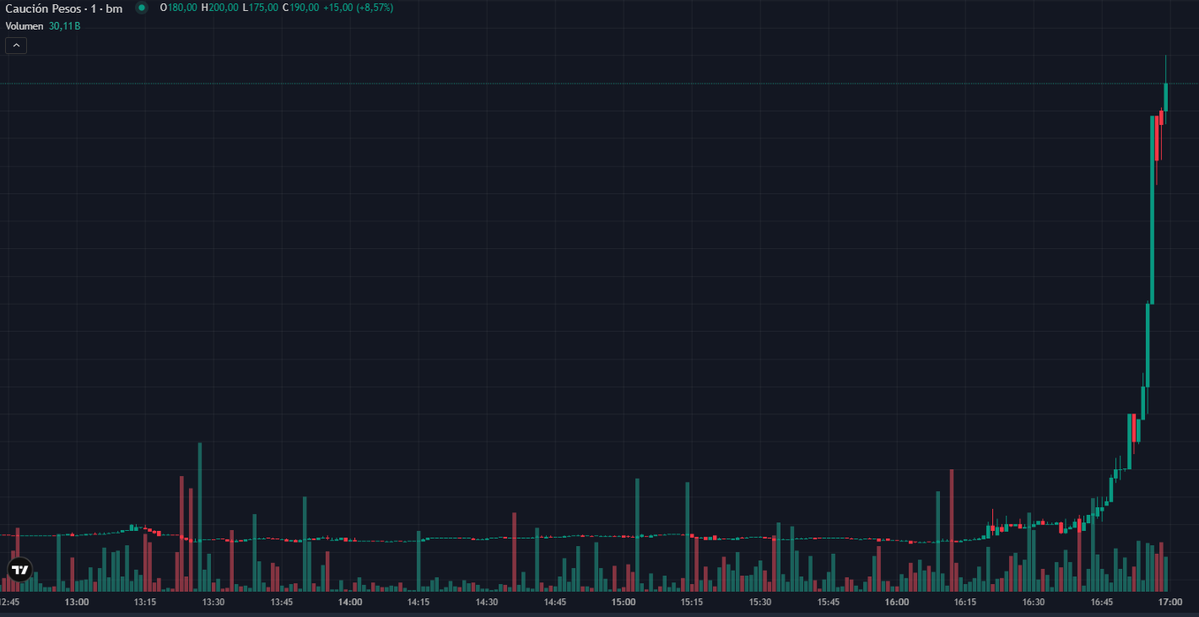
🔹 La caución a 6 días (por el feriado bancario de mañana y el fin de semana largo) se disparó sobre el final de la rueda llegando a operar en 150%, y cierra con un VWAP de 29,6%. En tasa fija, el tramo hasta febrero 2027 se sostuvo en los mismos niveles de tasa que ayer, mientras que la parte larga cae, dejando la curva y las tasas forward con fuertes distorsiones.
🔹 En el resto de las curvas, el mercado operó expectante de que pudiera reaparecer la demanda con volumen de ayer, atribuida al BCRA. Los bonos hasta 2027 se mantuvieron en los niveles de las últimas ruedas, mientras que los 2028 operaron con alta volatilidad y terminan en baja, con muy baja demanda en el tramo largo.
🔹 Los Globales aceleraron la caída afectados por el risk-off global, que golpea principalmente a activos high beta como la Argentina. Toda la curva cayó entre 2,3% y 3,0%.
🔹 Post cierre sale el Relevamiento de Expectativas de Mercado (REM) del BCRA.
Al sell-off global y la caída de los bonos argentinos en USD se suma ahora la volatilidad de las tasas locales, con la caución operando a una VWAP del 29,6%...
📊 Fuerte risk-off global: se desarma el AI trade
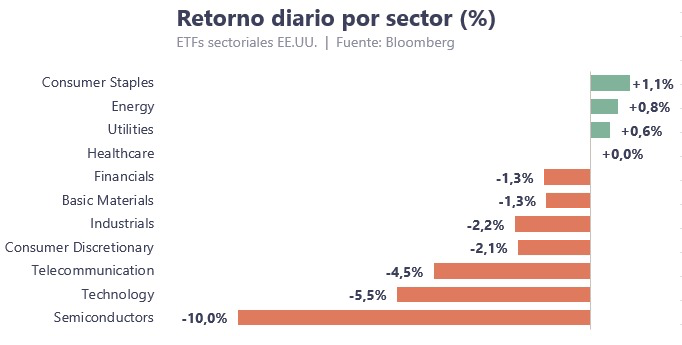
🔹 La corrección se concentra en tecnología e inteligencia artificial. El Nasdaq cae cerca del 5%, presionado por las fuertes ventas en acciones vinculadas con la IA.
🔹 El principal catalizador fue la victoria demócrata en ambas cámaras del Congreso. El mercado comenzó a incorporar el riesgo de mayores restricciones sobre centros de datos y otras infraestructuras de IA.
🔹 Las caídas alcanzan a toda la cadena: fabricantes de chips, operadores de centros de datos y proveedores de infraestructura. El índice de semiconductores retrocede cerca del 10%.
🔹 La rueda muestra un movimiento clásico de risk-off y búsqueda de refugio: suben los bonos del Tesoro estadounidense, caen sus rendimientos y el flujo se desplaza hacia sectores defensivos.
🔹 La reacción refleja una reevaluación del AI trade: el mercado no solo cuestiona posibles restricciones regulatorias, sino también el financiamiento y la rentabilidad de las inversiones en infraestructura.
📈 Cierre de mercado | 4 de noviembre
🔹 El spot operó gran parte del día en $1.548,5 pero cerró en $1.546 (-0,3%), mientras que los financieros subieron (MEP +0,4% y CCL +0,5%) y el canje se amplió a 6,05%. El volumen en Rofex subió a 1,12M contratos y el interés abierto se mantuvo estable en 3,7M. El volumen en DL bajó a 48M nominales.
🔹 La caución se mantuvo estable en 21,7%. Las curvas operaron con sesgo bajista hasta las 15:00hs, cuando apareció volumen muy superior al habitual demandando el tramo largo, primero en el TZXS8 y luego en los Duales, con cerca de $1.400M operados entre el TXMJ0 y el TXMD9.
🔹 Todo parecería indicar que el BCRA estaría recomprando deuda larga. El flujo comprador contagió al resto de las curvas: los instrumentos posteriores a 2028 cerraron con fuertes subas (Duales hasta +4%) y el tramo 2027, incluidas las LECAP, rebotó y cierra con alzas de alrededor de 0,15%.
🔹 Pese a la caída significativa en las tasas americanas, los Globales cayeron entre 0,5% y 0,9% a lo largo de la curva.
📈 Cierre de mercado | 3 de noviembre
🔹 El spot cerró en $1.551 (+0,4%) y los financieros acompañaron, con subas de 0,6% en el MEP y 0,4% en el CCL, mientras que el canje se amplió a 5,90%. El volumen en Rofex subió a 697K contratos y el interés abierto aumentó a 3,7M. En DL, el volumen de la D30N6 subió a 165M nominales.
🔹 La caución bajó a 21,7% (-0,3 p.p.). Jornada negativa en los tramos largos de todas las curvas, en un contexto de aversión al riesgo global y con muy bajo apetito por duración de cara al año electoral que se avecina. La curva de tasa fija repitió la dinámica de ayer: el tramo corto se sostuvo y el largo cerró con caídas de 0,15%.
🔹 Los Duales cayeron en torno al 1% y el tramo 2028 de CER entre 0,6% y 0,7%, mientras que lo corto resistió.
🔹 En una rueda de ventas generalizadas sobre los activos argentinos y con suba en las tasas americanas, los Globales cayeron entre 0,7% y 1,6% a lo largo de la curva, con las mayores bajas en el tramo largo.
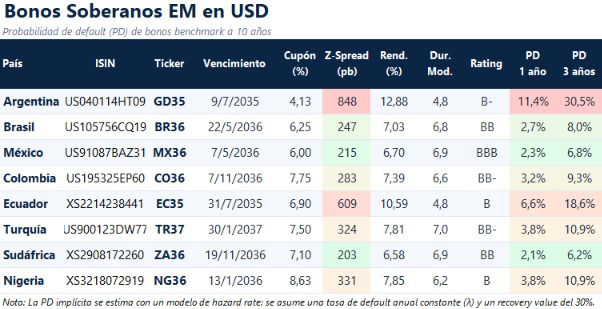
🔹 Usando un modelo de hazard rate constante y un recupero del 30%, el GD35 presenta una probabilidad implícita acumulada de default a tres años del 30,5%, frente a 18,6% para Ecuador, 10,9% para Turquía y 9,3% para Colombia en bonos de duración similar. No es un pronóstico de default, pero refleja la elevada prima de riesgo que exige el mercado a la deuda argentina por riesgo idiosincrático.
🔹 Los términos del intercambio del 3T26 subieron 4,2% interanual, ya que los precios de exportación crecieron 15,2% frente a un alza de 10,5% en los de importación. El efecto precio implicó una ganancia de USD 1.016M en el trimestre y de USD 2.092M en los primeros nueve meses del año. Las cantidades importadas cayeron 9,5% interanual y las exportadas crecieron 1,3%.
📊 ¿El mercado está castigando de más a los bonos argentinos?
🔹 Los bonos soberanos siguen bajo presión por la incertidumbre política y electoral, en un contexto internacional poco favorable.
🔹 Durante octubre, el z-spread argentino en el Bloomberg EM USD Bond Index subió cerca de 200 pb, frente a 87 pb en Ecuador y apenas 40 pb para el promedio de los emergentes high yield.
🔹 Argentina opera con un z-spread de 814 pb, muy por encima de países con calificaciones crediticias similares: Ecuador registra 573 pb; Nigeria, 250 pb; Turquía, 246 pb; y Colombia, 223 pb.
🔹 A estos niveles, el mercado asigna a la Argentina un riesgo de default considerablemente mayor. Bajo un modelo de hazard rate constante y un recupero del 30%, el GD35 presenta una probabilidad implícita acumulada de default a tres años del 30,5%.
🔹 Para bonos emergentes en dólares de duración similar, esa probabilidad se ubica en 18,6% para Ecuador, 10,9% para Turquía y 9,3% para Colombia. No es un pronóstico de default, pero refleja la elevada prima de riesgo que exige el mercado a la deuda argentina por riesgo idiosincrático.
📈 Cierre de mercado | 2 de noviembre
🔹 El spot cerró en $1.545,5 (+0,7%), mientras que el MEP se mantuvo sin cambios y el CCL subió 0,2%, con el canje en 5,70%. Tras el vencimiento de octubre, el volumen en Rofex bajó a 613K contratos y el interés abierto se redujo a 3,5M. En DL el volumen de la D30N6 subió a 140M nominales. Sin compras del BCRA, las reservas brutas se recuperaron USD 1.879M con la recomposición de los encajes tras el cierre de mes.
🔹 La caución volvió a subir, cerrando en 22,0% (+0,5 p.p.). La curva de tasa fija operó con caídas leves en el tramo largo y sin cambios en los cortos.
🔹 Los Duales registraron fuertes ventas, con caídas de hasta 1%, que se trasladaron al resto de los tramos largos de las curvas; solo se sostuvo lo corto, con operaciones puntuales en CER 2027, mientras que el tramo 2028 de CER ya opera por encima de CER + 10%.
🔹 Pese a la baja en las tasas americanas, los Globales cayeron entre 0,3% y 0,7% a lo largo de la curva.
🔹 Oportunidades en curvas locales: en tasa fija, las BONCAP T30A7 y T31Y7 (27,0% y 27,4% TNA) ofrecen spreads de 88 pb y 114 pb sobre la curva y concentran las tasas forward más altas; en CER, el TZX28 (tasa real de 9,6%) presenta la mayor tasa forward real y el menor breakeven de inflación; en hard dollar defensivo, el AO27 (2,9% contra MEP); y con duración, el AE38 (rendimiento de 13,4% y paridad inferior al 70% vs alrededor de 90% para los AO28 y AO29).
📊 Update de Mercado: los bonos que preferimos
Los instrumentos con vencimientos en 2027 aún lucen caros, pero identificamos oportunidades para extender duración y capturar mayor rendimiento.
🔹 Tasa fija: preferimos las BONCAP T30A7 y T31Y7, con rendimientos de 27,0% y 27,4% TNA. Ofrecen spreads de 88 pb y 114 pb sobre la curva interpolada y concentran las tasas forward más altas de toda la curva.
🔹 CER: el TZX28 luce barato en términos relativos, con una tasa real del 9,6%. Presenta la mayor tasa forward real y el menor breakeven de inflación de la curva, lo que refleja su valuación atractiva frente a tasa fija.
🔹 Hard dollar defensivo: para perfiles conservadores, seguimos prefiriendo dolarizar posiciones vía AO27, que rinde 2,9% medido contra dólar MEP. Los BOPREAL 2027 ofrecen rendimientos inferiores al 2% (aunque cuentan con amortizaciones y beneficios impositivos en algunas clases).
🔹 Hard dollar con duración: el AL29 y el AO28 rinden 9,8% y 12,9%, respectivamente, pero cotizan con paridades cercanas al 90%. En este tramo preferimos extender algo más la duración hacia el AE38: paridad inferior al 70%, duración menor a cuatro años, rendimiento del 13,4% y cupón del 5%.
🗓️ Esta semana en los mercados 👉 Lo que tenés que saber
🔹 Lunes 2: ARCA publicará la recaudación tributaria de octubre. En septiembre fue de $21,36 billones, con un aumento interanual del 38,3%.
🔹 Martes 3: se celebrarán las elecciones legislativas de medio término en Estados Unidos.
También se publicará el informe JOLTS sobre vacantes laborales de septiembre.
🔹 Jueves 5: el BCRA publicará el REM de octubre. En el relevamiento anterior se proyectó una inflación del 1,7% para octubre y un dólar de $1.614 para diciembre.
🔹 Viernes 6: el INDEC publicará los datos de septiembre de la industria manufacturera y la construcción. En agosto, la industria cayó 3,2% interanual, aunque creció 1,9% mensual desestacionalizado. La construcción retrocedió 4,4% interanual y avanzó 0,4% frente a julio.
Además, será el Día del Bancario en Argentina: las sucursales permanecerán cerradas y no habrá actividad bancaria presencial.
En Estados Unidos se difundirá el informe de empleo de octubre, con la creación de puestos no agrícolas y la tasa de desempleo.
📈 Cierre de mercado | 30 de octubre
🔹 El spot cerró en $ 1.534 (-0,3%), mientras que los financieros registraron leves subas, con el canje ampliándose a 5,80%. En la rueda de vencimiento de octubre, el volumen en Rofex subió a 2,04M contratos y el interés abierto aumentó a 4,6M. En DL el volumen bajó a 72M nominales, concentrado en la D30N6, que terminó operando en negativo frente al cierre del spot ($1.539 vs. $1.534).
🔹 Las reservas brutas cayeron USD 1.592M por el habitual movimiento de fin de mes de los encajes bancarios en dólares (debería recomponerse en los primeros días de noviembre).
🔹 La caución operó al alza y cerró en 21,5% (+1,1 p.p.), posiblemente por la demanda de liquidez de bancos para cumplir con los encajes de fin de mes, por lo que debería normalizarse el lunes.
🔹 La curva de tasa fija abrió con demanda, pero perdió impulso a medida que subía la caución y en un contexto global más adverso, y cierra mixta: con leves subas, aunque algunos tramos no compensaron el costo de fondeo del fin de semana y otros quedaron sin cambios.
🔹 El tramo 2027 de TAMAR operó similar y cerró neutro o sin cubrir el devengamiento. Los Duales terminaron con caídas significativas, con el TXMD9 como el más afectado, cerrando por encima de TAMAR + 10%.
🔹 Los Globales cayeron entre 0,7% y 2% a lo largo de la curva, con mayor castigo en el tramo largo, en línea con un contexto global de aversión al riesgo.
📈 Cierre de mercado | 29 de octubre
🔹 El spot cerró en $1.539 (-0,2%), cortando la racha alcista de las últimas ruedas, y los financieros cayeron entre 0,3% y 0,4%, con el canje comprimiendo a 5,55%. El volumen en Rofex subió a 1,07M contratos y el interés abierto bajó a 4,0M. En DL el volumen bajó a 90M nominales, concentrado en la D30N6.
🔹 La caución se mantuvo estable en torno a 20,4%. La curva de tasa fija operó con demanda a lo largo de toda la curva, liderada por el T30A7 y el T31Y7. Tras el corte de la S26F7 en 2,1% TEM, los tramos más largos habían quedado relativamente baratos y podrían seguir comprimiendo hacia 2,1% TEM (hoy en 2,15%).
🔹 Muy tomador el tramo 2027 en TAMAR y CER, pareciera demanda que quedó fuera del corte en la licitación. En CER 2028 demanda puntual en TZXM8.
🔹 Los Globales subieron entre 0,3% y 1,2% a lo largo de la curva, impulsados por la publicación del Mecon del formulario 18-K ante la SEC, que, si bien no implica una nueva emisión, el mercado lo puede leer como un paso previo hacia una eventual colocación en los mercados internacionales, y acompañados por la leve baja en las tasas americanas.
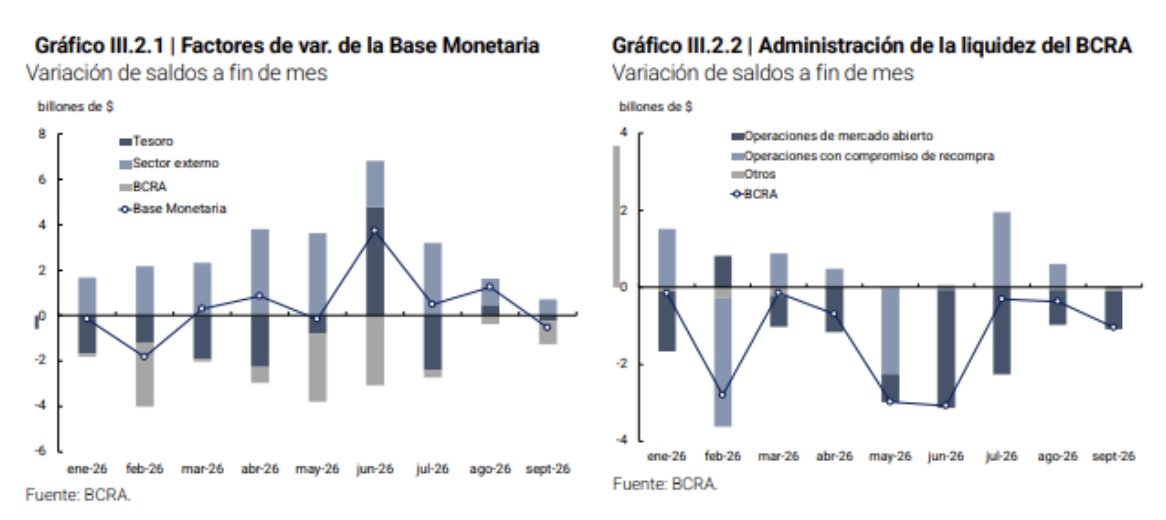
🔹 En el IPoM del 3T, el BCRA ratificó que la remonetización seguirá apoyada en la compra de divisas y la acumulación de reservas, con tasas pasivas aún negativas en términos reales, y proyecta un aumento del M2 transaccional de 0,1 p.p. del PBI en el cuarto trimestre. Si bien reconoció que la recuperación avanza más lento de lo esperado, tras la caída de 0,6% desestacionalizada del PBI en el segundo trimestre (la primera luego de siete trimestres de crecimiento), espera un aumento significativo de la actividad en el cuarto trimestre.
🔹 Hoy publicamos nuestro análisis de las cuentas provinciales al 2T 2026, que destaca la mejora fiscal y la resiliencia de los bonos frente a los Globales. ENTRIO33 y SJO35 son nuestros top picks en la curva provincial. Leé el reporte completo -> https://t.co/DNdtPEDm7O
📊 El BCRA mantiene su política monetaria pese al freno de la actividad
🔹 El BCRA presentó un escenario de mayor estabilidad monetaria y fortaleza externa. Sin embargo, reconoció que la recuperación económica avanza más lentamente de lo esperado.
🔹 La estrategia de remonetización no muestra cambios sustanciales: continuará apoyándose en la compra de dólares y la acumulación de reservas internacionales.
🔹 El BCRA defiende su estrategia diciendo que las tasas pasivas siguen siendo negativas en términos reales, lo que implica que la política monetaria no restringe la expansión del crédito ni el nivel de actividad.
🔹 Para el central, la demanda de dinero continuará recuperándose gradualmente, impulsada por la desinflación y una eventual mejora económica. El organismo proyecta que el M2 transaccional aumentará 0,1 p.p. del PBI durante el cuarto trimestre.
🔹 El PBI cayó 0,6% desestacionalizado en el segundo trimestre, la primera contracción después de siete trimestres consecutivos de crecimiento. Pese a la desaceleración, el BCRA espera un aumento significativo de la actividad en el cuarto trimestre.
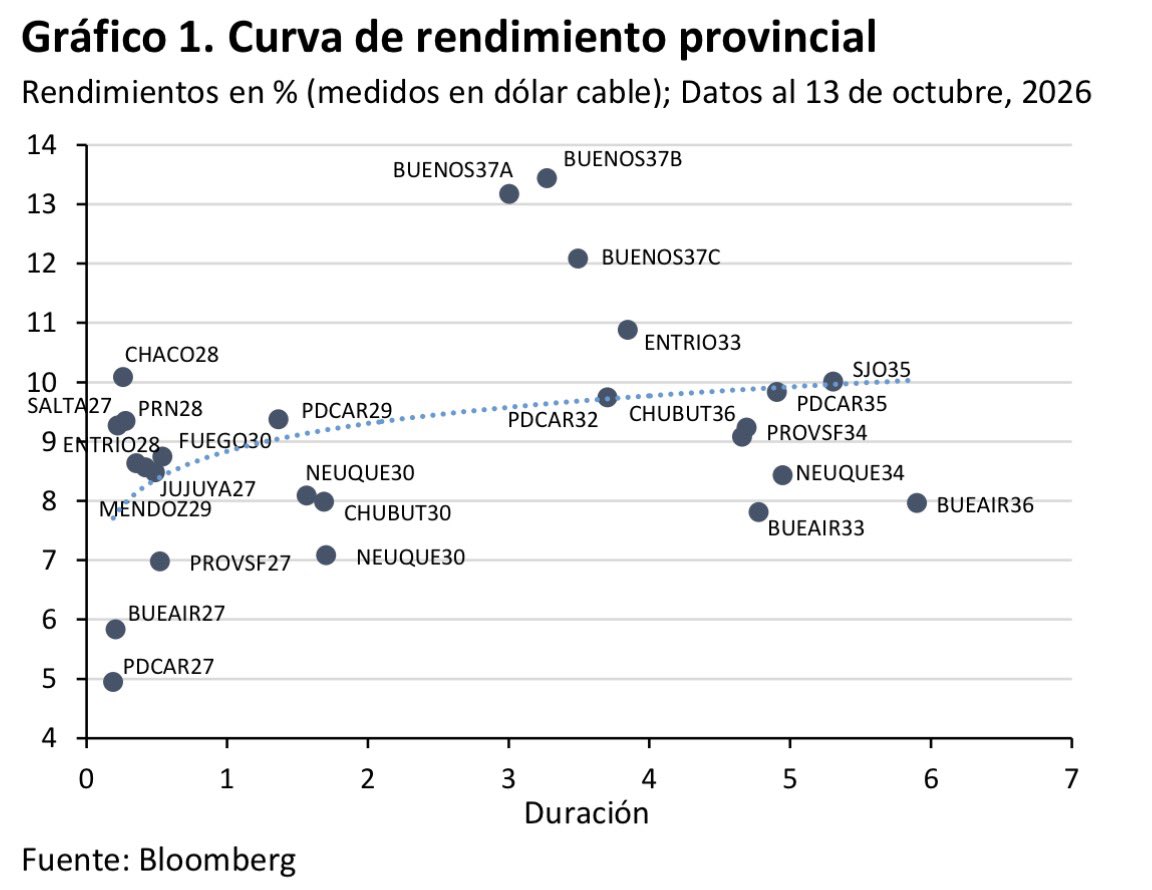
🚨🚨🚨 BONOS PROVINCIALES RESISTEN MEJOR LA CAÍDA DEL MERCADO: BAJARON 4% FRENTE AL 12% DE LOS GLOBALES
🔹Según @DhalmoreCapital, los bonos provinciales cayeron 4% en promedio entre el 15/7 y el 28/10, contra casi 12% de los Globales.
🔹Los títulos provinciales con duración superior a 2 años, bajaron 7,7% frente al 16,7% de los soberanos. La excepción fueron los bonaerenses BUENOS37A/B, con pérdidas similares a los soberanos.
🔹Hubo mejoras fiscales en el 2T. En las 15 jurisdicciones analizadas, el déficit financiero bajó del 0,54% al 0,43% del producto provincial entre marzo y junio -medido en cuatro trimestres móviles-. La moderación del gasto interrumpió el deterioro fiscal iniciado en el tercer trimestre de 2024.
🔹La mejora no es uniforme: 10 distritos siguen en déficit. Neuquén lidera el superávit; Tierra del Fuego presenta el mayor desequilibrio. CABA, Santa Fe y Río Negro profundizaron sus déficits.
🔹La deuda se mantiene en niveles históricamente bajos, equivalentes al 4% del producto provincial. La liquidez bancaria neta se recuperó hasta el equivalente a u$s5.680 millones.
🔹Los favoritos de Dhalmore son Entre Ríos 2033 (ENTRIO33) y San Juan 2035 (SJO35), por sus valuaciones y buena situación fiscal.
Gráfico: Dhalmore Capital.
👇 Más info abajo 👇
📊 Update provincial: Mejora fiscal y resiliencia de los bonos
🔹 El déficit financiero del SPP15 (15 provincias con deuda en los mercados internacionales) bajó de 0,54% a 0,43% del PBG en el segundo trimestre de 2026, en línea con su promedio histórico. La mejora respondió principalmente a la moderación del gasto.
🔹 Los indicadores de solvencia continúan siendo favorables. La deuda representa apenas 4% del PBG, mientras que los servicios alcanzaron 0,91% del PBG. La liquidez bancaria neta se recuperó hasta 0,96% del PBG, equivalente a US$ 5.680 millones.
🔹 Los bonos provinciales mostraron mayor resiliencia durante el sell-off: entre el 15 de julio y el 28 de octubre cayeron 4% en promedio, frente al 12% de los Globales. Sus rendimientos subieron 84 pb, contra 220 pb de los soberanos.
🔹 En el tramo de más de dos años de duración, la diferencia fue todavía mayor: los provinciales retrocedieron 7,7%, mientras que los Globales perdieron 16,7%.
🔹 Nuestros top picks en el tramo medio y largo continúan siendo ENTRIO33 y SJO35. Entre Ríos presenta equilibrio fiscal y recursos creciendo por encima del gasto. El bono de San Juan ofrece un rendimiento del 10,1% en dólar cable, con cupón de 9,55% y duración de 5,2 años.
Accedé al informe completo y conocé nuestro análisis de las cuentas fiscales, la deuda y las oportunidades en la curva provincial 👇
https://t.co/DNdtPEDm7O
📈 Resultado de la licitación del 28/10
🔹 El Tesoro adjudicó $11,56B frente a vencimientos por $10,8B y alcanzó un rollover del 107%. Las ofertas totalizaron $15,79B, un 46% por encima del monto a refinanciar. Si bien adjudicó por encima de los vencimientos y absorbió unos $0,76B del mercado, al tratarse de un monto acotado que no debería generar presión sobre la liquidez. Sobre todo en un contexto en el que el BCRA estuvo tomando cerca de $3B mediante repos y la tasa se mantiene estable en torno al 20,5%.
🔹 La vida promedio de la deuda emitida fue de 10,3 meses, por debajo de los casi 18 meses registrados en la licitación de mediados de octubre, pero muy por encima del promedio de 4,75 meses de las licitaciones de agosto y septiembre.
🔹 El instrumento más demandado fue el dual CER/TAMAR TXMD8, que concentró el 30,5% del monto adjudicado y cortó a una TIREA del 6,21% en CER. Como mencionamos en nuestro comentario, llamaba la atención que se ofreciera en este contexto, con el tramo largo operando vendedor.
🔹 La concentración de la adjudicación en el TXMD8 podría responder a un “reverse inquiry” institucional, más que a un apetito generalizado por duration.
🔹 Lo siguió el dólar linked D15E7, con el 21,9% del monto adjudicado y una TIREA del 7%. El Tesoro otorgó un premio significativo frente al mercado secundario, quizás con el objetivo de absorber parte de la demanda de cobertura cambiaria tras el shock electoral en Brasil, con el spot en máximos.
🔹 La LECAP S26F7 se llevó el 18%, menos de lo que anticipábamos, pero fue el instrumento que tuvo mayor bid-to-cover. Cortó levemente cara, con una TEM del 2,10%, por debajo del 2,15% que estimábamos que le correspondía por curva. En estos niveles, luce más atractivo posicionarse en la LECAP de abril T30A7, que rinde una TEM del 2,17%.
🔹 Dentro de los instrumentos CER, la TZXM7 captó el 9,7% del monto adjudicado y cortó a una TIREA del 3,04%, levemente cara frente al mercado secundario. La TZXO7 recibió el 7,2% y cortó al 6,23%, con algo de premio.
🔹 La TAMAR TMG27 concentró el 12,6% del monto adjudicado, con un margen del 2,97% sobre TAMAR.
📈 Cierre de mercado | 28 de octubre
🔹 El spot cerró en $1.542 (+0,3%), superando el máximo de cierre del lunes (el real brasileño se depreció 1,13% hoy). Los financieros subieron entre 0,2% y 0,8%, con el canje comprimiendo a 5,70%. El volumen en Rofex bajó a 978K contratos y el interés abierto subió levemente a 5,5M. En DL el volumen subió a 231M nominales (150M en la D30O6 y 81M en la D30N6), posiblemente por rolleo de fin de mes o ventas para entrar en la licitación.
🔹 Rueda de muy bajo volumen en pesos, con la atención puesta en la licitación. La caución se mantuvo estable en 20,3% y la curva de tasa fija cierra en los niveles de ayer.
🔹 En CER, el tramo 2027 operó algo más pesado, con escasas operaciones, mientras que en el tramo 2028 se vio demanda puntual en el TZXS8 y el TZXM8. En Duales apareció algo de flujo comprador en el TXMD9.
🔹 Los Globales cayeron entre 0,4% y 0,9% a lo largo de la curva, en línea con la suba en las tasas americanas.