Hay algo que me parece importante entender cuando se habla del bienestar que muchos argentinos recuerdan de los años del kirchnerismo y de las dificultades que hoy enfrentan tantas familias para llegar a fin de mes.
Es algo sobre lo que me han preguntado mucho los periodistas en estas últimas semanas, y creo que vale la pena explicar con un espíritu pedagógico, no confrontativo.
La realidad es que una parte importante de aquel bienestar era, sencillamente, insostenible.
Los subsidios a los servicios públicos, las jubilaciones y pensiones otorgadas sin contribuciones suficientes y otras transferencias del Estado permitían sostener un nivel de consumo superior al que la economía podía financiar de manera permanente.
¿Cómo se pagaba la diferencia? Con déficits fiscales financiados con deuda (es decir, comprometiendo ingresos de las generaciones futuras), con emisión monetaria (y su contrapartida, la inflación, uno de los impuestos más regresivos) y con consumo de activos: reservas internacionales que se evaporaban, infraestructura que se deterioraba y bienes de capital que no se reponían por falta de inversión.
Pensemos por un momento en una familia. ¿Qué diríamos de alguien que, durante años, mantiene un nivel de vida superior al que permiten sus ingresos, endeudándose, gastando sus ahorros y vendiendo los activos familiares acumulados durante décadas?
Seguramente, que está viviendo una ficción. Y que, tarde o temprano, esa ficción se termina.
Bueno, eso es, en buena medida, lo que ocurrió en la Argentina.
Cuando hoy muchas familias sienten que no llegan a fin de mes porque tienen que pagar una proporción mayor del costo de los servicios públicos, o porque el Estado ya no puede seguir financiando determinados beneficios, están experimentando, al menos en parte, las consecuencias de haber vivido durante años con un nivel de consumo que no era sostenible.
Y acá está el punto central: no es que antes éramos más ricos y ahora somos más pobres. Es que una buena parte de aquella prosperidad se financiaba consumiendo ingresos futuros y patrimonio acumulado.
Por supuesto, el ajuste tiene costos, y esos costos no siempre se distribuyen de manera uniforme. Pero tampoco podemos confundir la eliminación de un desequilibrio con la causa del desequilibrio.
El verdadero desafío no es volver a un nivel de vida financiado con deuda y consumo de activos, sino construir uno que podamos sostener con nuestros propios ingresos.
Y eso requiere inversión, productividad y crecimiento.
No hay atajos.
Cuando los cancheritos que se hacen los pro Tapia para hacerse los nac&pop hablen de que #EDLP es una SA muéstrenle esto.
Estudiantes defiende al socio, ellos defienden a un tipo que avala que clubes crezcan con fondos que nadie sabe de donde salen.
"Verón es un mal perdedor"
"Estudiantes tiene q saber ser humilde en la derrota"
Algunos por una copita y otros por una nota para YouTube se olvidan y chupan pija..
Verón 4 días después de salir campeón y 3 días antes de jugar otra final.
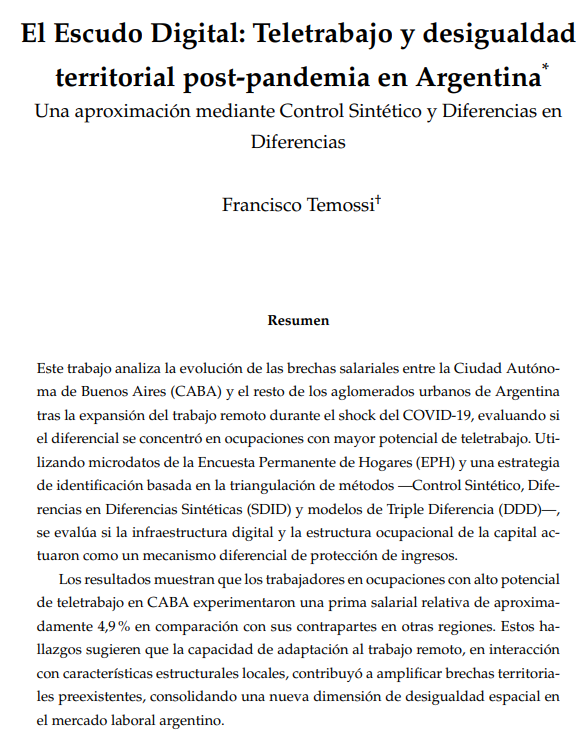
📢¡Nuevo DT CEDLAS!
¿El teletrabajo achicó las brechas salariales territoriales en Argentina?
Este trabajo analiza qué pasó con los ingresos laborales de CABA después de la pandemia, usando una estrategia de triangulación metodológica: Control Sintético, SDID y Triple Diferencia
He apoyado muchas de las medidas que ha tomado el equipo económico de Javier Milei en estos dos años y medio. Sin embargo, creo que la flexibilización de las reglas para otorgar préstamos en dólares anunciada ayer es una mala idea.
La medida erosiona uno de los pocos consensos relevantes que la Argentina había logrado construir en materia de política económica: una regulación prudencial muy estricta del sistema bancario en dólares.
La modificación del artículo 23 del Decreto 905/02 permitirá a los bancos destinar hasta el 15% de los depósitos en dólares al otorgamiento de préstamos a empresas que no generan dólares. El monto autorizado es acotado; el precedente que se establece, no.
Después de la crisis de 2001 se establecieron regulaciones que dividieron al sistema bancario en dos segmentos —pesos y dólares—, aislados entre sí. Los depósitos en dólares sólo podían prestarse, esencialmente, a quienes también generaban dólares. El objetivo era evitar que una fuerte depreciación del peso volviera impagables esos créditos y terminara poniendo en riesgo la capacidad de los bancos para devolver los depósitos en dólares.
Esa regulación prudencial permitió que la Argentina atravesara todas las crisis cambiarias desde 2001 sin sufrir una crisis bancaria. No fue casualidad: fue el resultado de haber aprendido una lección muy costosa.
Históricamente, la Argentina ha tenido enormes dificultades para construir reglas estables. Por eso no parece una buena idea debilitar una de las pocas que funcionó durante más de dos décadas con el fin de expandir el crédito ante una necesidad coyuntural. Las regulaciones financieras prudenciales suelen implicar costos de corto plazo, pero existen para proteger un bien mucho más valioso: la estabilidad financiera.
Algunas ideas sobre una discusión intrascendente, que solo le sirve a sus promotores, y que no lleva a ninguna parte.
El debate sobre la ley de tierras: un teatro de sombras https://t.co/n5mDKbrPVs a través de @LANACION/
I am delighted to welcome Silvana Tenreyro as the next IMF Chief Economist. She brings exceptional academic & policymaking experience that will further strengthen the IMF’s analysis & policy advice to help our membership navigate a complex global economy. https://t.co/qmMLUhqoSa
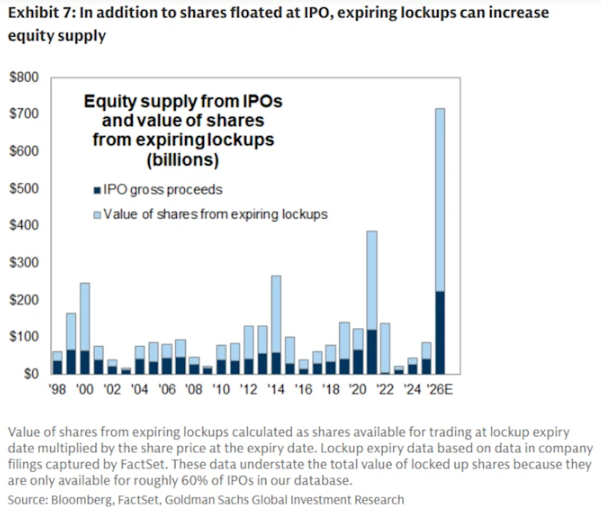
Se está hablando muchísimo en los mercados globales de las mega IPOs que se vienen de Anthropic, Openai y SpaceX, sumadas a las ruedas de capital y deuda que están tomando las Big Tech para invertir en IA.
Este boom de emisiones de acciones me dispara dos reflexiones, una más "cíclica" y otra más "estructural":
1) Cíclica/cortoplacista: usualmente cuando florecen las IPOs son señal de que se está llegando a un techo en las valorizaciones de mercado, al menos de corto plazo. Yo miraría con cuidado el terreno de los próximos meses de euforia/FOMO (va abajo un gráfico de Goldman Sachs de la oferta esperada de acciones que se volcará al mercado en 2026).
2) Estructural/medio-largoplacista: las grandes necesidades de inversión en la revolución de la IA cambian radicalmente el mercado al que nos fuimos acostumbrando desde la crisis de 2008.
Estábamos acostumbrados al "savings glut": mucho ahorro/fondeo disponible a tasas baratas y pocos lugares donde hacer rendir el capital. Y me parece que podemos ir a un mundo con mayor "escasez relativa de capital", ya que estas enormes absorciones de fondos por parte de las megacaps tecnológicas le generarán cierto crowding out al resto del mercado. Eso debería implicar mayores tasas de interés en dólares a largo plazo en todo el mundo (y eso corre tanto para privados como para Estados soberanos).
Se vienen meses interesantes.
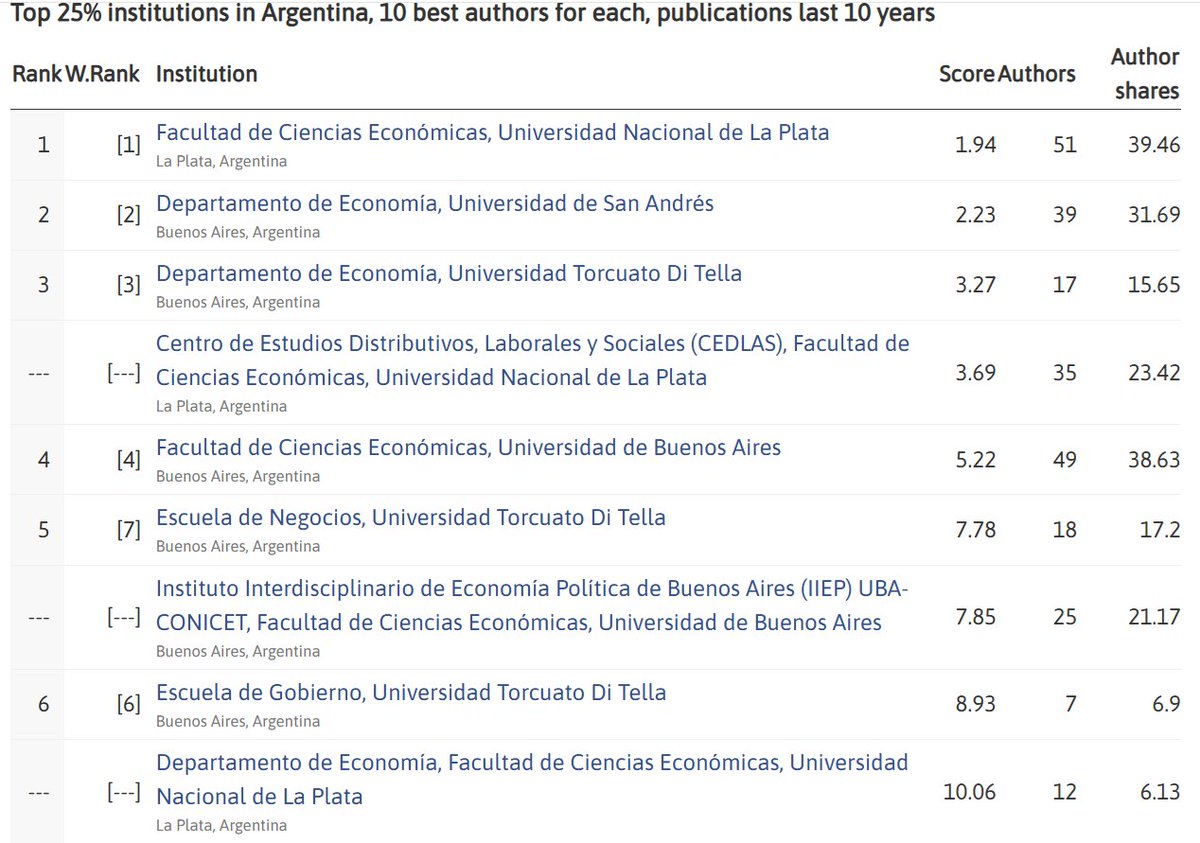
@economicas_unlp tiene el departamento de economía con mejores rendimiento académico de la última década. Además, es la casa del @CEDLAS y el @IIEunlp.
Y desde este año, con una licenciatura de 4 años.
Combo difícil de superar para quienes piensen en estudiar Economía.
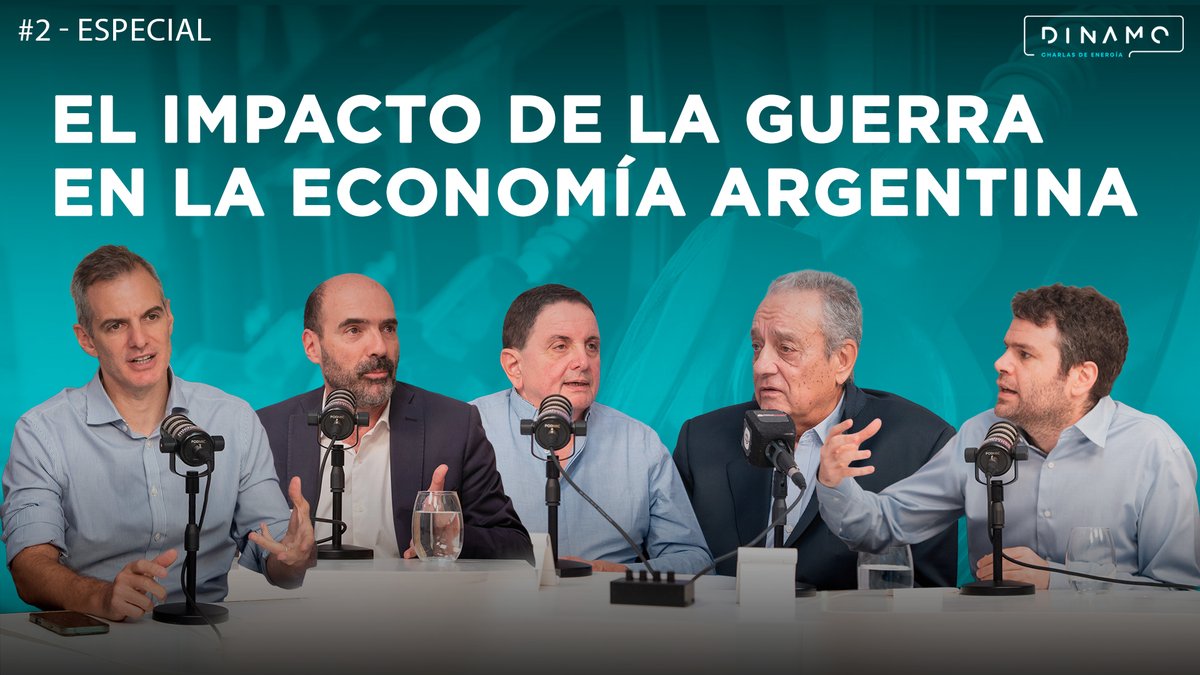
📈🛢 Con la volatilidad del precio del Brent por la guerra en Medio Oriente, analizamos qué puede pasar en el sector energético.
Con @ngadano , Ernesto López Anadón, Roberto Brandt y @danyscht
📺 En minutos comienza el capítulo especial en Youtube👇
https://t.co/iDyggb25RA
El domingo @JMilei afirmó: “la apertura económica permite acceder a bienes de mejor calidad y menor precio”.
¿Mayor competencia importada reduce los precios en góndola?
Analizando datos de supermercados y registros de importaciones, la evidencia sugiere que sí.👇🧵
[1/7]
The very rapid decline in fertility in Latin America is driven by behavioral change, rather than demographic changes. Childlessness plays only a minor role in, from @milagrosonofri, @InesBerniell, @raquel1fernan, and Azul Menduiña https://t.co/uXUMyexW8K
Esto porque en general los planes de estabilización fueron más efectivos en bajar la inflación desde niveles muy altos pero tardaron entre 6 y 10 años y llevarla (y mantenerla) en un dígito
Hilo 🧵sobre evolución de salarios 👇
Cada mes al publicarse el índice de salarios aparecen interpretaciones varias alrededor del mismo: si se está calculando bien, si eso implica que la medición de la pobreza está "adulterada", etc.
Vamos con algunas aclaraciones:
1/7