일본 X 투자계 레전드 타짱이 딸에게 남긴 매매법.
1. 1998년 투자를 시작해 28년만에
한국돈 400만원 -> 700억을 만든 슈퍼개미가 있음.
2. 일본 X투자계 네임드 이름은 "타짱" 마취과 의사임.
3. 그 가 두 딸에게 남긴 매매법은 주식을 3부류로나눔.
A. 수익가치주, B.자산가치주, C.시클리컬 가치주
4. 여기서 "C.시클리컬 가치주"가 비중의 80%임.
5. 타짱의"시클리컬 가치주" 특징 (경기순환 업종)
A. 2년 연속 적자로 시장외면 + 주가 바닥 기업.
B. 매출 증가 -> 단가 상승 -> "흑자전환 시기" 노림.
C. 흑자전환시 큰 수익을 볼 수 있다고 함.
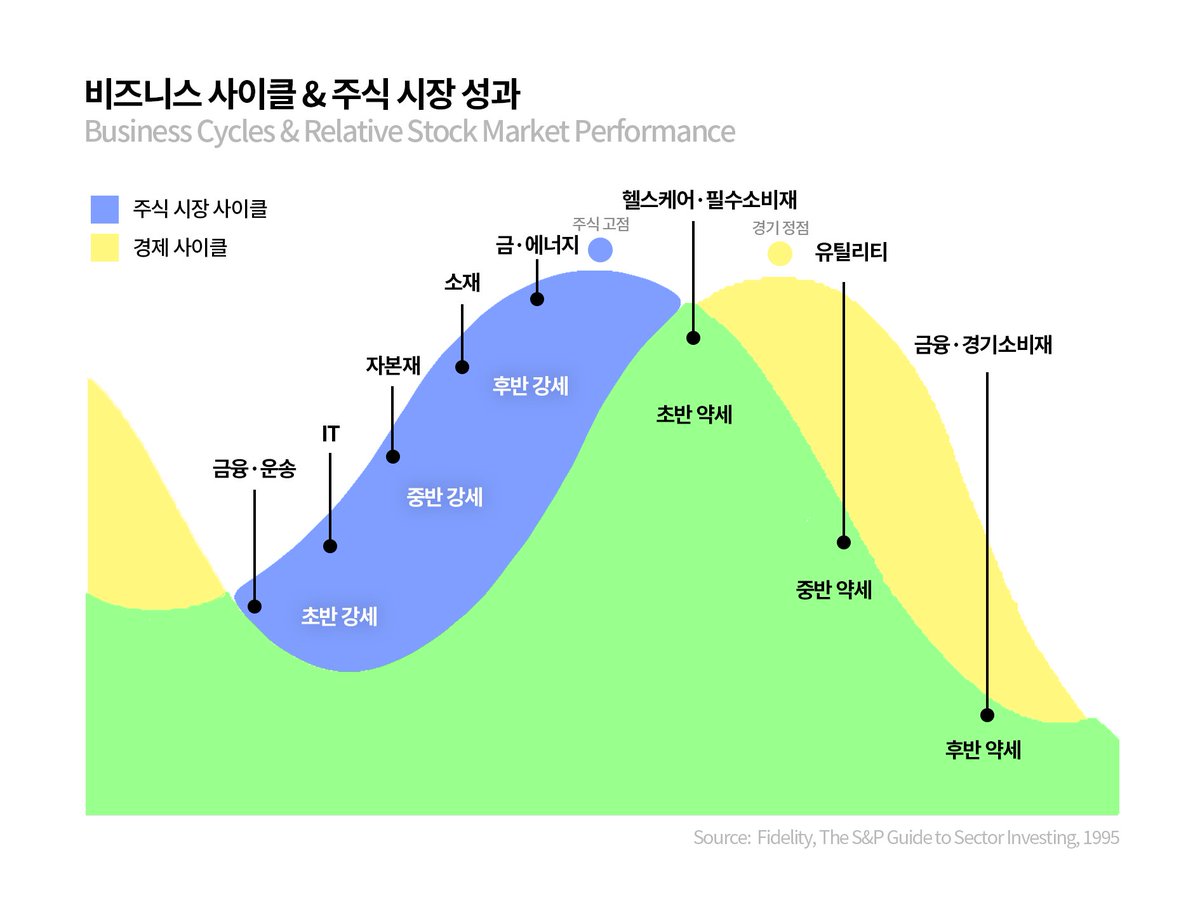
6. 실제로 경기순환사이클은 역사적으로 반복되어옴.
(아래 경기순환 사이클 사진)
7. 쉽게 이야기하면 경기순환 사이클을보고
미리 매수하고 기다리는게 다임.
8. 내가 생각하는 지금 사이클저점은 "철강"임.
(중국 부동산침체 + 글로벌 공급과잉)
결론 : 경기순환으로보면 지금, 포스코홀딩스?
끝. (고마웠어요 타짱.)
끝.
$PKX
작년 11월에 썼던건데 버블우려로 negative feedback loop이 작동하며 조정 후 반등함.
최근 하락은 오히려 주가가 더 높아졌는데 버블 우려보다 낙관론이 더 우세했던걸로 기억함.
하락은 버블우려보단 다들 한 방향으로 낙관할 때 나왔던거 같음. 그리고 그 반대도 마찬가지로 성립한다 생각함.
모든 자산의 고점에서 나오는 심리적 신호들은 같았다.
작년 비트, 알트 고점에서 모두 코인계좌를 자랑했고,
올해 초 금과 은, 원자재 폭등 앞에선.. 자신의 금 덩이를 자랑했다.
그리고 이번에 마지막 베어가 떠나고, 반도체 고점에서 천재 트레이더의 거만함이 가져온 결과는 청산이었다.
모든 사람들이 같은 자산을 들고 있을때.. 마켓은 결국 방향을 바꿀 수 밖에 없다.
지금 약간 시장의 주도주 축이 바뀌었는데,
눈치 못 챈 사람들이 많아서 정리해 드림.
기존에는 '추론 AI 데이터센터 투자' 에서 'AI AGENT 투자'로 그 축이 변화하고 있는 시점임.
이게 좀 굉장히 미묘한 변화라고도 볼 수 있는데,
이 변화에 따라서 투자해야할 종목군이 달라짐.
1) CPU : 메인 변화 축
AI agent의 핵심은 '실행력'에서 나옴.
그리고 이를 위해서는 CPU가 필연적임.
종목 : ARM / INTC
2) 기판
기판에 GPU도 꽂고 메모리도 꽂고 CPU도 꽂아야함.
기판이 더 커져야 하고, 많아져야 함.
종목 : 삼성전기
3) 광연결
AI agent가 잘 돌아가려면 칩들끼리 통신이
아주아주 많이 발생함.
종목 : MRVL
4) 서버
AI agent는 AI 서버까지 안가도 일반 서버만으로도
충분히 역할을 잘 수행함에 따라 서버 수요 급증
종목 : DELL
5) 소프트웨어
AI agent의 당장의 사용처는 개인이 아니라 기업임.
그러면 기업의 내부데이터 보안 혹은 최적화 관리 등과 같은 역할을 하는 소프트웨어들의 사용량이 증가함.
종목 : PANW / DDOG
이 종목들을 전반적으로 보면, 다음 주도주군인게 명확한게, 시장의 하락에도 상대적으로 강한 모습을 보여주고 있는 종목들임.
그리고 이러한 종목들이 공통적으로 가리키고 있는 방향이 "AI agent"라고 생각해볼 수 있음.
https://t.co/OWiAP7swdX
신한투자증권 2026년 하반기 해외기업 전망을 읽어보니, 큰 방향은 내가 그동안 조사해온 생각과 거의 일치했다.
핵심은 단순히 “AI 주식이 좋다”가 아니라,
AI CapEx가 GPU 중심에서 데이터센터 전체 병목으로 확산되고 있다는 점이다.
2023~2025년 시장은 GPU, HBM, 빅테크 CapEx에 집중했다.
하지만 2026년 이후부터는 질문이 바뀌는 구간이라고 본다.
이제 시장은 단순히 “AI에 돈을 얼마나 쓰는가”만 보지 않는다.
그 CapEx가 실제 매출로 연결되는가
ROIC가 나오는가
FCF를 훼손하지 않는가
AI 인프라 안에서 누가 실제로 돈을 버는가
이걸 따지기 시작하는 구간이다.
즉 AI 내러티브만으로 오르던 구간에서,
AI 수익화와 병목 실적 검증 구간으로 넘어가는 것이라고 본다.
1. S/W는 AI 성과 검증 구간
보고서에서 IT S/W는 세 가지로 나뉜다.
빅테크: 알파벳 $GOOGL
네오클라우드: 네비우스 $NBIS
사이버보안: 크라우드스트라이크 $CRWD
여기서 정확히 구분해야 하는 건,
네오클라우드는 테마이고, 네비우스 $NBIS는 그 안의 종목이라는 점이다.
네오클라우드는 하이퍼스케일러와 구분되는 GPU 특화 클라우드 인프라 사업자를 의미한다.
코어위브, 네비우스 같은 기업들이 여기에 해당한다.
이쪽은 GPU 렌탈 가격, 계약 백로그, 하이퍼스케일러 자체 빌드 속도 제약이 핵심이다.
즉 $NBIS는 단순 소프트웨어주가 아니라,
GPU 특화 클라우드 인프라 수요를 받는 네오클라우드 종목으로 봐야 한다.
$GOOGL은 AI CapEx와 클라우드 수익화의 균형을 봐야 하는 이름이고,
$CRWD는 AI가 보안 업무 일부를 자동화하더라도 책임 소재와 플랫폼 통합 때문에 쉽게 대체되기 어려운 영역으로 볼 수 있다.
정리하면 S/W는 병목주라기보다,
AI 투자금이 실제 수익화로 연결되는지 검증받는 구간이다.
2. H/W는 AI 병목의 핵심
보고서에서 가장 중요한 부분은 H/W다.
AI 데이터센터가 커질수록 병목은 GPU 하나로 끝나지 않는다.
GPU가 늘어나면 HBM이 필요하고,
서버가 늘어나면 CPU와 기판이 필요하고,
랙이 커지면 전력과 냉각이 필요하고,
클러스터가 커지면 광통신과 CPO가 필요하다.
흐름은 이렇게 본다.
GPU → HBM → CPU → 메모리/eSSD → ABF·FC-BGA 기판 → 광통신/CPO → 전력/ESS/냉각
보고서의 H/W Top-pick은
마이크론 $MU
인텔 $INTC
루멘텀 $LITE
이다.
$INTC는 Agentic AI 확산으로 CPU 역할이 다시 커질 수 있다는 관점이다.
에이전틱 AI는 모델 호출, 도구 실행, 작업 스케줄링, 데이터 이동이 많아지기 때문에 CPU의 오케스트레이션 역할이 중요해진다.
다만 $INTC는 단순히 “CPU 수요 증가”만 보고 사면 안 된다고 본다.
제품 경쟁력, 파운드리 실행력, AMD·ARM 경쟁, 고객 신뢰 회복까지 같이 확인해야 한다.
$MU는 메모리 병목의 직접 수혜주다.
AI 서버 수요가 DRAM, NAND, eSSD까지 밀어 올리고 있고,
장기계약 LTA 구조가 공급사에게 유리해지는 점이 중요하다.
계약 기간이 길어지고,
선급금이 붙고,
계약 위반 페널티가 강해지고,
수요 가시성이 높아지는 구조라면,
이건 단순 메모리 반등이 아니라 AI 수요가 메모리 가격결정력을 바꾸는 흐름으로 볼 수 있다.
3. 내가 가장 중요하게 보는 축은 광통신 / CPO / InP
이 보고서에서 내 기존 생각과 가장 잘 맞았던 부분은 광통신이다.
AI 클러스터가 커질수록 GPU끼리 빠르게 연결해야 한다.
그런데 구리 기반 연결은 물리적 한계가 있다.
그래서 800G, 1.6T, 3.2T로 갈수록 광통신과 CPO 중요성이 커진다.
보고서도 AI용 광트랜시버와 CPO 침투율 확대를 핵심 흐름으로 제시한다.
관련해서 봐야 할 축은
루멘텀 $LITE
코히런트 $COHR
마벨 $MRVL
타워세미컨덕터 $TSEM
AXT $AXTI
스미토모전기 https://t.co/13Udqypvrw
후지쿠라 https://t.co/xtVw6DnlzP
이비덴 https://t.co/Hty5wV9T0n
여기서 $LITE는 보고서의 H/W Top-pick으로 직접 제시된 광통신 종목이다.
$COHR은 글로벌 광모듈·광학 부품 체인에서 같이 봐야 하는 이름이고,
$MRVL은 커스텀 AI 반도체와 광인터커넥트 관점에서 중요하다.
$TSEM은 실리콘포토닉스 제조 인프라 관점에서 볼 수 있다.
$AXTI와 스미토모전기는 더 위쪽 소재·기판 병목으로 봐야 한다.
특히 InP 기판, 실리콘포토닉스, CPO, 고속 광트랜시버는 계속 추적할 필요가 있다.
내가 보는 핵심은 이거다.
AI 병목은 GPU에서 HBM으로 갔고, 이제는 네트워크와 광통신으로 이동하고 있다.
4. 기판도 중요한 병목
AI 서버가 랙 스케일로 커질수록 ABF, FC-BGA 같은 고성능 패키지기판 수요도 늘어난다.
GPU와 ASIC이 고성능화될수록 패키지 면적, 층수, 전력·신호 요구가 동시에 올라간다.
관련해서 봐야 할 이름은
이비덴 https://t.co/Hty5wV9T0n
Unimicron
삼성전기
대덕전자
이쪽은 화려한 AI 종목은 아니지만,
AI 서버가 복잡해질수록 뒤에서 계속 필요한 병목이라고 본다.
5. 전력 인프라는 늦게 반영되는 병목
AI 데이터센터가 늘어나면 결국 전력이 필요하다.
전력은 GPU보다 느리게 반영되지만, 병목이 되면 훨씬 구조적이다.
보고서의 에너지 Top-pick은
퍼스트솔라 $FSLR
블룸에너지 $BE
버티브 $VRT
이다.
$VRT는 데이터센터 전력·냉각 인프라와 직접 연결된다.
$BE는 연료전지 기반 데이터센터 전력 수요와 연결된다.
$FSLR은 미국 내 태양광 제조와 정책 모멘텀을 같이 봐야 한다.
추가로 ESS 쪽에서는 Fluence Energy $FLNC, 중국 쪽에서는 CATL도 같이 볼 수 있다.
다만 이쪽은 이미 많이 오른 종목도 많다.
논리는 맞아도 가격이 비싸면 좋은 투자가 아닐 수 있다.
그래서 전력 인프라는 “좋은 섹터”가 아니라,
이미 반영된 기대와 실제 수주·마진을 비교해야 하는 섹터라고 본다.
6. 중국은 AI 칩보다 시스템 병목을 봐야 한다
중국 파트의 핵심은 3가지다.
AI 칩 국산화
고성능 네트워킹 / 광통신
전력 인프라 / ESS
대표 아이디어는
하이광정보 https://t.co/5kw23jzYgj
캠브리콘 https://t.co/5EjX1tj3az
신위안마이크로 https://t.co/XRUGy83osE
이노라이트 https://t.co/vW80aNQSNR
창페이광섬유 https://t.co/6zKqhAmsHe
입신정밀 https://t.co/twjGih7Kgz
특변전공 https://t.co/PKRy4L8MFK
CATL https://t.co/MolSfVCVy3
중국은 단일 칩 성능에서 엔비디아를 바로 따라잡기 어렵다.
그래서 더 중요한 건 시스템이다.
칩 성능 격차를 네트워크, 인터커넥트, 전력 인프라로 보완하려는 구조다.
이 관점에서 보면 중국 AI 투자는 단순히 “중국 GPU 대체주”만 볼 게 아니라,
광통신, 네트워킹, 전력, ESS까지 같이 봐야 한다.
특히 이노라이트는 AI 광모듈 쪽에서 중요한 이름으로 계속 추적할 필요가 있다.
7. 일본은 AI CapEx의 숨은 수혜 공급망
일본 파트도 내 생각과 잘 맞았다.
AI CapEx는 미국 빅테크만의 문제가 아니다.
그 돈은 일본 반도체 소재, 광학, 기판, 기계, 전력기기까지 흘러간다.
보고서의 일본 Top-pick은
화낙 https://t.co/CnAQMIC0mA
미쓰비시전기 https://t.co/jcVhsYyUPe
MUFG https://t.co/lk555AndTq
이다.
다만 내가 공급망 관점에서 추가로 중요하게 보는 이름은
스미토모전기 https://t.co/13Udqypvrw
후지쿠라 https://t.co/xtVw6DnlzP
이비덴 https://t.co/Hty5wV9T0n
무라타 https://t.co/duU0mejlEB
미쓰비시전기 https://t.co/jcVhsYyUPe
화낙 https://t.co/CnAQMIC0mA
이다.
스미토모전기는 광케이블과 InP 기판 쪽에서 중요하고,
후지쿠라는 초고도다심 광케이블과 데이터센터 광통신 투자와 연결된다.
이비덴은 AI 패키지기판,
무라타는 MLCC,
미쓰비시전기는 전력기기·냉각·방산·우주,
화낙은 기계·자동화·피지컬 AI 쪽으로 볼 수 있다.
즉 일본은 단순 경기민감주가 아니라,
AI CapEx가 소재·부품·장비로 확산될 때 뒤에서 수혜를 받는 공급망으로 봐야 한다.
8. 산업재 쪽은 우주, 항공기자재, 특수합금
보고서의 산업재 Top-pick은
플래닛 랩스 $PL
FTAI 에비에이션 $FTAI
카펜터 테크놀로지 $CRS
이다.
이 중 내가 가장 관심 있게 보는 건 $CRS다.
특수합금은 항공, 방산, 우주, 에너지, 가스터빈, 원전 같은 곳에 들어간다.
AI 전력 인프라와 우주·방산 투자가 같이 커지면,
고온·고압 환경에서 쓰이는 특수합금 수요도 늘어날 수 있다.
이건 AI 직접 수혜는 아니지만,
AI CapEx + 방산 + 우주 + 에너지 설비가 겹치는 소재 병목으로 볼 수 있다.
9. 결론
이 보고서는 매수 리스트가 아니라,
AI 병목 후보군을 넓혀주는 지도로 봐야 한다.
내가 정리한 핵심은 이렇다.
AI 투자는 아직 끝난 게 아니다.
GPU에서 데이터센터 전체 인프라로 확산 중이다.
시장은 이제 CapEx 규모가 아니라 수익화와 ROIC를 묻기 시작했다.
가장 중요한 병목은 메모리, CPU, 기판, 광통신/CPO, 전력/ESS, 일본·중국 공급망이다.
내가 이 보고서에서 실제로 추적할 축은 6개다.
1. S/W 수익화 검증
$GOOGL, $NBIS, $CRWD
단, 정확히는 네오클라우드는 테마, 네비우스 $NBIS는 종목이다.
2. 메모리 / eSSD / LTA
$MU, 삼성전자, SK하이닉스, 샌디스크
3. 광통신 / CPO / InP
$LITE, $COHR, $MRVL, $TSEM, $AXTI, 스미토모전기, 후지쿠라
4. ABF / FC-BGA 기판
이비덴, Unimicron, 삼성전기, 대덕전자
5. 전력 / ESS / 냉각
$VRT, $BE, $FSLR, $FLNC, CATL, 미쓰비시전기
6. 중국·일본 AI 인프라 공급망
이노라이트, 입신정밀, 특변전공, CATL, 스미토모전기, 후지쿠라, 이비덴, 무라타
다만 이것만 보고 바로 사면 안 된다.
보고서가 방향을 잘 잡았다고 해서,
모든 종목이 좋은 가격이라는 뜻은 아니다.
봐야 할 것은 결국 똑같다.
이미 주가에 반영됐는가
실제 매출이 나오는가
가격 전가력이 있는가
수주와 백로그가 실적으로 연결되는가
CapEx가 ROIC로 돌아오는가
경영진과 희석 리스크는 없는가
내 결론은 단순하다.
AI 병목은 GPU에서 끝나지 않는다.
진짜 알파는 시장이 다음 병목을 프론트페이지에 올리기 전에,
그 공급망을 미리 그려놓고,
그중 실제로 돈을 벌 회사를 찾아내는 데서 나온다.
개인 기록 / 투자 조언 아님.
<5만 팔로워 기념>
광학의 시대라 말씀드리고 다들 계좌 수익은 달달하셨겠죠?
오르면 내꺼 많이 하십시오 🤭
또 한번 산업의 전환점을 맞이하는것 같아
큰 화두를 전달 드리려 합니다
우주시대를 앞둔 지금,
사람들은 가장 뜨거운 곳을 GPU와 HBM, 그리고 전력 인프라에서 찾고 있는데요
물론 그것은 거대한 흐름입니다.
AI는 인간 문명의 계산 능력을 폭발적으로 끌어올리고 있고, 데이터센터는 현대 산업혁명의 증기기관처럼 돌아가고 있으니까요..
하지만 역사를 돌아보면,
진짜 거대한 버블과 패러다임 전환은 언제나 “연결(Connection)”에서 시작 됐습니다.
닷컴 시대의 광섬유,
3G·4G 시대의 기지국과 RF Front-End,
스마트폰 시대의 통신칩과 안테나 혁명.
반도체 역사에서 가장 많은 기업과 자본, 그리고 인간의 욕망을 태워 올린 영역은 결국
통신이었습니다.
결국 모든 데이터의 연결을 원하기 때문이죠.
이제 그 연결의 무대가 지상을 넘어 우주로 올라가 저궤도 위성은 더 이상 국가 프로젝트가 아닙니다.
수천 기의 위성이 지구를 감싸고,
자동차·드론·군사·로봇·AI 디바이스까지 모두 실시간으로 연결되는 시대가 열릴겁니다.
그리고 그 중심에는 다시 RF 섹터가 있습니다.
보이지 않는 전파를 증폭하고,
잡음을 억제하며,
극한의 거리와 속도 속에서도 신호를 붙잡아야 하는 기술.
GPU가 ‘생각하는 엔진’이라면,
RF는 문명을 서로 이어주는 신경망입니다.
스타링크는 단순한 인터넷 사업이 아닙니다.
그것은 “우주 기반 글로벌 네트워크”의 첫 번째 상용화 모델입니다.
그리고 언젠가 SpaceX 가 상장되는 순간,
시장은 단순히 로켓 기업 하나를 평가하지 않을 것입니다.
우주시대의 패권은 발사체만이 아니라,
지구와 우주를 연결하는 RF 인프라에서 나온다는 사실을.
우리는 지금 AI 시대의 초입에 있다고 말합니다.
하지만 동시에,
“대 RF 시대”의 입구에도 서 있습니다.
다시 한번 통신의 시대가 열릴겁니다.
그리고 거대한 시장은 언제나,
대부분의 사람이 아직
낭만으로 치부할 때 시작됩니다.
한국시장 투자 중이시면 반드시 저장하세요.
수급의 완벽한 활용법 풀겠습니다.
수급을 개인 / 외국인 / 기관 만으로 보는
1차원적인 활용은 수급을 30%도 활용하지 못하는 겁니다.
대신증권 권순호 애널리스트께서,
수급을 제대로 활용하는 방법을 알려주셨습니다.
#국장#코스피#삼성전자
가장 주목받는 기업들이 상장하는 순간
진정한 열풍이 시작된다.
우주: 스페이스X(SpaceX), AI
방위: 안두릴(Anduril)
AI: 오픈AI(OpenAI), 앤트로픽(Anthropic)
로봇공학: 피규어 AI(Figure AI), 앱트로닉(Apptronik)
핀테크: 스트라이프(Stripe), 레볼루트(Revolut)
암호화폐: 크라켄(Kraken), 리플(Ripple)
예측 시장: 폴리마켓(Polymarket), 칼시(Kalshi)
반도체: 그록(Groq), 세레브라스(Cerebras)
클라우드: 데이터브릭스(Databricks)
아직 아무것도 보지 못한 셈입니다...
$CRCL ㅣ260314
드러켄밀러 10~15년 내 글로벌 결제, 스테이블코인이 장악
1. 억만장자 투자자 스탠리 드러켄밀러가 2026년 3월 13일 모건스탠리와의 인터뷰에서 "향후 10~15년 안에 전체 결제 시스템이 스테이블코인으로 대체될 것이라고 가정한다"고 발언함. 그는 법정화폐 연동 스테이블코인이 기존 금융 인프라보다 더 효율적이고 빠르고 저렴하다며, "블록체인과 스테이블코인 활용은 생산성 측면에서 매우 유용하다"고 덧붙였음.
2. 드러켄밀러는 이번 발언에서 스테이블코인의 구체적인 사례로 테더(USDT)와 서클(USDC)을 언급함. 두 자산은 현재 스테이블코인 시장의 압도적인 거래량 및 결제 점유율을 차지하며, 단순 암호화폐 거래 도구를 넘어 글로벌 금융 인프라의 잠재적 레이어로 진화하고 있다는 평가를 받고 있음. 드러켄밀러는 이들이 국경 간 결제, 이커머스, 기업 재무 관리 등 다양한 실물 영역으로 확산 중이라는 점에 주목함.
3. 이번 발언은 기존 금융 기관들도 공유하는 시각과 맞닿아 있음. 호주 투자은행 맥쿼리는 스테이블코인이 이미 결제와 뱅킹 구조를 재편하고 있으며, 틈새 암호화폐 거래 도구에서 글로벌 금융 인프라의 핵심 레이어로 발전하고 있다는 분석을 발표한 바 있음. 이처럼 드러켄밀러의 전망은 개인 투자자의 의견을 넘어 기관 금융권에서도 공감대를 형성하는 흐름을 반영함.
4. 다만 드러켄밀러는 스테이블코인과 비트코인을 제외한 광범위한 암호화폐 시장에 대해서는 여전히 회의적인 시각을 유지했음. "오래전에도 말했고 지금도 말하겠다. 이건 문제 없는 곳에 억지로 솔루션을 끼워 넣는 것"이라며 대부분의 블록체인 프로젝트가 실질적인 수요 없이 기술을 위한 기술에 그친다고 비판했음. 스테이블코인은 이 비판의 예외로 인정한 셈임.
5. 비트코인에 대해서는 가치 저장 수단으로서의 지위를 인정하되 복잡한 심경을 드러냈음. 드러켄밀러는 "비트코인이 가치 저장 수단으로 자리잡은 것은 사실 실망스럽다. 원래는 그 용도로 필요한 게 아니었다"고 말했으나, "이제는 하나의 브랜드가 됐고 사람들이 좋아한다. 아마 계속 가치 저장 수단으로 기능할 것"이라고 덧붙임. 현재 비트코인은 시가총액 약 1조 4천억 달러, 가격은 약 71,520달러 수준에서 거래되고 있음.
6. 드러켄밀러의 이번 발언에는 미 달러의 기축통화 지위에 대한 경고도 담겨 있었음. 그는 "달러는 내 생전에 살아남겠지만, 50년 후에도 기축통화일 가능성은 낮다"며, 미국이 재정 건전성을 해치는 방향으로 계속 움직이고 있다고 지적했음. 대안이 무엇이 될지는 모르겠으나 "내가 싫어하는 일부 암호화폐일 수도 있다"고 말해 눈길을 끌었음.[7][4]
7. 이 발언은 드러켄밀러의 과거 투자 이력과도 연결됨. 그는 2020년 비트코인이 약 15,000달러에 거래되던 시절, 금값이 오른다면 비트코인이 더 높은 수익을 낼 수 있다고 언급했으며, 실제로 비트코인은 이후 약 5배 이상 상승하며 그의 논리를 어느 정도 입증했음. 2021년에도 달러가 글로벌 신뢰를 잃고 있다며 암호화폐가 그 자리를 대체할 수 있다는 입장을 밝힌 바 있음.
8. 드러켄밀러의 이번 인터뷰가 주목받는 또 다른 이유는 그의 투자 세계에서의 위상 때문임. 그는 퀀텀 펀드 수석 포트폴리오 매니저 시절 1992년 영국 파운드화 공매도로 중앙은행을 굴복시킨 이른바 '영란은행을 무너뜨린 남자' 조지 소로스와 함께 일하며 전설적인 명성을 쌓았음. 은퇴 후 운용 중인 개인 자산 규모가 수십억 달러에 달하며, 그의 거시경제 전망은 여전히 시장에서 높은 신뢰를 받고 있음.
9. 스테이블코인 시장 자체도 드러켄밀러의 전망을 뒷받침할 만큼 빠르게 성장 중임. USDT와 USDC는 이미 많은 신흥국에서 달러 접근 수단으로 사용되고 있으며, 대형 은행들과 핀테크 기업들이 자체 스테이블코인 도입을 검토하거나 이미 파일럿 운영을 시작했음. 미국에서는 현재 의회 차원의 스테이블코인 규제 법안이 논의 중이며, 이는 제도권 편입을 통한 본격적인 확산의 신호로 해석됨.
10. 결국 드러켄밀러의 발언은 스테이블코인이 단순한 투기 자산이 아니라 실질적인 금융 인프라 혁신의 도구라는 인식이 월가 최상위 투자자들 사이에서도 굳어지고 있음을 보여주는 사례임. 한편으로는 광범위한 알트코인에 대한 그의 지속적인 회의감은 블록체인 프로젝트의 실용성 검증 요구가 여전히 높다는 사실도 상기시켜 줌. 달러 패권 약화 가능성과 스테이블코인 부상이 맞물리는 흐름은 향후 글로벌 통화 질서에 구조적인 변화를 예고하는 신호일 수 있음.
. @premium
계정 정지사태의 피해를 입은 @blazingbees 의 유료 구독자입니다. 이번 알고리즘 수정과 봇계정 청산 작업으로 인해 억울하게도 계정이 사라지는 피해자들이 생겨나고 있습니다. 어떤 과정이 봇이라 판단되어 제재를 가한 것인지 명확한 원인은 모르겠으나 이 글에 언급된 계정은 100% 인간의 계정임을 보장하며, 이번 사태에 안타까운 피해를 받은 것으로 보입니다.
억울함을 풀고자 하는 계정주의 요청을 받아 이 글과 같은 청원서 개념의 글을 작성합니다.
[주식판의 호구를 뼈 때리는 찰리 멍거의 5가지 독설]
1. "큰돈은 머리로 버는 게 아니라 '엉덩이'로 버는 거다."
매일 단타 치면서 샀다 팔았다 촐랑거리지 마십시오. 진짜 큰 수익은 샀을 때도, 팔았을 때도 아닌 '가만히 쥐고 버티는 지루한 시간' 속에서 만들어집니다. 가만히 있는 걸 못 견디면 부자가 될 자격이 없습니다.
2. "주식판에서 사람을 미치게 하는 건 탐욕이 아니라 '질투'다."
시장에서 가장 무서운 건 "나보다 멍청한 옆자리 동료가 코인이나 테마주로 대박 났다"는 소식입니다. 남의 계좌 수익률에 배 아파서 눈 돌아가는 순간, 당신의 이성은 마비되고 뇌동매매로 계좌는 박살 납니다.
3. "천재가 되려 애쓰지 말고, '멍청한 짓'만 하지 마라."
기막힌 타이밍을 맞히는 천재가 되려다 깡통을 찹니다. 남들 다 하는 흔하고 멍청한 짓(빚내서 투자하기, 급등주 꼭대기에서 따라 사기, 남의 말 듣고 묻지마 매수)만 철저히 안 해도 이 바닥에선 가만히 상위 10%에 듭니다.
4. "IQ 160 천재도 성질 급하면 주식판에선 그냥 '호구'다."
투자는 지능 테스트가 아니라 인내력 테스트입니다. 머리가 아무리 비상해도 조급함을 못 다스리고 하루하루 주가에 멘탈이 흔들린다면, 당신은 그저 똑똑한 시장의 먹잇감일 뿐입니다.
5. "어떻게 성공할지 모르겠다면, '어떻게 하면 망할까'를 거꾸로 생각해라."
돈 버는 법이 헷갈린다면, 반대로 '주식으로 가장 빨리 깡통 차는 법'을 먼저 적어보십시오. 몰빵하기, 테마주 타기, 대출 풀로 땡기기 등 그 망하는 행동 리스트만 완벽하게 피하면 계좌는 알아서 불어납니다.
관광객 3000만 돌파 푸쉬하신답니다.
정책은 따라가야죠.
관련주는
GS피앤엘 파라다이스 등 호텔 주
롯데관광개발 등 카지노 주
대한항공 등 항공 주
신세계 갤러리아 같은 소비주(갤러리아는 너무 과열이긴함)
실제 실적 잘찍히고
상법개정 수혜도 받을 수 있는 종목 고르면 좀 더 유리하겠죠.
이쪽은 코스피 조정시 움직일 확률 높으니 기억 해두기.
상위권 기업들은 자사주 비중이 40~50%대에 달할 정도로 매우 높은 수준을 보이고 있는 기업.
아래는 순위별 상세 내용입니다.
(다소 차이가 있을수 있음)
자사주 보유 비중 상위 기업 리스트
인포바인 (코스닥): 54.2%
신영증권 (코스피): 53.1%
조광피혁 (코스피): 46.6%
일성아이에스 (코스피): 46.2%
텔코웨어 (코스닥): 44.1%
부국증권 (코스피): 42.7%
한샘 (코스피): 29.5%
SNT다이내믹스 (코스피): 28.9%
SK (코스피): 25.0%~
미래에셋증권 (코스피): 24.0%~
두산 (코스피): 18.0%~
DB손해보험 (코스피): 16.0%~
삼성화재 (코스피): 15.5%~
LS (코스피): 14.5%~
KT&G (코스피): 13.0%~
HD현대 (코스피): 12.5%~
삼성생명 (코스피): 10.0%~
1위부터 6위까지의 기업은 자사주 비중이 40%를 상회하며, 이는 향후 소각 여부에 따라 주주 가치 제고에 큰 영향을 미칠 수 있는 수치입니다.
상위 20개 기업 중 코스닥 기업은 2곳(인포바인, 텔코웨어)이며, 나머지는 모두 코스피 상장사입니다.
미국 주식 처음 시작하는 사람들이 가장 많이 하는 실수.
매달 사는 게 아니라
"지금이 타이밍인지" 고민하다가
결국 못 산다.
시장을 예측하려는 순간
투자가 아니라 도박이 된다.
워런 버핏도, 레이 달리오도
매수 타이밍을 매번 맞추지 못한다.
그들이 부자인 이유는
타이밍을 잘 잡아서가 아니라
시장에 오래 머물렀기 때문이다.
완벽한 타이밍은 없다.
지금 이 순간이 가장 이른 타이밍이다.
10년 후의 나는
오늘 산 것보다
오늘 못 산 걸 더 후회한다.