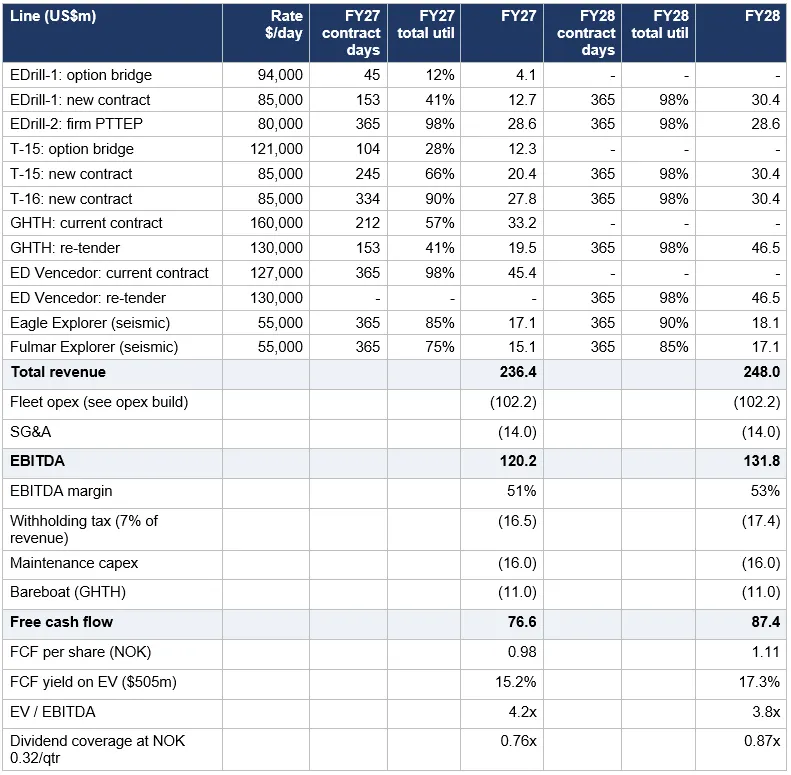
SED Energy still trades above a 14% FCF yield despite a big contract miss. Today I got on a call with the CEO and CFO to better understand the situation.
A desperate bidder won the contract at low rates, is unlikely to make much money on it, and has no experience operating in Asia. Thailand carries more regulation, higher operating standards and higher crew costs than the markets that bidder comes from, and the economics do not support a rate that low.
Management is not seeing that kind of aggressive pricing in any other tender in the region, and they are not willing to tender there themselves. They still put the Southeast Asia jackup market at mid-80s to mid-90s.
Demand is not the problem. Three active programmes waiting on a decision, two or three more tenders in Q4 alone, PTTEP adding another in H1 2027, Valeura work in late 2027 and 2028, and Chevron moving forward with Ubon.
Meanwhile the timelines for the replacement vessels suggest PTTEP will exercise its options on SED's current contracts, which buys time to win new work. One of those rigs is stuck in the Middle East until the conflict eases.
Full deep dive on Undervalued and Undercovered (link in comments)
$ENH.OL
¿Cuál es el problema real de la vivienda en España? ¿Se soluciona con regulación? Antes de manifestarse tres días seguidos, gastemos una hora mirando los datos.
La demanda se concentra donde hay trabajo y servicios. Entre 2021 y 2025 se crearon muchos más hogares que viviendas: un déficit de unas 750.000 según el Banco de España, la mitad en solo 6 provincias. En 2025 se crearon unos 240.000 hogares y se terminaron unas 92.000 viviendas.
¿Y las casas vacías? Casi la mitad están en pueblos pequeños, sin empleo ni servicios.
¿Especuladores? El 92% del alquiler es de particulares, y los propietarios con más de 10 viviendas tienen el 4,3% del parque. No hay concentración para hablar de cárteles o monopolios.
Entonces, ¿por qué no se construye más?
Permisos: una licencia tarda de media 12 meses, cuando la ley recomienda 3, y el planeamiento urbanístico puede tardar años.
Suelo: el suelo urbano está en su precio más alto en 14 años.
Mano de obra: la construcción pasó del 12% del empleo durante el boom a en torno al 6,5%.
El elefante en la habitación, la red eléctrica: el 88% de los nudos de distribución tiene menos de 1 MW disponible, y según los promotores en 2025 solo se atendió el 12% de las solicitudes de conexión. Ampliarla en grandes desarrollos lleva entre 5 y 8 años. Hay promociones terminadas que no se pueden entregar porque no tienen luz.
No se puede proteger el suelo rústico, blindar los barrios de viviendas unifamiliares, limitar la densidad, sumar cientos de miles de hogares al año y además esperar precios asequibles. Algo cede, y cede el precio.
Tampoco es algo solo español: las ciudades con buena calidad de vida atraen demanda global, y sin oferta los precios suben.
¿Control del alquiler? En Cataluña, según Esade, bajaron sobre todo las rentas caras, subieron las baratas y cayeron los contratos. ¿Vivienda social? Es necesaria, pero choca con los mismos muros: suelo, licencias, obreros y red eléctrica.
¿Qué político pone esto en el centro del debate? No suelo hablar de estos temas y me ha costado apenas una hora recopilar estos datos. Pongan un poco de esfuerzo. Fuentes en comentarios.
+100 mb/d. Campos maduros. Decline rates. Menor crecimiento del shale.
Basta con que el mundo siga necesitando petróleo para entender por qué el offshore puede aumentar su producción +20–30% durante los próximos años.
Parte 1:
https://t.co/fhC1Mj3xMP
Lo que la mayoría no entiende sobre los tipos de interés es que los bancos los suben cuando hay más demanda de dinero que oferta (la demanda de crédito supera lo que hay en depósitos), y los bajan cuando ocurre lo contrario.
Casi todos los economistas intentan explicarlo con las chorradas keynesianas de la política de los bancos centrales para "activar la demanda", cuando la verdad está en cómo de alta es la demanda de dinero frente a su oferta.
Básicamente, en una expansión los tipos suben porque el mercado ve muchas oportunidades nuevas (ROI > WACC) y amplía su demanda de crédito para aprovecharlas todas. Después, en una recesión o un periodo bajista, el ROI cae, la demanda de crédito desaparece y los tipos bajan.
La cuestión es que la academia lo plantea como un juego de suma cero, cuando la realidad es que una expansión ocurre cuando las necesidades de la población están bien cubiertas y los empresarios han invertido bien su dinero en resolverlas (oferta > demanda).
A medida que logramos un progreso tecnológico que permite producir más bienes y servicios con mejores costes energéticos (mayor eficiencia), satisfacemos más necesidades con el mismo esfuerzo. Eso genera un efecto Ricardo: los costes caen más rápido que los salarios, lo que aumenta la tasa de ahorro con el tiempo.
Y eso acaba traduciéndose en un aumento de los depósitos (mayor oferta), que a largo plazo baja los tipos de interés.
El problema es que, siempre que hay progreso tecnológico, no debería producirse ninguna subida de tipos por este efecto Ricardo, deberíamos ver una economía bajando tipos con el paso del tiempo. Entonces, ¿cuándo suben los tipos?
La respuesta es que los tipos suben cuando los empresarios no están invirtiendo el dinero en lograr ese progreso tecnológico. Ahí la inflación empieza a golpear la economía, vemos tasas de ahorro más bajas y, con ellas, cae la oferta de dinero, lo que termina creando la presión para subir los tipos (demanda > oferta).
Por eso, cada vez que los tipos de interés suben, en cualquier periodo de la historia, deberías tener mucho cuidado con dónde estás metiendo tu dinero.
What if buying $UBER today means you’re getting Mobility practically for FREE?
If Delivery generates around $6B in EBITDA in 2027 and we apply a 25x multiple:
$6B × 25 = $150B
That’s practically the current market cap of ALL of Uber.
And 25x isn’t even as high as the multiple the market has been willing to pay for $DASH
That’s why I still believe the market doesn’t fully understand what $UBER could become.
And personally, I’m VERY interested in Delivery over the long term.
I don’t think investors are paying nearly enough attention to it.
1. Ofc a former Waymo employee is going to want the market to consolidate
2. Using their logic, Waymo would be cooked too because Tesla *says* they have a better cost structure than Waymo
3. Tesla, Google, Amazon, and Nvidia are all already in this market. That is more than “a few players”. Plus dozens of other companies are in the space…. FSD is already commoditized and it’s still early
4. They bring up the airline industry… as if Expedia and Booking dont exist
Technologists overestimate the technology and underestimate consumer behavior, network effects, and convenience
$UBER $TSLA $GOOG $AMZN
@WillBiddy_ I think Uber will be one of the biggest outperformers in 2027. The sell-side is massively underestimating the company’s long-term growth potential. A 20% CAGR looks entirely reasonable to me, if not conservative.
Propongo un 20% de IRPF para todo el mundo y exención total del Impuesto sobre el ahorro. Reducimos el estado y recortamos el gasto hasta igualar el déficit al 0% y cadena perpetua para aquellos políticos que generen inflación u otro tipo de robos explícitos e implícitos.
With the SpaceX IPO @elonmusk is the first person to surpass J.D. Rockefeller as the richest private citizen ever. However, adjusted for over 100 years of inflation, Rockefeller earned about $2 billion per year in real income. Musk earns nothing. What a difference a bubble makes.
Últimamente me está resultando más difícil encontrar negocios asset light con capital allocators que renuncien a invertir gastar esa caja.
Este efecto está impulsando los precios de los activos, y en consecuencia reduciendo los retornos sobre el capital empleado promedio del mercado.
Históricamente lo he visto en industrias concretas donde terminan sufriendo las consecuencias de los ciclos del capital, pero con una mayor frecuencia veo este efecto más generalizado.
¿Que pensáis? ¿Estáis viendo alguna industria empresa renunciando a invertir el capital?
"...cucha rubia, Starship colapsa el coste por kilo en órbita, eso convierte al espacio en suelo industrial para energía y cómputo, la demanda explota, y SpaceX sería un monopolio en la autopista al espacio, mentiendes?
Mira mira, con 1.000 millones de usuarios con Starlink en 2045, satélites de IA facturando $1 Trillion al año, energía en la luna, en marte y en órbita, una incipiente esfera Dyson de IA en el espacio profundo, y márgenes del 40%, sería la fucking Saudi Aramco de la galaxia, y valdría $20 Trillion, rubia, te dah cuen?
Si todo eso sale bien y el número de acciones sólo se duplica, a 2045 mis 100€ rentarán un 9% anual y...fuck, bueno tia, déjame que te cuente la increíble historia de los 1.000€ que le he confiado a Bruce Flatt..."