📊 ¿El mercado está castigando de más a los bonos argentinos?
🔹 Los bonos soberanos siguen bajo presión por la incertidumbre política y electoral, en un contexto internacional poco favorable.
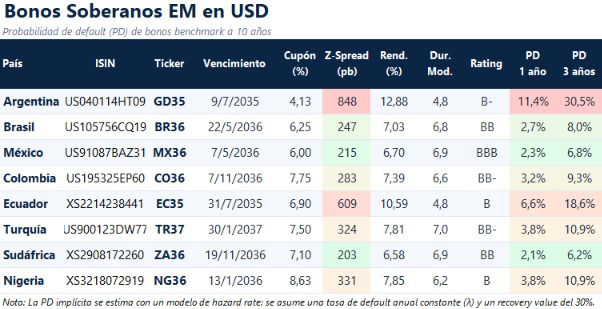
🔹 Durante octubre, el z-spread argentino en el Bloomberg EM USD Bond Index subió cerca de 200 pb, frente a 87 pb en Ecuador y apenas 40 pb para el promedio de los emergentes high yield.
🔹 Argentina opera con un z-spread de 814 pb, muy por encima de países con calificaciones crediticias similares: Ecuador registra 573 pb; Nigeria, 250 pb; Turquía, 246 pb; y Colombia, 223 pb.
🔹 A estos niveles, el mercado asigna a la Argentina un riesgo de default considerablemente mayor. Bajo un modelo de hazard rate constante y un recupero del 30%, el GD35 presenta una probabilidad implícita acumulada de default a tres años del 30,5%.
🔹 Para bonos emergentes en dólares de duración similar, esa probabilidad se ubica en 18,6% para Ecuador, 10,9% para Turquía y 9,3% para Colombia. No es un pronóstico de default, pero refleja la elevada prima de riesgo que exige el mercado a la deuda argentina por riesgo idiosincrático.
🚨🚨🚨 BONOS PROVINCIALES RESISTEN MEJOR LA CAÍDA DEL MERCADO: BAJARON 4% FRENTE AL 12% DE LOS GLOBALES
🔹Según @DhalmoreCapital, los bonos provinciales cayeron 4% en promedio entre el 15/7 y el 28/10, contra casi 12% de los Globales.
🔹Los títulos provinciales con duración superior a 2 años, bajaron 7,7% frente al 16,7% de los soberanos. La excepción fueron los bonaerenses BUENOS37A/B, con pérdidas similares a los soberanos.
🔹Hubo mejoras fiscales en el 2T. En las 15 jurisdicciones analizadas, el déficit financiero bajó del 0,54% al 0,43% del producto provincial entre marzo y junio -medido en cuatro trimestres móviles-. La moderación del gasto interrumpió el deterioro fiscal iniciado en el tercer trimestre de 2024.
🔹La mejora no es uniforme: 10 distritos siguen en déficit. Neuquén lidera el superávit; Tierra del Fuego presenta el mayor desequilibrio. CABA, Santa Fe y Río Negro profundizaron sus déficits.
🔹La deuda se mantiene en niveles históricamente bajos, equivalentes al 4% del producto provincial. La liquidez bancaria neta se recuperó hasta el equivalente a u$s5.680 millones.
🔹Los favoritos de Dhalmore son Entre Ríos 2033 (ENTRIO33) y San Juan 2035 (SJO35), por sus valuaciones y buena situación fiscal.
Gráfico: Dhalmore Capital.
👇 Más info abajo 👇
📈Valuaciones y oportunidades de relative value
🔹 Las curvas en pesos ya incorporan una prima electoral, con un salto en los rendimientos desde 2028. En este contexto, los vencimientos de 2026/27 lucen relativamente caros, especialmente CER. La mayor demanda reciente por TAMAR frente a CER refuerza esta lectura.
🔹 En tasa fija, recomendamos rotar del tramo corto hacia T30A7 y T31Y7. Ambos rinden 2,1% TEM (frente a una curva LECAP/BONCAP mayormente debajo del 2%) y presentan las tasas forward más altas. Además, vencen antes de las elecciones de octubre. El TY30P, valuado con el put de mayo de 2027, ofrece un rendimiento similar al T31Y7.
🔹 La tasa fija también luce más atractiva que CER en 2026/27. El TZXD6 ofrece una TEM de mercado de 0,2%, frente al 1,9% interpolado en la curva LECAP/BONCAP para diciembre de 2026. La inflación de octubre debería acercarse al 2,4% mensual para que el bono CER iguale ese rendimiento.
🔹 En TAMAR, preferimos rotar del TMXJ8 al TMG28. El TMG28 ofrece un margen de 9,15% y 1,8 años de duración, frente al 7,5% y 1,65 años del dual. El mercado ve al TXMJ8 como un bono TAMAR (el costo de la opcionalidad en la pata TAMAR es de apenas 0,9% en precio y aproximadamente de 6% contra CER). Para perfiles más agresivos, destacamos el TMXD9, con un rendimiento de TAMAR +10%.
🔹 No vemos valor suficiente en el sintético de noviembre. Comprar dólar linked y vender futuros de dólar ofrece una TNA de 25,5%, apenas 2,6 p.p. por encima de la S30N6, que rinde 22,9%. El sintético de octubre rinde más pero quedan solo 8 días, muy corto.
Bonos provinciales: SALTA27, ENTRIO33 y SJO35, nuestros top picks
🔹 Analizamos los últimos datos fiscales de las 15 provincias con bonos internacionales y las oportunidades que presenta la curva provincial.
🔹 Los bonos provinciales resistieron mejor que los soberanos durante el sell-off de agosto y septiembre: los títulos largos cayeron entre 3% y 7%, frente a bajas de entre 11% y 13% en los Globales.
🔹 En materia fiscal, las transferencias automáticas crecieron 4,1% interanual real en septiembre. Sin embargo, la recaudación propia cayó 8,1% en agosto y acumuló seis meses consecutivos de contracción.
🔹 Nuestros top picks provinciales: SALTA27, ENTRIO33 y SJO35.
Accedé al informe completo: https://t.co/BXKPUHE0jE
📈 Oportunidad de relative value: Swap S30O6 vs. S13N6
🔹 Con la caución por encima del 23%-24%, no vemos oportunidades direccionales atractivas en la curva de tasa fija, pero sí oportunidades de relative value.
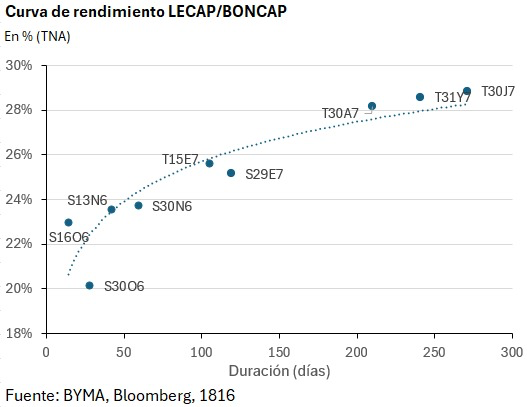
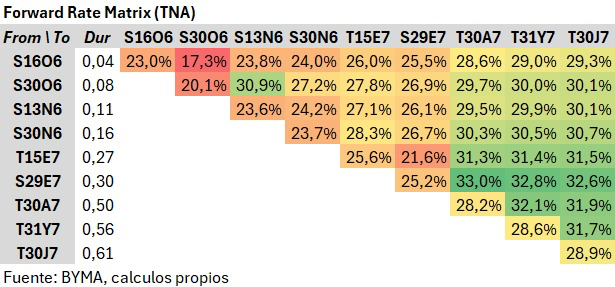
🔹 Recomendamos rotar de S30O6 a S13N6. La primera luce cara en el tramo corto de la curva, mientras que la S13N6 ofrece uno de los rendimientos más atractivos entre los instrumentos de baja duración (Gráfico 1).
🔹 El swap permite pasar a un instrumento de menor precio y aumentar la posición nominal en S13N6 (cash-neutral). Se agregan apenas 0,03 años de duración (14 días de vencimiento) a cambio de un pick-up de 340 pb en rendimiento.
🔹 Estimamos que la S30O6 debería cotizar cerca de $133 para estar en línea con la curva, unos 25 centavos por debajo de su precio actual. Considerando el spread bid/ask, el upside de la estrategia sería de entre 15 y 20 centavos.
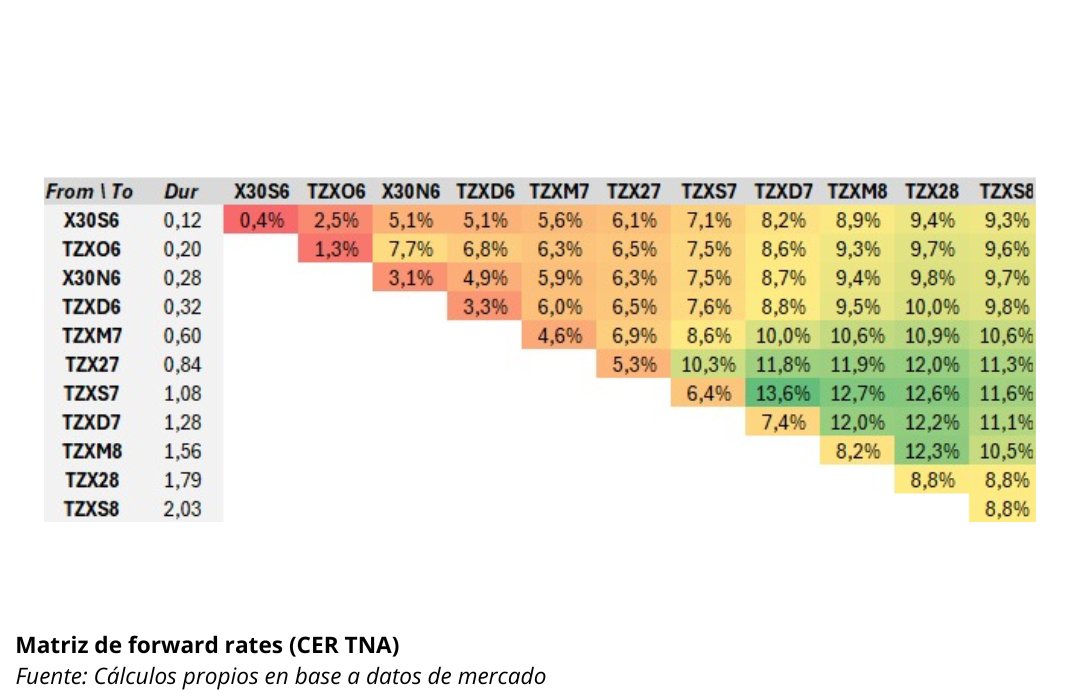
🔹 El diferencial de rendimiento también se refleja en la tasa forward entre S30O6 y S13N6, que se encuentra entre las más altas de toda la curva (Gráfico 2).
🇦🇷 Spreads soberanos: el 60% de la suba desde agosto responde a factores argentinos
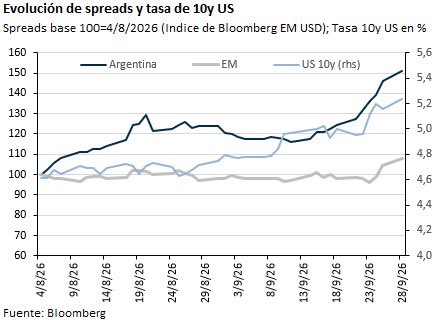
🔹 Desde principios de agosto, el spread soberano argentino aumentó 209 puntos básicos, medido por el Bloomberg EM USD Sovereign Index, comparable con el EMBI.
🔹 El contexto internacional fue adverso. La tasa del Treasury a 10 años subió 62 puntos básicos, hasta 5,24%, en medio del conflicto entre Estados Unidos e Irán, el alza del petróleo, las presiones inflacionarias y fiscales y la suba de tasas de la Fed.
🔹 Mediante un modelo de regresión de factores, descompusimos el movimiento del spread argentino. De los 209 puntos básicos de aumento, alrededor de 81 puntos (el 39%) se explican por variables globales.
🔹 Las tasas de Estados Unidos aportaron aproximadamente 59 puntos básicos y el riesgo emergente, otros 31 puntos. Los países comparables con calificación B- restaron 9 puntos, ya que varios exportadores de petróleo, como Nigeria, Angola e Irak, se beneficiaron con la suba del crudo.
🔹 Los 128 puntos básicos restantes, equivalentes al 61% del movimiento, responden a factores específicos de Argentina.
🔹 La alta sensibilidad argentina (beta) se explica, en primer lugar, por su nivel de spread, que se ubica cerca de tres veces por encima del índice emergente. En general, los spreads tienden a moverse en proporción a su nivel.
🔹 A esto se suman tres preocupaciones mencionadas por los inversores con los que nos reunimos recientemente en Nueva York: la creciente incertidumbre política y electoral hacia 2027, la falta de recuperación de la actividad y las menores compras de dólares del BCRA.
📈 Renta fija local | Oportunidades de relative value
🔹 Con la caución en niveles de 24% o superiores, resulta difícil recomendar trades direccionales. Por ejemplo, el sintético dólar-linked/futuro de septiembre rinde 26,3% frente a ~24,4% de la tasa fija. Con un costo de fondeo apenas 200pbs inferior, el spread no parece suficiente para compensar el riesgo.
🔹 Sin embargo, el reacomodamiento de las curvas en las últimas ruedas empieza a mostrar oportunidades de relative value.
🔹 Preferimos CER a tasa fija, especialmente en el tramo 2027. Utilizando la inflación esperada por el REM, las TNA teóricas son similares en la parte corta, pero desde el TZXA7 en adelante aparece un spread de aproximadamente 300-400pbs a favor de CER.
🔹 Dentro de CER, vemos valor en el TZXD7, que presenta las tasas forward más altas de la curva respecto al TZXS7 (13,6%). El mercado está demandando una tasa real elevada para tener duration CER en ese tramo.
🔹 En este contexto, preferimos rotar del TZXS7 (CER+6,4%) —o de otros CER del tramo 2027— al TZXD7 (CER+7,4%).
🔹 Otro trade de valor relativo es rotar del TZXS7 al TX28. Ambos tienen una duration similar, aunque el TX28 paga cupón y amortiza capital. A pesar de esto, ofrece actualmente un rendimiento aproximadamente 100pbs superior, haciendo atractiva la rotación.
📈 Bonos Provinciales | Dónde vemos más valor
🔹 Aunque las cuentas fiscales provinciales se deterioraron en 2025, el déficit se mantiene en línea con su promedio histórico. El stock de deuda continúa en niveles históricamente bajos y los servicios de deuda siguen siendo manejables.
🔹 En el tramo corto de la curva, SALTA27, JUJUY27 y ENTRIO28 presentan valuaciones atractivas, respaldadas por fundamentos fiscales y de deuda que continúan siendo sólidos.
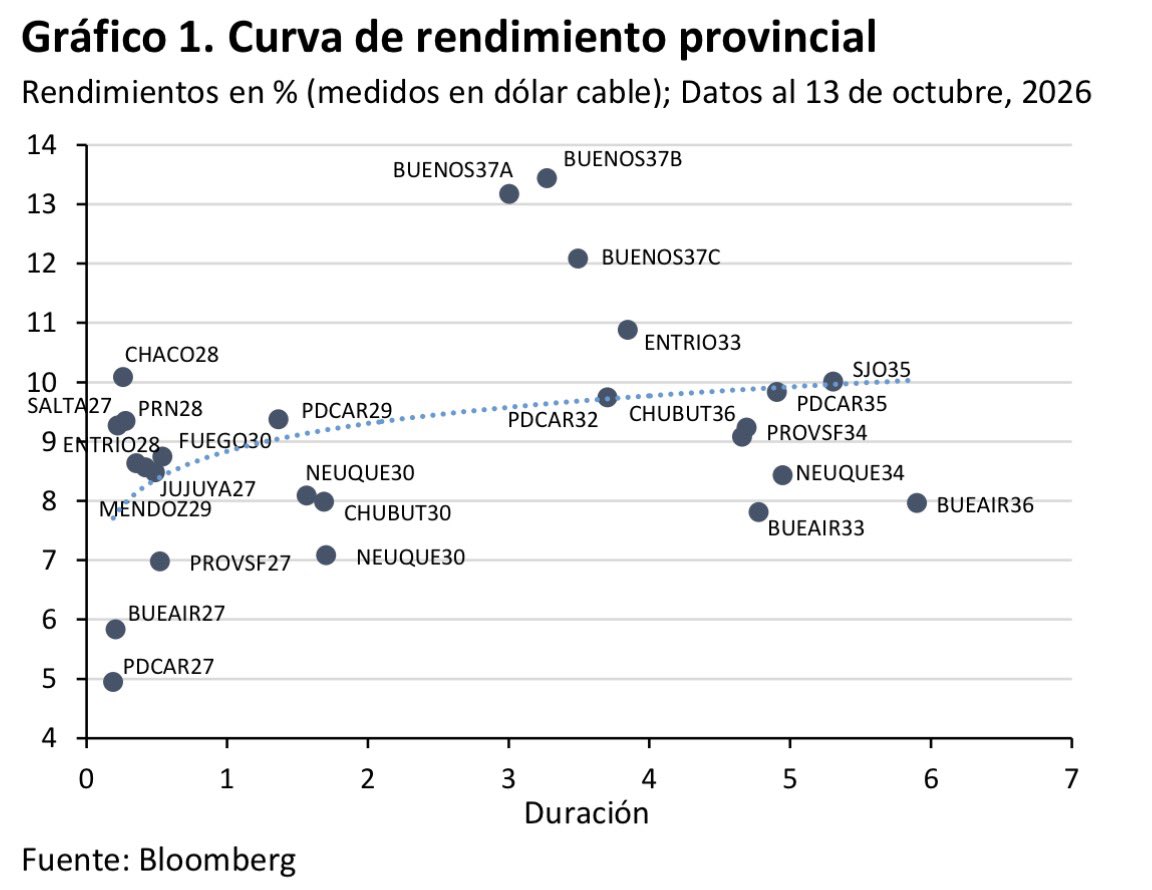
🔹 En los vencimientos más largos, la curva provincial luce más comprimida que la soberana. La mayoría de los bonos provinciales rinde entre 7% y 8% (cable), por debajo de los bonos soberanos comparables.
🔹 Dentro de ese tramo largo, ENTRIO33 y BUENOS37 son las principales excepciones: ofrecen rendimientos superiores a los soberanos de duración similar. En particular, ENTRIO33 presenta una de las valuaciones relativas más atractivas de toda la curva provincial.
📈 Dhalmore Capital | Licitación del Tesoro
🔹 El Tesoro anunció una licitación con un menú amplio de instrumentos: nuevas LECAP, BONCER y BONTAMAR, además de reaperturas de títulos duales, dólar-linked y del AO28. La estrategia mantiene el foco en extender la duración de la deuda en pesos.
🔹 La magnitud de los vencimientos ($16,3 billones) explica la variedad de instrumentos ofrecidos. La composición de la licitación busca cubrir toda la curva —tasa fija, CER, TAMAR, duales y dólar-linked— para facilitar el rollover y ofrecer alternativas a distintos perfiles de inversores.
🔹 La nueva LECAP con vencimiento en noviembre de 2026 podría concentrar una parte importante de la demanda. Además de ser un instrumento relativamente corto, llega en un contexto de escasa oferta reciente de tasa fija y poco volumen en ese tramo del mercado secundario.
🔹 La decisión de reabrir el TXMJ9 parece apuntar a incrementar la liquidez de un bono que hoy tiene bajo volumen en circulación, evitando al mismo tiempo sumar oferta en otros instrumentos duales que en las últimas ruedas estuvieron más ofrecidos.
🔹 Aunque el objetivo es extender plazos, las únicas excepciones son justamente la LECAP de noviembre y la LELINK de agosto. Mientras que la LECAP busca captar la demanda de inversores que hoy mantienen preferencia por vencimientos más cortos, la LELINK de agosto vuelve a cumplir el rol habitual de ofrecer una alternativa de rollover para quienes buscan cobertura cambiaria de corto plazo.
🔹 La menor liquidez del sistema podría llevar al Tesoro a convalidar un mayor premio en los instrumentos de mayor plazo. En los últimos días las curvas en pesos estuvieron más ofrecidas y la posición de REPO del BCRA se redujo de forma significativa respecto de las licitaciones anteriores.
Hoy realizamos una jornada para los socios sobre las perspectivas políticas y económicas de cara la campaña de granos gruesos.
Gracias @balanzcapital por acompañarnos junto a prestigiosos disertantes.
DESPUÉS DEL AGUA💦 🌅
Que lindo se ve todo después de la lluvia. Cambian los colores, le vuelve el color a las plantas. Pero sobretodo en estas épocas, que pueden ser complicadas, tranquiliza la cabeza y el alma.
Como vienen por su zona con la lluvia? Les llovió algo?🤔🌧
@grinargentina ayer realice un viaje cerca de las 20:20hs con duracion maxima de 10min y me cobraron $1250. La aplicación no funciona para hacer el reclarmo. Me podrían contactar por favor?