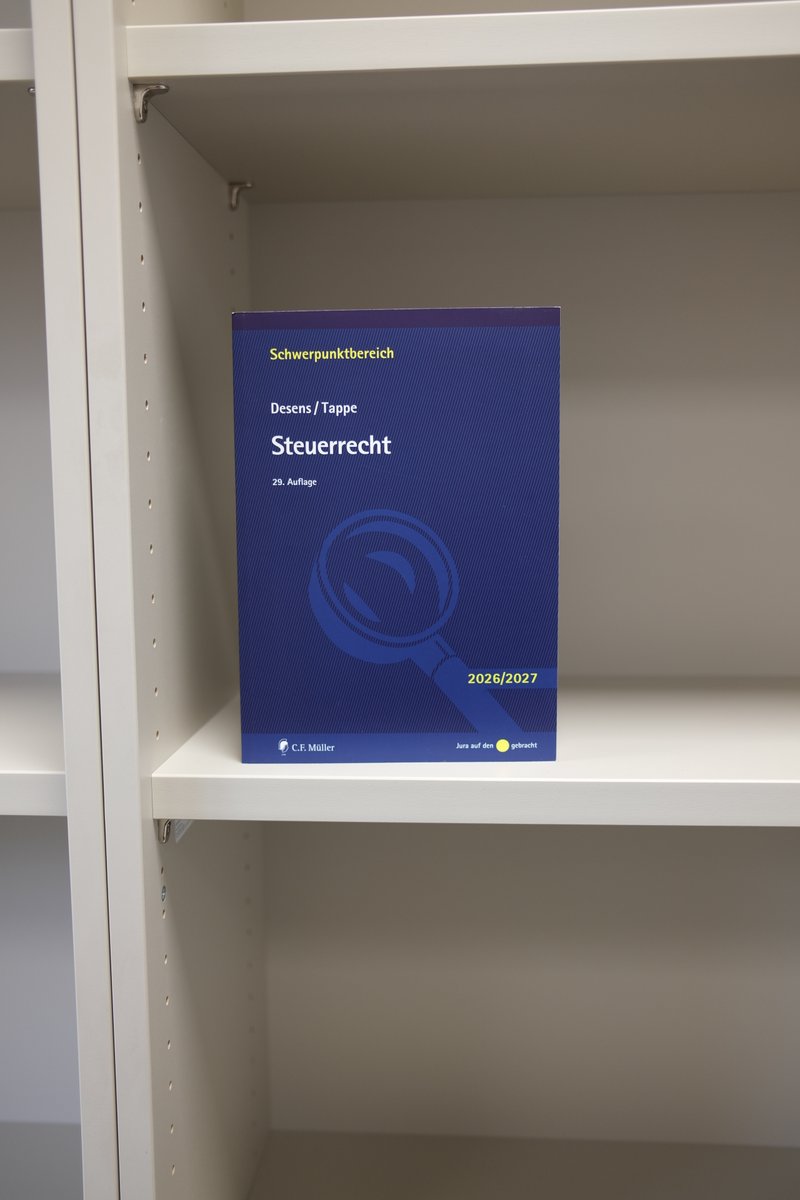
In unserer #Bibliothek ist noch ein wenig Platz, aber heute gab es einen wichtigen #Neuzugang: Unser "#Steuerrecht" (in der 29. Auflage) war heute in der Post und hat direkt einen Ehrenplatz erhalten. https://t.co/WJwJwfbu5F (auf der Seite gegenüber steht auch schon etwas mehr…)
@tinnefhoch12 Deshalb hat auch die EU-Kommission an Polen (und Spanien) wohl im Frühjahr einen netten Brief geschrieben. Könnte Vetragsverletzungsverfahren geben…
Abgesehen von dem Vorsteuerproblem: Art. 98 MWStSystRL erlaubt ermäßigten Satz nur für Gegenstände, die in der Anlage III aufgeführt sind. #Benzin und #Diesel fehlen da (Nr. 22 nennt nur Elektrizität, Fernwärme, -kälte, Biogas). Also #unionsrechtswidrig. Oder übersehe ich was?
Entlastung #Spritpreise durch Senkung der #Mehrwertsteuer auf 7%:
Bei 2,30 Euro/l an der Tanke bedeutet das rechnerisch eine Preissenkung von 23,2 Cent/l. Beim Tankrabatt waren es nur 16,7 Cent/l.
https://t.co/GX16zcUitW
@HogrefeJens@Lars_Feld Denkbar wäre das Modell. Problem 1: Verbindlichkeit. Bund könnte ohne verfassungsrechtliche Regelung in jedem Haushaltsjahr/-gesetz wieder abweichen. Problem 2: Sondervermögen werden vom BVerfG wg. des Grundsatzes der Haushaltseinheit ja nicht so gerne gesehen.
Vor rund einem Jahr hat der 20. Bundestag per Grundgesetzänderung eine Reform der Schuldenbremse beschlossen, um mehr Geld in die Landesverteidigung, die Infrastruktur und den Klimaschutz investieren zu können. Ein Jahr später schlägt unter anderem das Ifo-Institut Alarm: Ein Großteil der Mittel sei von der Bundesregierung anderweitig verwendet, sprich zweckentfremdet worden. Was ist dran an dem Vorwurf? Und weshalb ist das (finanz-)verfassungs- und haushaltsrechtlich problematisch? Fragen an Prof. Dr. Henning Tappe, Inhaber des neu eingerichteten Lehrstuhls für Öffentliches Recht, insbesondere Finanzverfassungs- und Haushaltsrecht an der Universität zu Köln.
Zum NJW-Interview: https://t.co/auwUv9SQ8f
#Recht #legal #Jura #CHBECK #NJW
@AlexAmtmann Das ist noch einmal ein anderes Thema… Mir ging es hier allein um das Narrativ im FAZ-Gastbeitrag, die "Verschiebungen seien nach Maßgabe der #Bundeshaushaltsordnung geboten". Das sind so Nebelkerzen, die einem später einmal auf die Füße fallen. Aus § 17 V BHO folgt das nicht.
Ich habe ja wirklich Verständnis für finanzpolitische Zwänge und Realitäten. Dass es kaum eine "echte" #Zusätzlichkeit geben würde, war früh klar. Gleichwohl sind natürlich völlig andere politische Erwartungen geweckt worden. Das Argument indes, der "Verschiebebahnhof"wäre …
Hier arbeiten Armin Steinbach & Kollegen nochmal klar heraus, warum die „Verschiebebahnhof“-Kritik des @ifo_Institut am Sondervermögen fehlgeleitet ist.
Staatliche Investitionen: Warum die Kritik am Sondervermögen am falschen Maßstab ansetzt https://t.co/fyzpfsVGxK
wegen des Verbots der Doppelveranschlagung haushaltsrechtlich zwingend, ist m.E. ziemlicher …Unfug. Das gilt aus Gründen der Transparenz im gleichen (Einzel-)Plan, aber natürlich nicht im Verhältnis von Haushalt (Kernhaushalt) und zweckgebundenem #Sondervermögen (Nebenhaushalt).
Terminvorschau: Verkündungstermine zu den Verfahren „Landesgrundsteuergesetz Baden-Württemberg“ am Mittwoch, 20. Mai 2026, ab 9 Uhr im Bundesfinanzhof
https://t.co/sPyo8v1aJF