11.5 아트센터 인천 필라델피아 오케스트라/마린 알솝/ 임윤찬 협연. 알고 있었지만 이젠 라피협3로 표기 되네.
갤에서 보고 검색함. 예매, 아직 활성화 안됨. (Chatgpt의 설명으로는 NOL이 공연 정보를 먼저 만들어 놓는 메타 공연 페이지에 가깝다함. 실제는 NOL 창에선 검색 안되고 예매도 아직 아님)
https://t.co/1ctHJ30ucm
"연금저축 계좌, 딸랑 1개만 쓰고 있다고?"
그럼 나중에 세금 안내도 될 돈까지 뜯길수도.
고수들은 무조건 계좌를 '4개'로 쪼개서 굴려.
55세 이후 평생 세금 0원으로 돈 꺼내 쓰는
'절세 치트키' 공개할테니 (댓글 필독)
1. 일단 계좌는 무조건 4개로 세팅해.
- 연금저축A: 세액공제 전용 바구니 🧺
- IRP: 세액공제 채우기용 보조 바구니 🛡️
- 연금저축B: ★핵심★ 세액공제 안 받는 '무적의 비과세 바구니' 🚀
- ISA: 3년마다 목돈 굴리는 중기 바구니 💰
2. [1단계] 연저A(600) + IRP(300) = 900만 원 끝.
일단 매년 900만 원까지 넣어서 연말정산 환급금(13.2~16.5%)을 알뜰하게 챙겨. 이건 국가가 주는 확정 수익이니까 무조건 챙겨야지. (여기까진 다들 아는 기본!)
3. [2단계] 돈이 더 남는다고? 연저'B' 계좌로 직행!
연금 계좌 한도는 연 1,800만 원이지? 공제받은 900 빼고 남는 900만 원은 연저B 계좌에 넣어. 그리고 3년마다 ISA 만기 자금도 모조리 연저B로 이관하는 거야. 세액공제 혜택은 안 받지만, 여기서부터 진짜 마법이 시작돼.
4. 55세 이후, 연저A 계좌의 '연금 수령' 버튼 클릭!
나이가 들면 연저A 계좌에서 1년에 1,500만 원 이내로만 연금을 타서 써. 이렇게 하면 세금이 고작 3.3~5.5% 저율과세로 끝나거든. 은퇴 후 기본 생활비는 이걸로 완벽하게 방어하는 거지.
5. ★치트키★ 연저B 계좌는 '평생 화수분'이 된다.
그럼 연저B 계좌는 어떻게 쓰냐고?
이 계좌는 세액공제를 받지 않은 원금으로 굴린 거잖아? 그래서 55세 이전이든 이후든 원금을 뺄 때 세금이 단 1원도 안 붙어 (0원)! 언제든 필요할 때 자유롭게 출금해서 쓰는 거지.
6. 세금 없이 배당금 받고 '자가 배당'까지!
연저B 계좌 안에서 미국 지수나 배당 ETF를 계속 굴려. 배당이나 수익이 나도 계좌 안에서는 과세이연이라 세금을 당장 안 떼. 돈이 필요하면? 세금 없는 원금을 조금씩 꺼내 쓰면서 나만의 '자가 배당' 시스템을 만드는 거야.
7. 금융소득종합과세 NO! 건보료 폭탄 NO!
일반 계좌에서 배당 많이 받으면 2,000만 원 넘어서 세금 폭탄 맞고 건보료 올라가지? 하지만 연저B 계좌 안에 들어있는 돈은 금융소득종합과세에 포함 안 되고, 건보료 산정에서도 완전 제외야. 완벽한 '세금 대피소'지.
8. 왜 연저B 계좌의 '몸집'을 키워야 할까?
연저A는 1년에 1,500만 원 한도가 걸려 있지만, 연저B는 수령 한도도 없고 출금 세금도 없어. 은퇴 후 품격 있는 삶, 여행, 갑작스러운 목돈 지출은 전부 이 B계좌의 체급에서 결정되는 거야.
9. 결국 시스템을 잘 짜둔 사람이 시간을 번다.
남들 하나의 계좌에 돈 뭉텅이로 넣어두고 나중에 세금 걱정할 때, 너는 4개 계좌로 세금을 완벽하게 통제하는 거지. 시스템이 돈을 불리고, 세금 방패가 네 자산을 지켜줄 거야.
10. 실행하는 사람만이 자유를 얻어.
계좌 만드는 거 5분도 안 걸려. 연금저축 계좌 하나 더 개설해서 B계좌라 이름 붙이고 오늘부터 1만 원이라도 넣어봐. 그 작은 시작이 20년 뒤 네 노후를 완전히 바꿔놓을 테니까.
11.
근데 지금 이게 무슨말인지 하나도 모른다?
무조건 하루에 한번씩 내 피드 꼭 오기로.
툭툭 흘려 놓을테니 슥슥 익숙해지는 걸로.
아는게 뭐다?
그저 익숙해 지는 것. 진짜 끝.🙏✨️
「入社した場合、最初の1年でどんなことを達成すれば採用してよかったと思ってもらえますか?」
だったらしい。
この質問の良いところは、
① 入社後の姿をイメージしてもらえる
② 会社が求める人物像が分かる
③ 「入社後に活躍したい」が伝わる
自分がどう評価されるかよりも、入社したら何を期待されるのかを考えていたのが印象的だったと言っていた。
結果的に、その人は入社してから最年少で昇進をして今は独立したらしい。
自分の強みは、何ができるかと同じくらい、どこで活かすのかが大切なのかもしれない。
✨다이소 가면 무조건 사오는 욕실 청소템✨
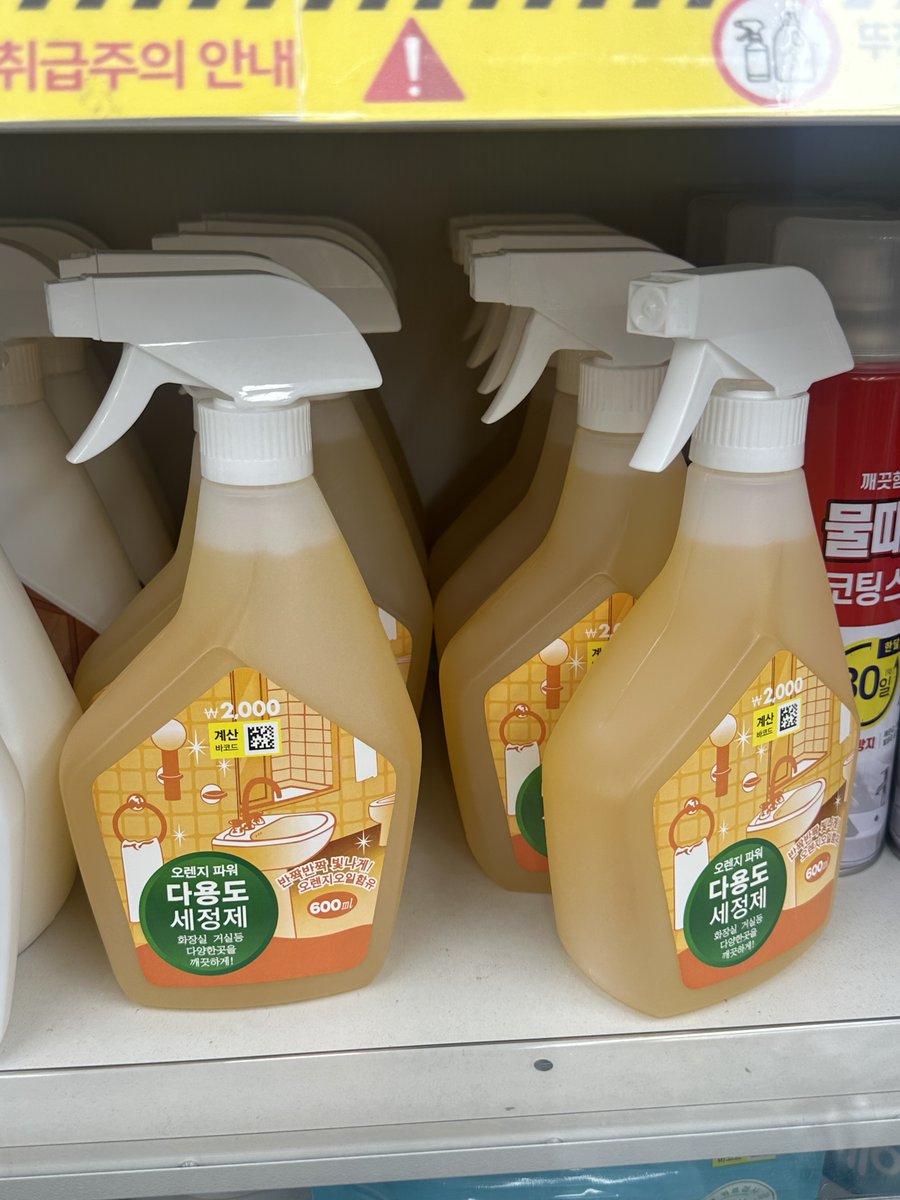
1. 오렌지 다용도 세정제(2,000원)
청소업체에서도 많이 쓴다는 세정제.
수전, 세면대 물때는 물론
화장실 바닥 찌든때랑 인덕션 기름때까지 싹 정리됨.
대용량이라 오래 써서 가성비도 좋음.
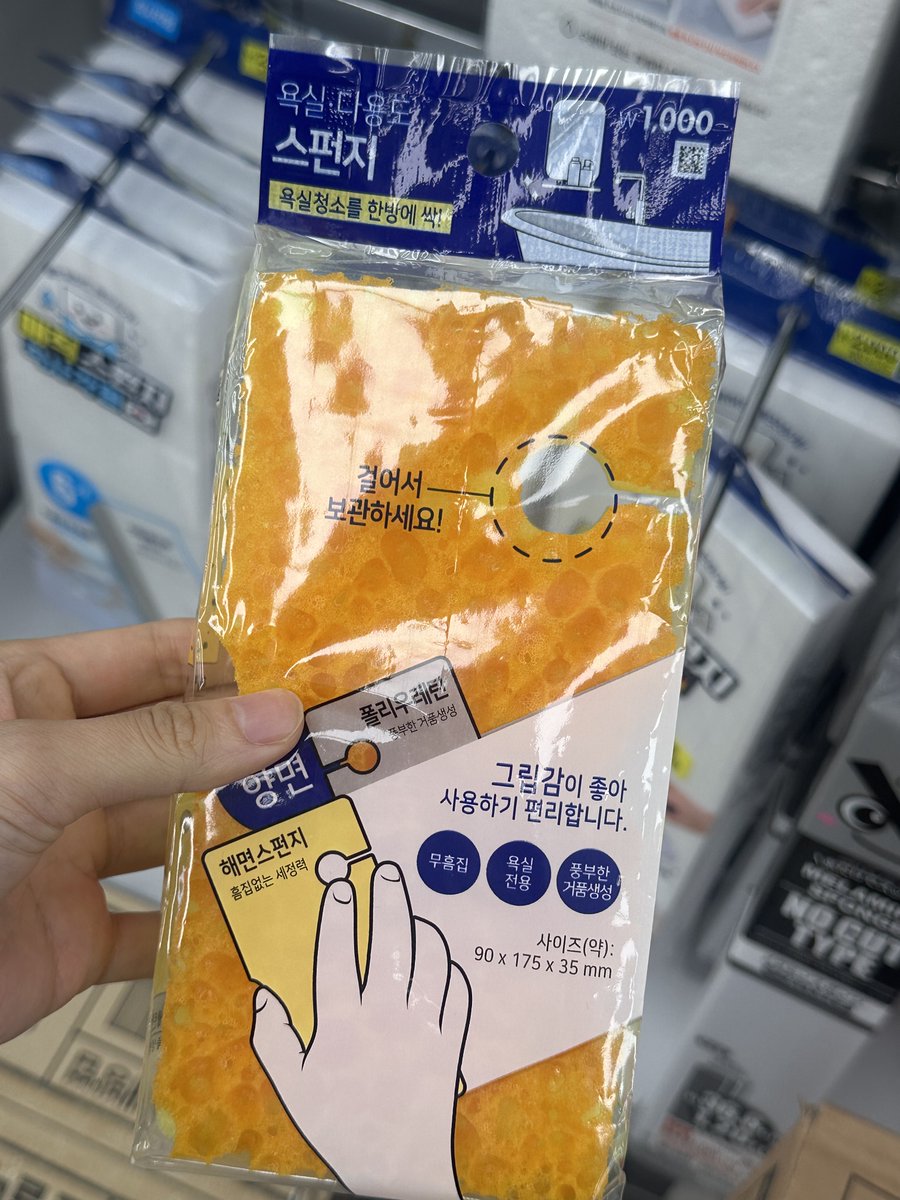
2. 해면타입 청소용 스펀지(1,000원)
양면이라 용도에 맞게 쓸 수 있고
면적이 넓어서 슥슥 닦기 편함.
다 쓰고 걸어서 말릴 수 있는 것도 은근 편함.
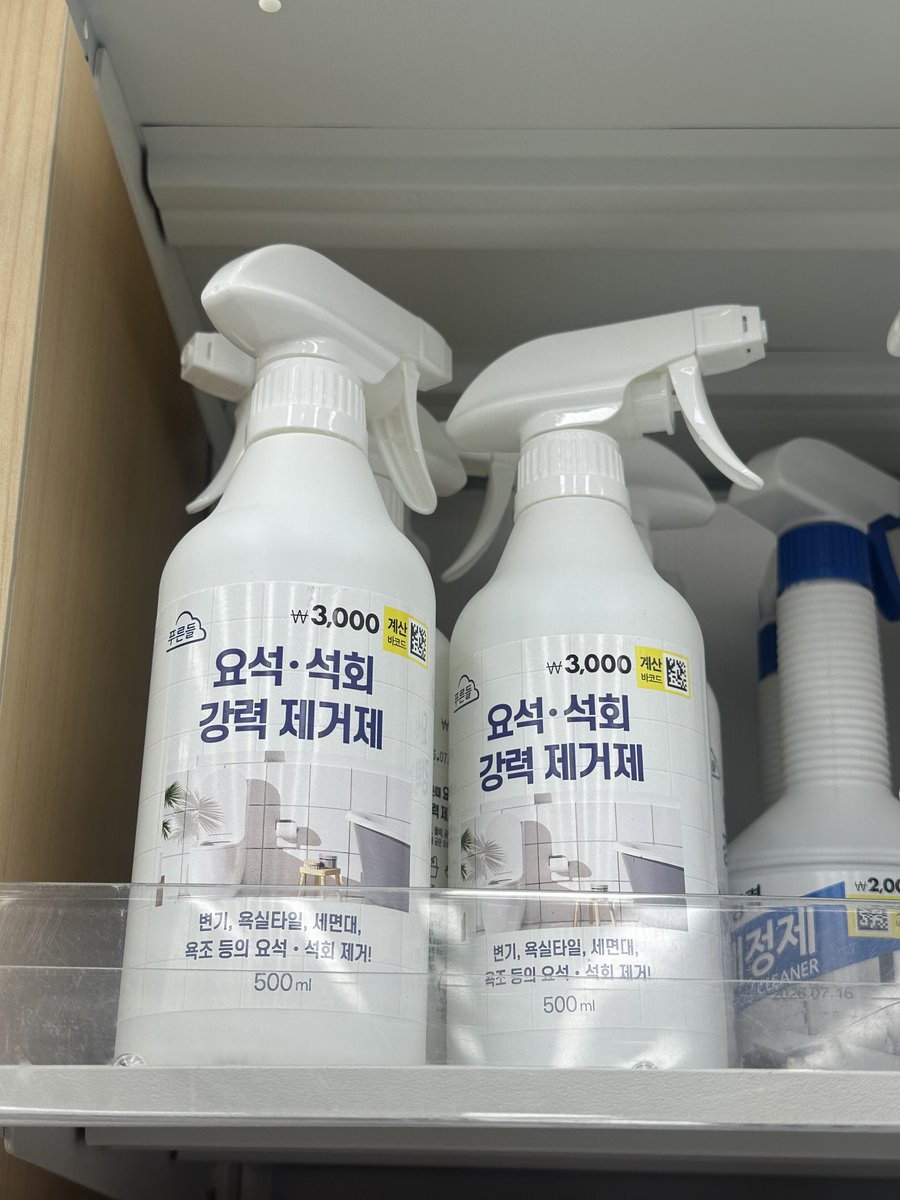
3. 요석·석회 강력 제거제(3,000원)
샤워부스나 세면대에 하얗게 낀 물때!
뿌려두고 닦으면 속까지 시원한 느낌.
묵은 물때 때문에 스트레스였다면 요 제품 추천!
오늘은 화장실 청소하는 날이니깐✨
반짝 반짝하게 해보는걸로!
넘 귀찮지만 반짝해진 화장실 보면 뿌-듯!
상속 관련 변호사가 알려 준 꿀팁
부모님 돌아가신 후 안 하면 100% 후회하는
필수 신청
갑자기 부모님이나 가족 돌아가시면 정신없어서
은행, 보험사, 부동산 일일이 찾아다니면서
예금이나 빚 조회하려고 함.
근데 변호사로서 단언하는데,
제발 기름값 쓰면서 발품 팔지 마라.
👉주민센터 가서 사망신고할 때
'안심상속 원스톱서비스' 하나만 같이 신청하면 끝!
✅이거 신청 한 번으로
예금, 대출, 부동산, 주식, 국세·지방세 체납,
국민연금까지 고인의 전 재산이랑 빚이
한눈에 싹 다 조회됨.
⚠️특히 부모님이 자식들 몰래 진 빚이 있을 때,
이거 안 떼보고 덥석 재산 상속받았다가
평생 부모 빚 갚아야 하는 벼락 맞을 수 있음.
📌빚이 더 많으면 바로 '상속포기'나
'한정승인'으로 털어내야 하니까 무조건 1순위로
조회부터 해야 됨.
⚠️사망신고 날 기준 6개월 이내에만 신청 가능함.
👉인터넷(정부24)에서도 신청할 수 있으니까
주변에 상 치른 지 얼마 안 된 친척이나 지인 있으면
이 글 꼭 공유해 줘라.
진짜 돈과 시간을 몇 달치 아껴주는 국가 서비스임.
[안심상속 원스톱 서비스 포털 주소는 타래로]
어릴 땐 몰랐는데 나이 먹고 깨달은 인생 진리
1. 조금 과감하게 살아도 된다
2. 자신감을 가지면 매력 있어 보인다
3. 돈보다 더 중요한 건 시간이다
4. 걱정은 시간 낭비일 뿐이다
5. 살다 보면 주변 사람들은 계속 바뀐다
6. 인생은 절대 공평하지 않다
7. 지나친 편안함은 인생의 독이다
8. 내가 모든 사람을 만족시킬 수는 없다
9. 추억 만드는 데 돈 아끼면 후회한다
10. 가슴에 꿈 하나 정도는 품어야 한다
42세 파이어족의 인터뷰, 배당으로 월650 만드는 법
5억5천으로 파이어한 구독자 인터뷰 봤음
내가 생각하는 파이어 플랜과 정말 비슷해서 정리해봄
1. 개별주 대신 지수 투자로 갈아탄 이유
처음엔 삼성전자로 국내 개별주부터 시작했는데
한국 주식은 실적 대비 멀티플이 제대로
안 붙는 게 문제라고 느꼈다고 함
그 뒤로 미국 자산으로 넘어갔고
팔란티어 같은 성장주도 들고 있어봤지만
오르면 오르는 대로 내리면 내리는 대로 불안해서
개별주는 자기 그릇이 아니라고 판단했다고
2. 지수 투자의 핵심은 투자금 자체를 키우는 것
S&P500은 70년간 연평균
10% 수익률이 검증된 지수라고 함
월 10만원 투자와 50만원 투자는
20년 뒤 2억 vs 11억으로 격차가 크기 때문에
결국 얼마나 꾸준히 큰 금액을
넣을 수 있느냐가 관건이라는 것
3. 투자금을 늘리는 방법으로 고배당주를 선택
급여를 올리거나 부업을 하는 것 외에
고배당주로 현금흐름을 만들어서
그걸로 재투자하는 루틴을 택했다고 함
4. 그렇게 반복하다 보면 자산이 자연스럽게 우상향한다는 것
배당 소득세는 걱정보다 부담이 적다는 것
배당소득세는 원천징수 15.4%가 먼저 떼이는데
연 배당금이 7,200만~8,000만원 구간까지는
종합소득세로 더 낼 게 없다고 함
월로 치면 세전 600만원까지는
세금 걱정 없이 그냥 늘리면 된다는 것
5. 건보료는 절세계좌로만 피할 수 있음
건보료는 개별주든 배당주든 피할 방법이 딱히 없지만
연금저축, IRP, ISA 같은 절세계좌는
확실히 활용해야 한다고 함
55세 이전에 파이어할지 계속 근로할지에
따라 절세계좌 활용법을 맞추라는 것
6. 커버드콜은 배당주의 진화 버전
전통 배당주가 3~4% 준다면 커버드콜은
옵션 프리미엄을 더해서 10%까지 준다고 함
지수를 100% 못 따라가는 게
리스크지만 3~4세대로 진화하면서
지수 추종력도 배당률도 많이 좋짐
7. 실제 포트폴리오는 지수+커버드콜+배당주 조합
핵심은 S&P500, 나스닥 지수 추종 상품이고
월 현금흐름을 위해 JEPQ 같은 나스닥 커버드콜
상품 비중을 가장 크게 가져간다고 함
나머지 소액은 우상향을 노리고
지수나 레버리지 상품에 넣는다고
8. 주린이 시절 최대 실수는 분산이 아니라 산만함이었음
투자금이 적을 때 유튜브 보고
이 종목 저 종목 20~30개를 담았는데
투자금이 워낙 적으니 올라도 만원,
이만원 벌고 끝이라 자산 형성에 전혀 도움이 안 됐다고 함
소액일수록 오히려 한 종목에 집중해야
한다는 걸 그때 깨달았다고
결국 남는 게 없는 직장인일수록 배당주부터
적극 활용해야 한다는 이야기임!! 명심하자!
인생이 참 재미없다고 느껴진다면
1. 평일 낮에 영화관 가기
2. 새벽 5시에 맥도날드 가기
(24시간 버거킹도 있음)
3. 사우나에서 땀과 함께 잡념도 씻어내기
4. 밤에 15분 동안 산책하기
5. 마음 맞는 친구와 밥 한 끼 하기
9. 스마트폰 두고 카페에서 책읽기
7. 고급 호텔에서 혼자 애프터눈 티타임 즐기기
8. 과감하게 안쓰는 물건 정리하고 청소하기
9. 버스 지하철 타고 낯선 동네에 무작정 내려서 걸어보기
작은 비일상의 실천만으로도
인생이 100배 더 즐거워짐
일단 돈 안드는
산책 청소 어때요???
다시 한 번 강조할게요!!!
1.가격이 10% 하락하면 → 유지
2.가격이 20% 하락하면 → 20% 추가 매수
3.가격이 30% 하락하면 → 40% 추가 매수
4.가격이 10% 상승하면 → 계속 보유
5.가격이 20% 상승하면 → 계속 보유
6.가격이 30% 상승하면 → 10% 매도
7.가격이 40% 상승하면 → 20% 매도