What’s actually going on in Ukraine is that a fascist dictator has invaded its democratic neighbor—a country that is an American ally & whose security we promised to support—and is savagely murdering its people, all with the blessing of the White House.
Cette réponse est vraiment de mauvaise qualité. Mon tweet répondait déjà à la plupart des points qu’elle soulève.
1⃣ Comparer le spread France/Allemagne au spread États-Unis/Allemagne n’a aucun sens. Les États-Unis empruntent en dollars, l’Allemagne en euros. Le spread États-Unis/Allemagne intègre l’écart d’inflation anticipée entre les deux monnaies (environ 0,5 point de plus aux États-Unis ces trois dernières années) ainsi que les politiques de deux banques centrales différentes (taux directeur de la Fed entre 3,75 % et 4 %, contre 2,5 % pour la BCE). Ces deux différences suffisent à expliquer une bonne partie du spread États-Unis/Allemagne, mais elles sont par construction incapables d’expliquer l’écart France/Allemagne.
C’est tout l’intérêt de comparer la France à l’Allemagne : neutraliser ces différences.
2⃣ « Le calcul des 60 milliards d’intérêts supplémentaires est mensonger : il applique instantanément le coût du spread à l’ensemble de la dette. »
Pas du tout. Mon tweet était très clair : j’ai écrit qu’il « finira par nous coûter 60 milliards ». Je n’ai jamais rien supposé d’instantané. C’est un pur homme de paille.
3⃣ et 4⃣ Une différence de liquidité entre les marchés obligataires allemand et français ? Ce sont deux des marchés les plus liquides qui soient. Certes, le Bund est un meilleur collatéral, mais précisément parce qu’il est moins risqué.
La différence de liquidité ne saurait générer un spread de 1,6 point. Surtout, cette différence de liquidité découle elle-même de l’écart de risque entre les deux pays. Donc oui, le spread ne s’interprète pas directement comme une probabilité de défaut : c’est un mélange de risque de défaut et de prime de liquidité ou de convenience.
Mais ces deux composantes reflètent bien in fine l’écart de risque entre les deux obligations. Les obligations françaises pourraient bénéficier des mêmes avantages que les allemandes si elles étaient aussi sûres.
On a l’impression de lire une grande contorsion sémantique : le spread ne viendrait pas de ce que la France est perçue comme plus risquée, mais de ce que l’Allemagne est jugée plus sûre (« actifs refuges », « utilisation comme garanties financières »). Tout cela procède du même risque sous-jacent.
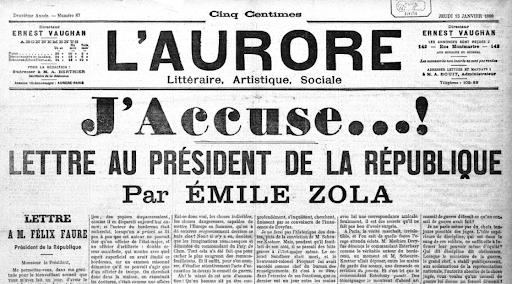
France once convicted an innocent man of treason, then prosecuted the writer who exposed the injustice.
You'd think the Dreyfus affair would have taught French leaders something about letting the government decide what's true.
I suppose Emmanuel Macron needs a refresher.
"Slade is extremely charitable, fair, probing, honest, and rigorous in her analysis. With her first book, Fusionism, she produced an instant classic."
Highest praise from @ThomasDHowes.
https://t.co/wBLPbw6V5V
COMING OCTOBER 29: I'm launching a new economics podcast for the @CatoInstitute called The Economics of It.
Subscribe now to ensure you receive the first episode with @Kalshi CEO @mansourtarek_ direct to your feed.
Links to channels in next tweet.
France Is a Warning to California's Tax-the-Rich Crowd
The French economist pushing California's billionaire tax should instead see his country as a cautionary tale.
By @veroderugy
“France should not be sending California tax advice. It should be sending a warning.”
https://t.co/j25qmnNUJD
These garbage humans never seem to realize that shops have human owners, employees and customers, or that "our lives" are negatively affected by violent chaos.
Gabriel Zucman declares it methodologically fraudulent to assume any billionaires would leave California in response to a "one-time" retroactive 5% tax of their wealth. He cannot conceive that they may assume the tax would be repeated later. <facepalm>
https://t.co/rBEfe3liSL
Heureusement qu'il conseille le Venezuela et pas la France; à ce niveau d'incompétence (spread US vs FR non ajusté du taux de change? "baisse du risque allemand" visible aussi sur les spreads avec les Pays-Bas?? "manque de liquidité" sur la dette FR???), on s'inquieterait.
Peter Pan Tariffs for Companies That Never Grow Up
Against the argument for "infant industry" protectionism
By @PhilWMagness and @Dave_Hebert
https://t.co/ca7VuEZl41
Oren Cass says that the Middletown steel plant is evidence of "tariffs working the way they are supposed to" and tells others to "learn to read." Ironically, his own sources do not support that claim. Maybe he should take his own advice.
My latest in @rc_markets:
https://t.co/MM4Rm45Dr4