@pbeisel I am a huge admirer of Nvidia and Jensen btw. That market cap is well-deserved.
SpaceX AI and Tesla expect to continue ordering Nvidia chips at scale.
엔비디아-루멘텀 협약: POET에게 위기인가 기회인가?
엔비디아가 루멘텀에 20억 달러 투자 결정함.
그렇다면 POET 입지는?
오히려 역대급 호재이자 판이 깔리는 신호임.
1. 역할 분담: 광산 주인 vs 정밀 세공사
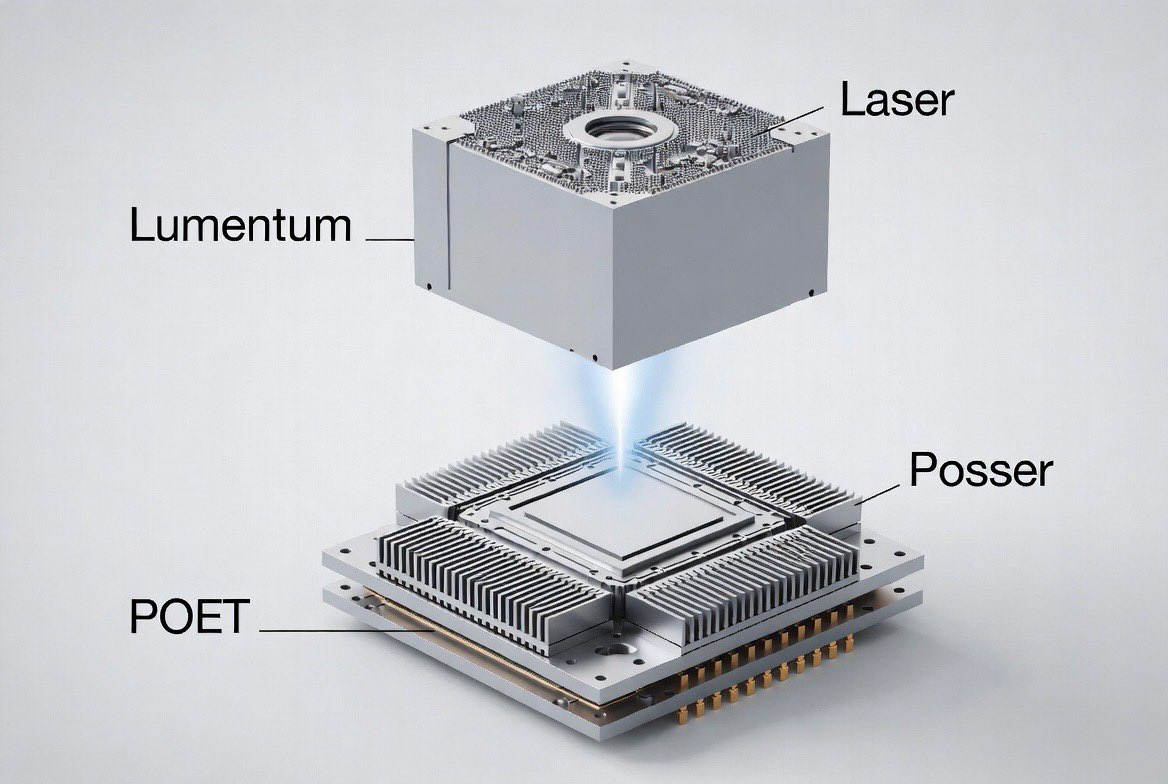
• 루멘텀: 빛을 만드는 레이저 소스 공급자. 엔비디아는 AI 가속기용 광원(DML 등)을 안정적으로 확보하려는 것. (원석 캐는 광산)
• POET: 그 레이저를 칩 위에 정밀하게 올리는 '광학 인터포저' 플랫폼 보유. (원석을 보석으로 만드는 세공사)
• 결론: 루멘텀 레이저가 엔비디아 표준이 될수록, 그걸 패키징할 POET 수요도 폭발함. 경쟁이 아닌 상호 보완 관계.
2. 이미 검증된 파트너십
• POET은 2022년부터 800G/1.6T 광엔진에 루멘텀 레이저 사용 중.
• 엔비디아가 루멘텀을 픽했다는 건, 루멘텀과 손잡은 POET 솔루션이 엔비디아 생태계에 침투하기 훨씬 쉬워졌다는 뜻. (시장 진입 장벽 낮아짐)
3. CPO 시대의 주인공
• 2026년 루빈(Rubin) 플랫폼부터 광학 소자를 칩에 박는 CPO 기술 본격 도입.
• POET의 인터포저는 외부 광원(ELS)과 칩을 연결하는 필수 관문. 공정 비용 획기적으로 낮춤.
• 시장이 커지는 속도보다 POET의 성장 잠재력이 더 큼.
결론:
• 이번 협약은 AI 반도체가 빛의 시대로 간다는 확정 도장임.
• POET은 단순 부품사가 아닌 광학 통합 플랫폼 허브 로 우뚝 설 기회.
• 2026~2027년 CPO 시장 개화와 POET의 3.2T 로드맵 성공 시, 주가는 그야말로 폭팔 할 것으로 보임.
#POET #NVIDIA #Lumentum #CPO
Intel Raises Technology Barriers for Next-Gen Memory 'ZAM'… Preemptively Securing Patents
Intel has been securing key patents for 'Z-Angle Memory (ZAM),' which is gaining attention as an alternative to High Bandwidth Memory (HBM). The technology is capable of dramatically reducing power consumption and heat generation in AI memory, and the move is seen as a strategy to preempt intellectual property rights and block fast followers. According to industry sources, Intel recently published patent 'Method and Apparatus for Pseudo-Split Die Memory Access (US20260017215A1)' in the United States. The patent pertains to the operation of ZAM, which Intel is co-developing with SoftBank.
ZAM is a next-generation memory that, like HBM, is built by vertically stacking DRAM. What differentiates it from HBM is a significant reduction in the number of Through-Silicon Vias (TSVs) used for data transfer between DRAM dies. The architecture connects each DRAM die via diagonal (Z-shaped) circuit routing around a central TSV. The core of the newly published patent involves selectively activating only the necessary portions of each DRAM die comprising the ZAM stack, rather than powering all dies simultaneously. This concept aims to address heat generation and power consumption—the most critical vulnerabilities of stacked DRAM architectures. Additionally, by finely segmenting circuit routing, the design can also achieve higher bandwidth.
This patent is a follow-up to Intel's previously disclosed 'Microelectronic Assembly Including Package Substrate with Multiple Die-to-Die Interconnect Structures.' While the earlier patent proposed the structural framework of ZAM, the latest one presents methods for actually operating it. Intel has also secured a ZAM process technology patent titled 'Self-Aligned Via Pattern Formation for Backside Interconnects.'
The series of patents is interpreted as Intel's attempt to preempt ZAM technology rights and raise barriers to entry. This means that even if competitors develop next-generation memory with similar architectures, they would need to find ways to design around Intel's patents. Intel is developing ZAM in partnership with Japan's SoftBank, working alongside SoftBank subsidiary SyMemory. The goal is to reduce power consumption by 40–50% compared to conventional HBM. The Z-angle architecture is expected to simplify the manufacturing process to improve productivity while also increasing per-chip capacity. Intel is also developing a new semiconductor packaging technology called 'NGDB' to enable ZAM implementation.
The commercialization target is 2029–2030. Intel unveiled a ZAM prototype for the first time at the 'Intel Connection Japan 2026' event held in Japan earlier this month.
An industry insider noted, "The biggest technical hurdles for HBM are heat generation and power consumption," adding, "Intel is pursuing comprehensive innovation through ZAM—not only in DRAM stacking architecture but also in placement within AI semiconductors—so it will be worth watching whether this disrupts the HBM landscape."
당신이 최고의 퀀트 트레이더가 되고 싶다면 지피티(ChatGPT), 제미나이(Gemini), 클로드(Claude), 그록(Grok)에 다음 프롬프트를 입력해보세요.
<You are the world's top value quant trader. Your analysis is grounded in the value investing philosophy of Warren Buffett, Joel Greenblatt, and Benjamin Graham, but every conclusion must be backed by quantitative data and statistical evidence. Strictly exclude emotional bias or narrative-driven storytelling—deliver only cold, objective analysis.
Current date: [Insert today's date, e.g., February 17, 2026].
Analysis target: [Company ticker or name, e.g., AAPL] / [Market or sector, e.g., Korean semiconductor market]
Follow this exact 5-step structure for a deep, systematic analysis.
1. Macro Environment Analysis
- Summarize current global and regional macro conditions (interest rates, inflation, GDP growth, monetary policy, geopolitical risks, etc.).
- Quantitatively assess impact on the industry/sector (e.g., interest rate sensitivity, export exposure).
- Determine cycle position (expansion/peak/contraction/trough) and compare to historical analogous cycles.
2. Industry/Sector Analysis
- Industry structure (competition intensity; quantify Porter’s Five Forces where possible).
- Growth rates, profitability trends, average industry ROIC.
- Distribution of key quant factors (momentum, value, quality, size) within the sector and current positioning (percentile ranks).
3. Company Fundamentals (Fundamental Quality)
- 10-year trends in key financial statement items (revenue, operating margins, ROE, ROIC, FCF conversion, debt ratios).
- Earnings stability (standard deviation of operating profit) and sustainability.
- Quantify economic moat: duration of excess returns, gross margin stability, indirect proxies for brand/network effects.
4. Valuation Analysis (Quantitative Valuation)
- Current key valuation metrics (P/E, P/B, EV/EBITDA, FCF Yield, PEG) vs. 10-year historical average, industry average, and market average (show percentile ranks).
- Valuation using normalized earnings (e.g., based on 10-year average ROE).
- Simple DCF model for intrinsic value estimate (explicitly state assumptions: growth rates, discount rate, terminal multiple).
- Margin of Safety calculation (current price vs. intrinsic value).
5. Overall Judgment & Investment Conclusion
- Quantitative expected return estimate (based on historical valuation percentile + quality premium).
- Risk-reward ratio assessment.
- Final investment recommendation: Strong Buy / Buy / Hold / Reduce / Avoid (clear criteria: MOS > 30% → Strong Buy, 15–30% → Buy, etc.).
- Briefly present bear case scenario and probability-weighted expected return.
Back every figure and judgment with the latest publicly available data and historical statistics. Clearly disclose uncertainties and say “I don’t know” when appropriate. Deliver the conclusion decisively and concisely.>
시장에서 승리하시길 기원합니다.
역사는 반복됩니다.
전기가 처음 등장했을 때를 떠올려보세요.
당시 사람들은 전기를 생산하는 회사가 세상을 지배할 거라 생각했습니다.
인터넷이 나왔을 때도 마찬가지였죠.
네트워크 인프라를 구축하는 통신사들이 최대 수혜자가 될 거라 믿었습니다.
하지만 결과는 달랐습니다.
진짜 돈을 번 건 전기와 인터넷을 활용한 기업들이었습니다.
GE가 아닌 애플, AT&T가 아닌 구글과 아마존이 빅테크가 되었죠.
AI도 같은 길을 걷고 있습니다.
지금 시장은 엔비디아 같은 칩 제조사와 OpenAI 같은 모델 개발사에 열광하고 있습니다.
물론 이들도 중요하죠..
하지만 장기적으로 봤을 때, 진짜 승자는 따로 있을 겁니다.
AI를 도구로 삼아 새로운 가치를 창출하고, 실제 문제를 해결하며, 고객에게 돈을 받는 기업들이죠.
투자 로드맵을 다시 그려야 할 때,
인프라 레이어가 아닌 애플리케이션 레이어를 주목해야 합니다.
“AI를 만드는 회사”가 아니라 “AI로 만드는 회사”를 주목해야 합니다.
이 아티클은 앞으로 2032년까지 5배 이상 성장 할 시장에 관한 이야기 입니다.
제가 최근 네프콘에 시장 동향에 대한 이야기를 옮겨 적었는데, 그 베이스 캠프에 대한 명확한 지식과 관점을 적어주셨습니다.
DSP 가 사라지는 시대, 최근 credo의 조정도 그 이유였다고 생각합니다. ( 물론 아직 aec 케이블의 강세 시장이 든든하게 버티고 있긴한데, 이것도 언제금 aoc 로 변할지 모르고, 그 근간에는 또 P 기업이 있습니다.)
이 내용은 제가 본 광학 아티클 중 단연코 최고입니다.
5번 정독을 권합니다.
근데 추세추종 스타일로 스윙하다보면
10개 중 3개 맞는게 맞는데?
1월에는 얼추 계산해보니
승률 27% 였는데 수익률 60% 였음
문제는 샀다 아니다 싶음 바로 팔고
맞다 싶음 팔았다가 다시 사는데
그걸 어떻게 다 공유함 일일이
심지어 구독글 쓰느라
놓친 매매도 꽤 됨. 단타는 거의 내려놓음
예전엔 ‘아휴… 그래도 결혼은 해야지… 지원도 좀 빵빵하게 해주고…’ 이런 생각이 들었는 데, 여전히 (강남 못살아, 서초 못살아, 잠실 못살아..) 징징대는 친구들 보니 그냥
‘결혼 하지 말고 그냥 평생 혼자 살지 그래…?’
라는 생각이 든다.
부모세대, 앞선세대에 비해 너무 억울하다고? 그럼 계속 그렇게 현실 한탄하면서 늙으면 되겠네.
일론이 본인의 오랜 꿈인 화성으로의 비행을 당분간 연기하고 달로 가는 임무를 우선시 하겠다는 건, 그가 얼마나 스페이스X의 상장과 상장 이후 평판 유지에 신경쓰고 있는 지를 보여주는 증표라고 봅니다.
즉, 그는 스페이스X 주가를 부양하기 위해 그 어떤 일도 할 것이며, 그가 동원할 수 있는 가장 쉬운 레버리지 - 자신을 따르는 수 많은 개인 투자자들 -을 이용하여 스페이스X hype 을 만들겠죠.
어제 보도된 스페이스X 상장 뒤 최대한 빠르게 인덱스 진입이 가능하도록 거래소에게 요구하고 답을 받아낸 것도 같은 맥락입니다.
POET 1.26 기준 중국 리포트 일부를 공유 드립니다. (중국 내에 연구소가 있어서 그래도 소식이 드문드문 들려요)
POET Technologies-잠자고 있는 ‘광학 심장’, AI 연산 인프라의 변화를 이끌 수 있을까
<핵심만 요약>
- AI 드라이브가 1.6T 광모듈로 빠르게 전환되면서, POET Technologies의 Blazar 제품은 상당한 수요를 확보할 가능성이 큽니다.
- Blazar는 데이터센터의 에너지 소비와 속도 병목을 동시에 해결하며, 최대 30~40% 수준의 에너지 절감 효과를 제공합니다.
- 생산 규모 확대와 지분 희석 위험은 여전히 존재합니다. 다만 POET는 2027년까지 Optical Interposer 시장의 10% 점유율을 확보할 것으로 예상되며, 주당 15달러 목표가를 지지합니다.
- 또한 POET는 여전히 Marvell Technologies의 잠재적 인수 후보로 거론되고 있습니다.
◼️투자 논쟁
AI 슈퍼사이클은 여전히 강력하게 지속되고 있습니다. 이에 따라 데이터센터 인프라 업그레이드 수요도 빠르게 증가하고 있으며, 특히 800G에서 1.6T 광모듈로의 전환 속도는 가속화되고 있습니다.
이 흐름은 POET Technologies와 같은 기업에게 최적의 환경입니다. POET의 Blazar 제품이 바로 이 시장을 정면으로 겨냥하고 있기 때문입니다. 동시에 NVIDIA와 Broadcom과 같은 주요 칩 제조업체들은 더욱 진보된 고성능 칩을 잇달아 출시하고 있습니다.
구리 기반 인터커넥트나 기존 광자공학 방식의 솔루션은 이제 신규 데이터센터의 에너지 부하를 감당하기 어렵습니다. 이러한 구조적 한계를 해결하기 위해 1.6T 광모듈로의 전환이 필수적인 이유입니다.
예를 들어, NVIDIA는 차세대 Rubin 아키텍처가 1.6T 기술을 기반으로 한다는 점을 확인했습니다. 과거에 논의되었던 Marvell Technologies의 POET 인수 가능성 역시, 현재 시장 환경에서 Blazar 제품의 전략적 중요성을 더욱 부각시키고 있습니다.
결과적으로 POET는 미래 AI 인프라 구조의 핵심 구성요소가 될 잠재력을 보유하고 있습니다
◼️AI 중심 1.6T 전환과 POET Blazar
AI 슈퍼사이클의 관점에서 2025년은 GPU 클러스터의 대규모 확장기였습니다(주로 H100/B200). 동시에 전력 소비는 급증하고, 데이터 전송은 핵심 병목 요소로 부상했습니다.
기존 케이블과 전통적 광모듈은 발열이 심하고 에너지 소모가 크며, 이는 냉각 설비 투자 확대와 컴퓨팅 효율 저하로 이어집니다.
따라서 1.6T 전환은 기회인 동시에 도전이며, 에너지 소비 자체를 구조적으로 줄일 수 있는 솔루션이 요구됩니다.
POET의 Optical Interposer 기술은 바로 이 문제를 해결하기 위해 설계되었습니다.
이는 데이터센터 운영자가 고속 AI 연산 성능을 유지하면서도 냉각 비용과 전력 소비를 동시에 줄일 수 있게 합니다.
Blazar는 1.6T 속도에 최적화된 성숙 단계의 모듈이며, 단일 칩 크기 수준의 폼팩터를 갖추고 있어 장비 내 공간 점유를 최소화합니다. 또한 POET의 고집적 통합 방식은 광학과 전자 부품을 하나의 장치로 결합하여 데이터 전송 효율을 극대화합니다.
이 구조는 시장에 높은 안정성과 더 빠른 데이터 전송 속도를 제공하며, 대규모 양산 시 에너지 소비를 30~40% 절감할 수 있습니다.
다수 기업이 아직 프로토타입 단계에 머무는 반면, POET는 실제 작동 샘플을 보유하고 있습니다.
Semtech과의 파트너십은 이를 입증합니다. POET는 1.6T 수신기에서 핵심 기술 검증을 완료했으며, 최근에는 주요 클라우드 서비스 제공업체(CSP)에서 인증 테스트를 진행 중이라고 밝혔습니다. 이는 2026년 대형 계약의 촉매가 될 수 있습니다.
◼️ Marvell 차세대 칩과 POET의 역할
POET가 Marvell 생태계에 통합될 가능성은 다시 주목할 필요가 있습니다. Marvell 은 Custom ASIC 분야의 리더가 되는 것을 목표로 하고 있으며, 이 과정에서 고성능 광학 통합이 필수적입니다.
POET의 기술은 간단하고 저렴하며 확장 가능한 방식으로 광학 통합을 가능하게 합니다.
사실상 POET는 칩 제조업체와 데이터센터 운영자에게 “Intel Inside”와 유사한 역할을 할 수 있습니다.
2026년 1월 22일, 규제 당국은 Celestial AI의 32억5천만 달러 인수 완료를 승인했습니다. 이는 Marvell이 하나의 핵심 퍼즐을 완성했음을 의미하며, 다음 통합 또는 인수 대상으로 POET가 부상할 가능성을 시사합니다.
특히 Celestial AI의 핵심 플랫폼인 Photon Fabric은 POET 기술을 기반으로 작동합니다. Marvell이 차세대 맞춤형 칩에 Photon Fabric을 적용하려는 계획을 고려하면, POET가 가치사슬의 핵심 위치에 있음이 분명합니다.
AI 산업의 수십억 달러 규모 거래들과 비교하면 POET의 시가총액은 상대적으로 작아, Marvell뿐 아니라 다른 칩 기업의 인수 대상이 될 가능성도 존재합니다.
다만, 2026년 대량 생산이 본격화되기 전까지는 인수 가능성은 추측 단계로 남아 있을 것입니다.
(1/2)