AAOI의 또 다른 $600M ATM 발표를 보고 비슷한 회사들을 쭉 찾아봤다.
생각보다 훨씬 심각했다.
미국 성장주 시장에는 주가가 오를 때마다 그 높은 valuation을 이용해 계속 신주를 찍어내는 회사들이 꽤 많다.
나는 이런 회사를
SERIAL EQUITY ISSUER
라고 분류한다.
단순히 증자를 한 번 한 기업을 말하는 게 아니다.
ATM 개설
→ 주가 상승
→ 신주 매각
→ ATM 소진
→ 새로운 ATM 개설
→ 다시 신주 매각
이 과정이 반복되는 기업들이다.
여기서 한 단계 더 나간 기업은
SERIAL DILUTER
라고 본다.
반복적으로 주식을 발행하면서도 그 자본으로 만들어내는 경제적 가치가 희석 속도를 따라가지 못하는 기업이다.
성장주 투자에서 이 구분은 매우 중요하다.
기업이 성장하는 것과 주주가 부자가 되는 것은 같은 이야기가 아니기 때문이다.
예를 들어
Revenue +100%
Shares Outstanding +100%
이라면 회사 매출은 두 배가 됐다.
하지만 Revenue per Share는 그대로다.
기업은 두 배가 됐지만 내가 가진 1주의 매출 몫은 전혀 성장하지 않은 것이다.
이 관점에서 대표적인 기업들을 정리해봤다.
1. $AAOI
이번 조사의 시작점이다.
2026년 2월 $250M ATM.
불과 2주 뒤 $500M으로 확대.
4월 초 약 $490M을 사실상 전부 조달.
5월 다시 $600M ATM.
8월 초 기준 이미 약 $539M 조달.
그리고 8월 21일 또 새로운 $600M ATM.
흐름만 보면
$250M
→ $500M
→ $600M
→ 또 $600M
이다.
2025년 8월 약 6,235만 주였던 발행주식 수도 2026년 현재 약 8,491만 주 수준까지 증가했다.
1년 남짓한 기간에 약 36% 증가다.
AAOI의 사업 자체는 강하다.
AI 데이터센터용 400G·800G·1.6T 광모듈 수요가 빠르게 증가하고 있고, 실제로 생산능력 확대를 위한 대규모 CAPEX도 필요하다.
문제는 주가 상승이 반복적으로 새로운 equity supply를 불러온다는 점이다.
주가가 오르면 회사는 더 많은 주식을 팔 수 있다.
그리고 실제로 그렇게 하고 있다.
주주 입장에서는 주가 상승 자체가 다음 희석의 자금조달 창구가 되는 구조다.
2. $POET
POET는 AAOI보다 사업 단계가 훨씬 초기인데 자금조달 구조는 더 공격적이다.
2026년 1월 $150M 직접공모.
몇 달 뒤 다시 약 $400M 규모의 자금조달.
여기에 약 1,905만 주의 신주와 약 1,905만 개의 워런트가 같이 붙었다.
사실상
1주 발행
+
워런트 1개
구조다.
현재 발생하는 dilution과 향후 발생 가능한 dilution이 동시에 존재한다.
즉
Current Dilution
+
Warrant Overhang
이다.
AAOI는 적어도 현재 매출과 생산능력 확대라는 명확한 자금수요가 존재한다.
POET는 대규모 상업화 이전 단계에서 상당한 규모의 equity capital을 반복적으로 조달하고 있다.
그래서 나는 POET의 희석의 질을 더 낮게 본다.
3. $SMR
NuScale은 훨씬 극단적이다.
ATM 규모가
$150M
→ $200M
→ $500M
→ $750M
→ $1B
으로 계속 커졌다.
ATM 하나를 사용하고 끝나는 구조가 아니다.
valuation이 올라갈수록 자금조달 규모도 같이 올라갔다.
2025년 한 해에만 약 5,711만 주를 팔아 약 $1.33B를 조달했다.
그리고 authorized Class A shares도 약 3.32억 주에서 6.62억 주로 거의 두 배 늘렸다.
즉 현재의 희석뿐 아니라 앞으로 추가 주식을 발행할 수 있는 공간까지 크게 확장했다.
이 회사는 거의
ATM
→ 소진
→ 더 큰 ATM
→ 소진
→ 더 큰 ATM
패턴의 교과서다.
4. $PLUG
Plug Power는 내가 본 기업 중에서도 가장 극단적인 축에 속한다.
2024년 $1B ATM.
그해 ATM으로만 약 $677M 조달.
별도 공모로 약 $191M 추가 조달.
2025년에도 ATM을 계속 사용했다.
연말 기준으로도 약 $944M의 ATM 판매 가능 금액이 남아 있었다.
여기에 별도로 최대 $1B 규모의 Standby Equity Purchase Agreement까지 만들었다.
구조는 단순하다.
현금 소진
→ 신주 발행
→ 현금 확보
→ 다시 현금 소진
→ 다시 신주 발행
이런 회사에서는 Revenue Growth만 보는 것이 거의 의미가 없다.
회사가 벌어들이는 현금보다 자본시장에서 새로 공급받는 현금이 훨씬 중요하기 때문이다.
5. 그 밖의 대표적인 사례
$SOUN
$150M ATM
→ 소진
→ $120M ATM
→ 소진
→ $250M ATM
→ $300M ATM
$QBTS
$100M
→ $75M
→ $150M
→ $400M
$RGTI
$100M ATM
→ 약 $96M Registered Direct Offering
→ B. Riley equity facility
→ $350M ATM
$SERV
ATM
→ 직접공모
→ 신규 ATM
→ Registered Direct Offering
→ 추가 shelf
$FCEL
지속적인 ATM 발행에
1:30 reverse split까지 사용했다.
$QUBT
ATM보다는 PIPE와 private placement를 적극적으로 활용했다.
특히 2025년에는 $500M 규모의 private placement까지 진행했다.
내가 강하게 보는 고위험 SERIAL DILUTION 그룹은 대략 이렇다.
$PLUG
$FCEL
$SMR
$SOUN
$QBTS
$RGTI
$SERV
$QUBT
$POET
$AAOI
하지만 여기서 중요한 점이 하나 있다.
모든 equity financing을 같은 수준으로 평가하면 안 된다.
두 번째 그룹이 있다.
$ACHR
$ASTS
$RKLB
$APLD
이 회사들도 엄청난 규모의 equity financing을 사용한다.
그런데 사업 구조 자체가 막대한 선행 CAPEX를 요구한다.
Archer는 eVTOL 개발과 생산시설.
AST SpaceMobile은 위성 constellation.
Rocket Lab은 Neutron과 우주 인프라.
Applied Digital은 대규모 AI 데이터센터.
이런 회사들은 현재의 자본을 미래 생산자산으로 바꾸는 구조다.
예를 들어 Rocket Lab은 2025년 $500M ATM을 만들고 상당 부분 사용한 뒤 다시 $750M ATM을 만들었다.
AST SpaceMobile도 $800M ATM을 만든 뒤 $1B convertible notes까지 조달했다.
Applied Digital 역시
PIPE
→ ATM
→ 추가 ATM
구조를 사용했다.
희석 자체는 분명히 존재한다.
하지만 희석의 질은 다르다.
핵심은
“얼마나 많은 주식을 찍었는가”
하나가 아니다.
“새로 찍은 주식으로 얼마나 많은 경제적 가치를 만들었는가”
다.
예를 들어
10% 희석
→ 장기 earning power +30%
를 만들어낸다면 기존 주주에게 좋은 자본배분이 될 수 있다.
반대로
10% 희석
→ 1년치 SG&A와 운영손실 충당
이라면 완전히 다른 문제다.
결국 중요한 것은
Incremental Value Created
/
Dilution Incurred
이다.
희석의 핵심은 주식을 찍었다는 사실이 아니다.
새로 발행한 주식보다 더 많은 경제적 가치를 만들었느냐가 핵심이다.
그래서 나는 성장주를 볼 때 앞으로 다음 4가지를 먼저 본다.
1. 조달한 돈을 어디에 쓰는가
성장 CAPEX인지,
R&D인지,
공장·데이터센터·위성 같은 생산자산인지,
단순 운영적자 보전인지 본다.
2. 주식 수가 얼마나 빠르게 증가하는가
Revenue +50%가 나와도
Shares Outstanding +40%
이면 주주가 체감하는 성장은 전혀 다르다.
정확히 계산하면
# Revenue per Share Growth
(1 + Revenue Growth)
/
(1 + Share Growth)
* 1
이다.
예를 들어
Revenue +50%
Shares +35%
라면
1.50 / 1.35 - 1
≈ +11.1%
이다.
표면적으로는 매출 +50% 성장주다.
하지만 기존 주주의 매출 몫은 약 11% 성장한 것이다.
3. 증자 후 경제적 가치가 얼마나 증가하는가
10% 희석해서 기업가치를 30% 이상 키울 자산을 만든다면 좋은 희석이 될 수 있다.
10% 희석해서 계속 적자를 메운다면 희석의 질은 급격히 떨어진다.
4. 경영진이 증자를 습관처럼 사용하는가
한 번의 전략적 증자와
ATM 소진
→ 신규 ATM
→ 소진
→ 또 ATM
은 완전히 다른 문제다.
특히 소형 성장주에서는 현재 shares outstanding만 보면 부족하다.
나는 앞으로 최소한 이것들을 같이 볼 생각이다.
Fully Diluted Share Count
Revenue per Diluted Share
FCF per Diluted Share
Share Count CAGR
Stock-Based Compensation
Warrant Overhang
Convertible Debt
ATM Remaining Capacity
Cash Burn
Cash Runway
특히 Fully Diluted Share Count가 중요하다.
워런트
옵션
RSU
전환사채
Convertible Preferred
PIPE Warrant
Earn-out Shares
까지 모두 포함해서 봐야 한다.
현재 주식 수가 1억 주라고 안심했는데
각종 워런트와 전환증권까지 포함한 fully diluted share count가 1.4억 주라면
실제 투자자가 부담해야 할 잠재 희석은 전혀 다른 숫자가 된다.
Cash Runway도 중요하다.
ATM이 있다는 사실보다
“회사가 그 ATM을 사용할 수밖에 없는 재무상태인가”
가 더 중요하다.
현금이 3년치 남아 있는 회사와
현금이 9개월 남았는데 $500M ATM을 들고 있는 회사는 같은 ATM이라도 의미가 완전히 다르다.
그래서 앞으로 나는 다음 조건이 겹치면 자동으로 SERIAL DILUTER 경고를 붙이려고 한다.
최근 24개월 equity financing 3회 이상
ATM 소진 직후 신규 ATM 개설
Share Count CAGR이 Revenue CAGR에 근접하거나 추월
영업현금흐름·FCF 지속 적자
Cash Burn 대부분을 equity issuance로 충당
Warrant 또는 Convertible Overhang 존재
SBC 과다
ATM Remaining Capacity가 현재 현금 대비 과도
이 조건들이 동시에 겹칠수록 위험도는 급격히 올라간다.
성장주에서 가장 위험한 착각 중 하나가 있다.
“회사가 크게 성장하면 주주도 크게 돈을 번다.”
기업의 크기와 주주의 몫은 같은 숫자가 아니다.
매출은 회사 전체의 매출이다.
시가총액은 보통주 전체의 시장가치다.
투자자가 실제로 소유하는 것은 그 기업 전체가 아니라
‘1주’
다.
그래서 성장주 투자에서 가장 먼저 봐야 할 것은 Revenue Growth 하나가 아니다.
Revenue per Share
FCF per Share
Fully Diluted Share Count
Per Share Growth
를 봐야 한다.
기업이 아무리 빠르게 성장해도
그 성장만큼 빠르게 주식을 찍어낸다면
주주는 회사의 성장을 온전히 가져가지 못한다.
결국 가장 중요한 질문은 이것이다.
“이 회사가 얼마나 빨리 성장하는가?”
보다
“내가 가진 1주의 경제적 가치가 얼마나 빨리 성장하는가?”
성장주에서는 앞으로
Growth보다 먼저
Per Share Growth를 봐야 한다.
2022년 8월
폰 홀츠하우젠 : "운전대가 없는 방향으로 가는 경우 FSD가 준비 되지 않은 상태에서는 도로에 내놓을 수 조차 없을 겁니다."
일론 : "안돼요, 안돼 안돼"
"미러도, 페달도, 운전대도 없이 가는겁니다.
테이블에 둘어 앉은 임원들은 망설였다.
일론 : "분명히 말씀드리지요. 이 차량은 깨끗한 로보택시로 설계되어야 합니다. 그 리스크를 감 수 하자는 겁니다. 그래서 개판이 된다면 다 내가 책임입니다.
우리는 양서류 개구리 같은 반쪽짜리 자율차를 설계하지 않을겁니다.
"우리는 완전자율성에 올인하는 겁니다."
2024년 10월 프로토타입공개
2026년 4월 양산 시작
이제품은 테슬라를 10조 달러 기업으로 만들어 줄겁니다.
🇨🇳 Chinese AI video about potential future wars.
Pay attention to the patch with the flag at 1:30; the Chinese AI model depicted the enemy very clearly.
"AI가 정점이라는 건 불가능합니다. 확산이 이제 겨우 시작이니까요" — 젠슨 황이 Axios 인터뷰에서 AI 피크론에 답한 대목임.
논리가 이럼. 소프트웨어 산업은 원래 CapEx가 가벼웠음. 그래서 마진이 높았음. 근데 이제 소프트웨어를 만드는 게 사람이 아니라 기계임. AI가 코딩하려면 토큰이, 수학이 이 기계 안에서 생산돼야 함. 글도 이미지도 단백질도 로봇 동작도 전부.
그래서 결론이 "미래엔 모든 산업이 CapEx가 더 무거워진다"임. heavy가 아니라 heavier라고 콕 집어 말함. 대신 그 대가로 오는 성장이 지금 붓는 돈을 넘어서고도 남는다는 것. 인류 역사상 최대 인프라 구축의 시작이라고 함.
빅테크 FCF 논쟁, 구글 주가 하락, 테슬라 capex 매도 — 이번 주 내내 시장이 혼난 그 지출을 파는 쪽 대장은 "그저 시작"이라고 부름.
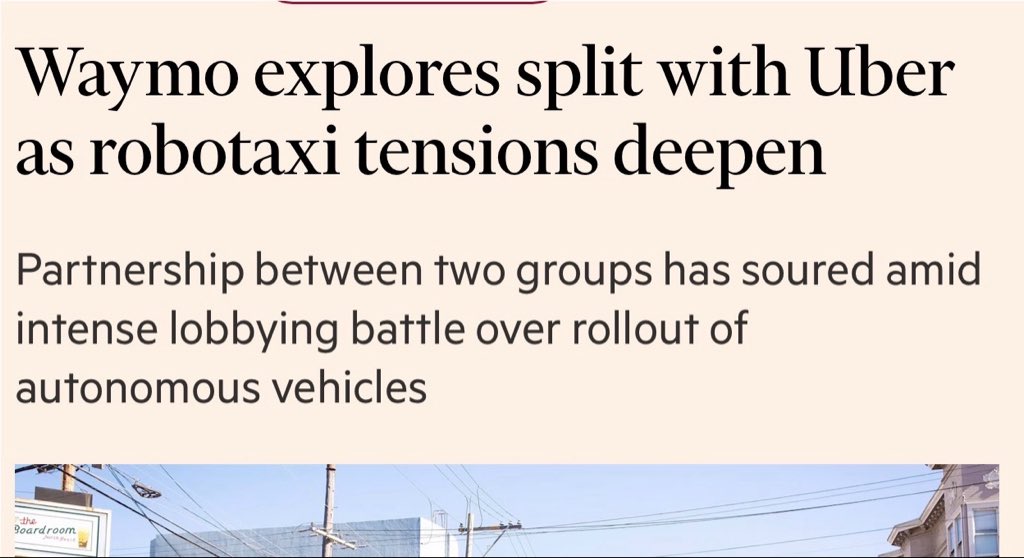
There you have it, $GOOGL Waymo to explore split with $UBER per FT.
My view last year was that Uber partnering with Waymo was a bad choice… since Uber would just serve as a distribution funnel that Google needed as they scale up.
And that $NBIS Avride, other neutral players, or vertical integration would be the optimal path forward.
Now their own partner Waymo looks to be the strongest disruptor to Uber.
Many people will scroll past this post but let me say it clearly.
The country that can build weapons at this level may be the first to reach ASI.
A humanoid robotic arm with advanced perception precision control rapid targeting and autonomous coordination combines AI robotics vision systems force control and real time decision making in one physical platform.
The race toward Artificial Superintelligence may be led by defense programs building machines that can see decide act and eventually help design better versions of themselves.
When a country can produce robotic systems capable of improving the machines doing the fighting ASI stops being a software theory
#HumanoidRobots #MilitaryAI #ASI
Listened to CEO of $SIVE, Vickram on this podcast and a few things stood out worth sharing.
He said $SIVE isn't chasing yesterday's laser technology. The industry is moving to continuous wave lasers because networks need to move faster and older tech simply can't keep up as compute power and speed both climb.
The surprising part. He said copper could eventually be phased out of data centers entirely, even the short remaining segments people assumed would stay copper. His logic, optical is up to 20x faster and 10x lower energy per bit. That's the real push behind this whole shift.
He framed the current market as making existing optical links faster while developing the tech for what comes next. And he specifically said it's important for $SIVE to have a leg in the existing market that still needs innovation today, while staying ready for CPO as it ramps.
Pluggables are here now and he is helping his customers ramp next year, and he expects them to remain a major chunk of the market for the next 10 plus years, not a short bridge technology.
The main challenge he flagged going forward. Manufacturing capacity and raw material supply, not demand.
https://t.co/HoCHiGwMYx