"AI 기업들이 발표하는 매출 숫자는 진짜 입금된 돈이 아닙니다."
피드에 쏟아지는 'OpenAI 매출 폭증', '앤스로픽 초고속 성장' 헤드라인을 볼 때 반드시 분별해야 할 회계적 팩트 하나 짚고 갑니다.
💡 개념 팩트: GAAP 매출 vs ARR / Run Rate
1. GAAP 매출 (진짜 매출): 회계 감사(ASC 606)를 거쳐 서비스 제공이 끝나고 장부에 공식 확정된 매출.
2. ARR / Run Rate (가상 런레이트): 원래 SaaS 고정 구독에서 쓰던 지표로, "이번 달 매출 × 12개월 = 1년에 이만큼 벌 페이스다"라고 임의 환산한 비공식 영업 관리 추정치(Non-GAAP).
3. 실제 사례:
1)토큰 종량제의 구독화 착시:
OpenAI나 앤스로픽 매출의 상당수는 매달 고정 결제되는 구독이 아니라 'API 토큰 사용량'과 단기 PoC 예산입니다. 특정 달에 실험용 호출이 몰린 피크치를 12배 곱해 '연간 확정 구독(ARR)'인 것처럼 포장하면, 다음 달 사용량이 꺾였을 때 숫자가 급격히 붕괴합니다.
2)실제 실적과 런레이트의 극단적 괴리:
실제로 앤스로픽(Anthropic)의 2025년 실제 장부상 확정 매출(Booked Revenue)은 약 $4.6B 수준이었지만, 시장에 보도된 숫자는 연말 특정 달을 연환산한 "Run Rate $9.0B 돌파"였습니다. 실제 벌어들인 돈보다 가상 런레이트가 2배가량 부풀려지는 착시 구조입니다.
3)통일된 기준 없는 자의적 계산:
연구소·스타트업마다 계산식이 제각각입니다. 가장 실적 좋았던 한 달치에 12를 곱하든, 투자 유치용 크레딧을 섞든 외부에서는 교차 검증할 회계적 기준이 없습니다.
⚠️ 여기서 진짜 문제는 '시장 불안의 증폭'입니다.
기업의 실제 현금 체력과 시장이 믿고 있는 장밋빛 런레이트 사이에 '해석의 괴리'가 벌어질수록, 시장의 안전마진은 얇아집니다.
가상의 런레이트를 기준으로 수십 배의 밸류에이션을 선반영해 둔 상태에서는, 다음 분기 API 사용량이 단 10~20%만 둔화되거나 런레이트 꺾임세가 포착되는 순간 "그동안 믿었던 숫자가 허수였나?"라는 의구심이 번지며 주가 급변동과 시장 전체의 투매(Panic)를 촉발하는 뇌관이 되기 때문입니다.
진짜 팩트와 마케팅용 지표 사이의 틈이 벌어질 때, 변동성은 언제나 그 괴리만큼 잔인하게 청구됩니다.
The AI industry is abandoning revenue for ARR.
Every lab calculates their "Run Rate" differently and there isn't a standard definition.
Easy to manipulate. Impossible to compare.
Surprised there isn't more scrutiny.
🧑🍳 맛있는 식사는 재료비만으로 결정되지 않습니다
비싼 재료를 사용해도 조리와 조합이 맞지 않으면 만족스럽지 않을 수 있습니다.
반대로 평범한 재료도 손질과 조리법에 따라 훌륭한 음식이 됩니다.
투입한 비용과 최종 결과의 가치는 항상 비례하지 않습니다.
중요한 것은 무엇을 얼마나 넣었는지뿐 아니라 어떻게 활용했는지입니다.
비용을 늘리기 전에 과정과 조합을 개선할 여지가 있는지 살펴보세요.
같은 자원으로 더 나은 결과를 만드는 것이 실력입니다.
다들 월요병은 잘 이겨내셨나요?
저는 친할머니를 보내드리고 이제 집으로 돌아왔습니다.
연휴 동안 많이 소통하지 못한 게 조금 아쉽네요.
그래도 틈틈이 찾아왔는데
반갑게 맞아주신 분들 정말 감사드립니다.
이제 일상으로 돌아왔으니
다시 열심히 활동해 보려고요!
연휴는 끝났지만 제 소통은 이제 시작입니다ㅋㅋㅋ
앞으로도 잘 부탁드려요!
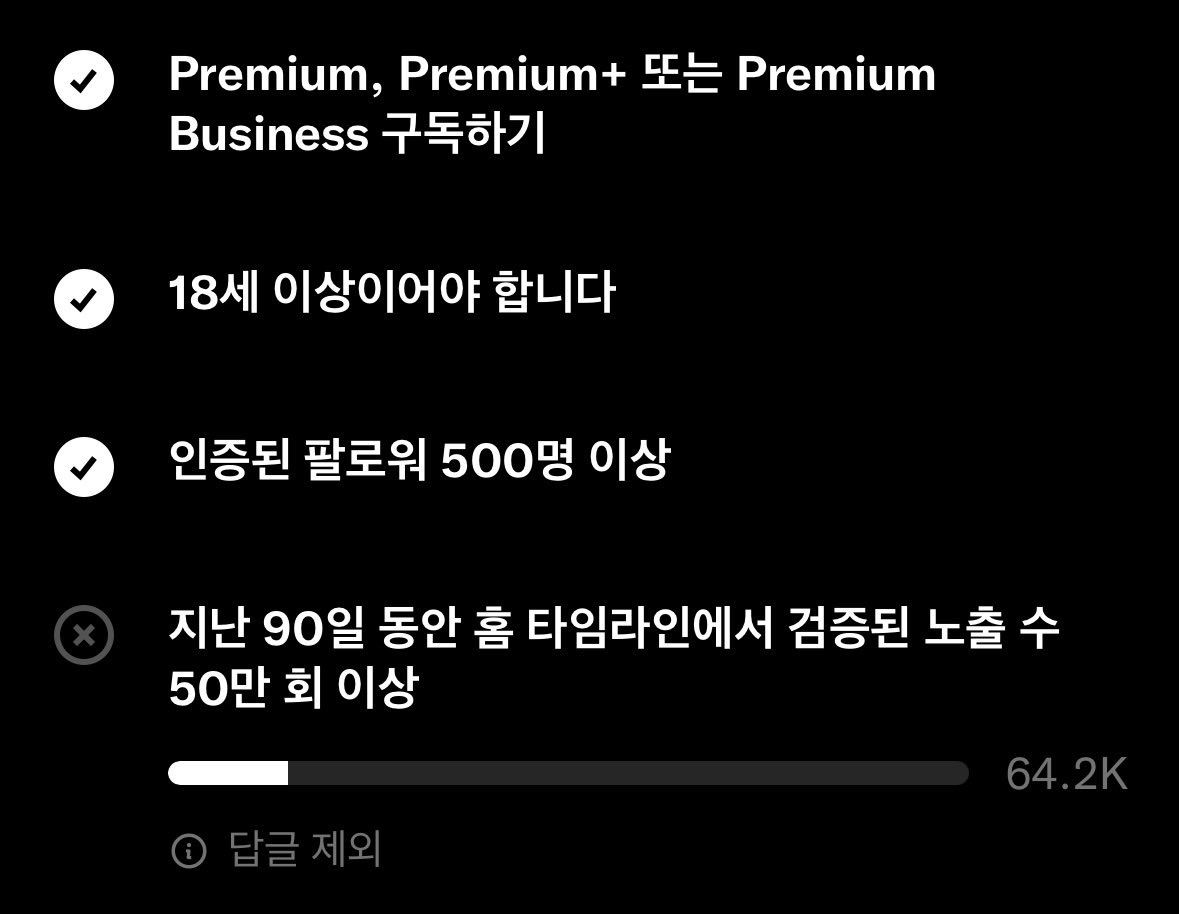
X 정직원 되기 빡세긴하당ㅋㅋㅋ
90일간 인증 노출 50만이면 하루 약 5,556회…
답글 노출은 신청 기준에서 빠지고
같은 글 반복 조회랑 광고 노출은 수익 계산에서 빠진다니 허허…
어차피 장거리니까 사부작사부작 해보쟈.
금방 달겠지 뭐~ 올해 안에는ㅋㅋ (달겠지??)
$MSTR의 핵심 자금조달 수단, $STRC의 부활.
지난 6월 70달러 초반까지 하락했던 STRC가 최근 다시 100달러에 근접.
회복의 배경에는 Strategy의 대규모 우선주 매입과 연 12% 수준으로 높아진 배당률에 있음.
특히, STRC가 기준가격인 100달러를 회복하는 것은 단순한 주가 반등 이상을 의미함.
100달러 이상에서 신규 발행 여건이 개선되면, 보통주 희석 부담을 줄이면서 비트코인 매수 자금을 확보할 수 있기 때문.
물론 높은 배당률에 따른 자본비용은 부담이지만, 자금조달 구조가 정상화된다는 점은 긍정적.
결국, 이 모든 금융공학의 종착지는 bitcoin:native
세일러 형 믿고 오늘도 비트코인 롱 🚀
카파시 선생 논지의 핵심은 AI의 기술적 능력이 소수에게 먼저 확산되고 있다는 것입니다. 그러나 기술적 능력의 확산은 경제적 가치의 확산과 다르며, 경제적 가치의 확산은 투자자의 이익 회수와도 다릅니다.
지금 AI 산업의 위험은 기술이 가짜라는 게 아니라 미래에 실현될 수 있는 거대한 경제적 가치들을 이미 실현된 것처럼 현재의 투자 규모와 기업 가치에 반영하고 있을 가능성에 있습니다. 현재 프론티어 AI랩과 컴퓨팅 인프라 공급업체들의 매출 절반 이상을 소수 대형 고객과 클라우드 사업자에 의존하고 있습니다. 그럼 해당 사용자의 이탈이 회사의 존망을 좌우하게 되죠.
기술의 발전 속도가 빠르다는 사실이 확실한 미래 수요의 증거가 될 수 없으며, 지금의 수요도 지금 지불하는 투자 가격이 적정하다는 증거가 될 수 없습니다. 현재의 천문학적인 AI CAPEX를 정당화하려면 소수의 고부가가치 이용자와 AI 업계 내부 수요를 넘어서는 광범위하고 지속적인 최종 수요가 필요하며 이는 실제 현금 흐름으로 입증되어야 합니다. 그렇지 않고 기술에 매몰된 회사와 소수의 사용자가 대중과 유리되어 미래 수요를 과잉 예측하는 순간 버블이 그걸 먹고 무럭무럭 자라나는 것입니다.
미래를 잘못 예측해서만 버블을 만드는 것이 아닙니다. 미래를 정확하게 예측하고도 그 미래가 현실이 되는 시점을 잘못 계산하면 얼마든지 버블이 생길 수 있습니다. 이럴 땐 너무 빠른 것은 늦은 것보다 더 나쁜 결과를 초래합니다. 터진 버블에 파티에 늦은 사람들도 함께 쓸려 나가기 때문이죠.
호랑이 등에 탔다면 정신을 바짝 차려야 살아남을 수 있습니다. 그리고 우리는 이미 올라탔습니다.
$SCHD가 $JEPI보다 약 774만원 더 쌓였음. 2020년 5월부터 2026년 10월까지 월 50만원, 분배금을 전부 재투자한 결과. JEPI가 나온 시점부터 두 종목을 같은 조건으로 계산해봤음.
2020.05.21~2026.10.09, 총 78번 납입해서 넣은 돈은 3900만원. 분배금은 미국 원천징수 15%를 가정하고, 지급일에 다시 샀음.
최종 평가액은 SCHD 약 5988만원, JEPI 약 5214만원
그동안 재투자한 분배금은 SCHD 약 534만원, JEPI 약 1168만원. JEPI에서 받은 현금은 훨씬 많았는데, 마지막에 남은 자산은 SCHD가 더 컸음. 재투자한 분배금은 이미 평가액에 들어 있으니 또 더하면 안 됨.
마지막 보유 수량에 최근 12개월 주당 분배금을 적용하고, 같은 15% 원천징수를 가정해서 월평균으로 환산하면
JEPI 약 29.7만원, SCHD 약 13.5만원
이 월 환산 참고액은 JEPI가 여전히 더 컸음. SCHD는 분기 지급이라 13.5만원이 매달 입금된다는 뜻도 아님. 이 금액은 과거 분배금으로 계산한 참고치라 앞으로 고정해서 받을 월급처럼 보면 안 됨.
이것도 미국 원천징수 15%만 적용한 값임. 국내 추가 세금과 건보료까지 뺀 실제 생활비는 개인마다 달라짐.
월 50만원씩 넣고 분배금을 재투자한 계좌는, 2025년 말만 해도 JEPI의 평가액이 약 47.5만원 더 컸음. 2026년에 순위가 바뀐 결과라, 마지막 숫자로 앞으로의 우열까지 단정할 수는 없음. 이 기록만으로 7년 차 분배금 역전이나 10년 뒤 결과까지 말할 수는 없음. 확인한 기간은 약 6년 4개월임.
개헌, 핵무장, 원잠, 우주 사업. 방향은 정해졌고, 국제 사회에서 실질적이든 정치적인든 행동이 필요할 때, 국가 내부에서 발생할 수 있는 구조적 저항성을 줄이는 과정으로 볼 수 있을 듯. 조지 프리드먼의 <100년 후> 에서는 튀르키예와 동맹 맺고 미국한테 깝칠 거라고 한다.
지나가던 길,
우리의 인연이 아직 여물지 않았다면
슬며시 선팔과 흔적을 남겨주세요.
오늘 안에 틀림없이
당신의 문을 두드려 답할 테니까요.
덧붙이자면,
지금 저와 맺어진 인연에겐
이번 주 내내 작고 찬란한 기적이 따라간답니다.
이 계정을 팔로우한 순간부터
생각지도 못한 기분 좋은 일이 생길수도 있습니다.
밑져야 본전이니까, 행운 하나 챙겨가세요.
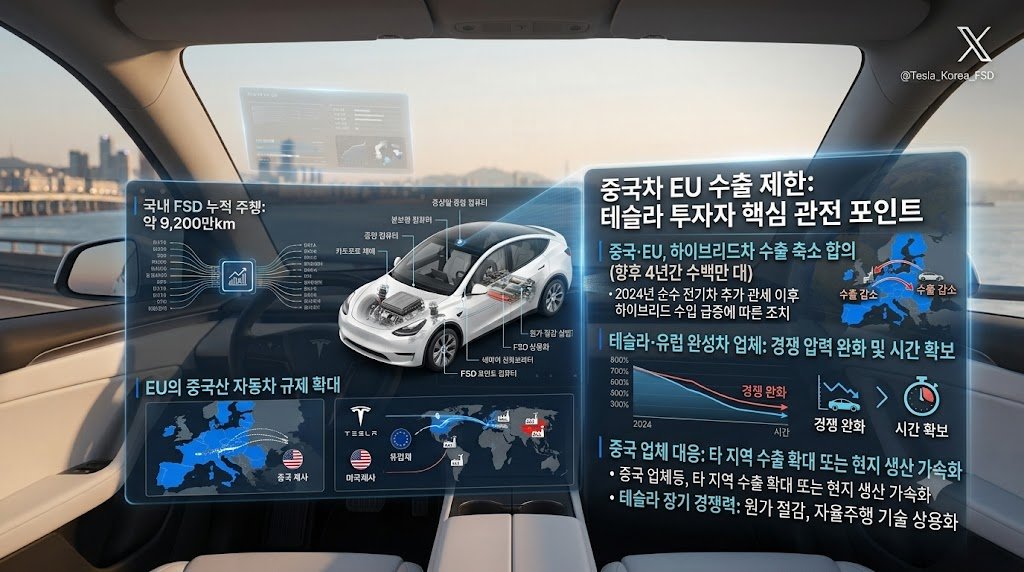
중국 자동차의 유럽 진출에 제동이 걸렸습니다.
그런데 테슬라 투자자가 주목해야 할 부분은 따로 있습니다.
중국과 EU가 중국산 하이브리드·플러그인 하이브리드차의 유럽 수출을 줄이기로 합의했습니다.
EU 집행위원은 향후 4년간 기존 전망보다 수백만 대의 수입을 줄일 수 있다고 밝혔습니다.
왜 이런 일이 벌어졌을까요?
- EU는 2024년 중국산 순수 전기차에 추가 관세를 부과했습니다.
- 이후 관세 부담이 상대적으로 낮은 하이브리드차 수입이 빠르게 늘었습니다.
- EU는 자국 자동차 산업을 보호하기 위해 수입 제한까지 검토했습니다.
이번 합의로 무역 갈등은 일단 완화됐지만, 중국 자동차의 가격 경쟁력과 생산 과잉 문제까지 해결된 것은 아닙니다.
여기서 테슬라 투자자가 생각해 볼 지점이 있습니다.
중국 자동차의 유럽 진출이 제한되면 유럽 완성차 업체에는 시간을 벌어주는 효과가 생길 수 있습니다. 테슬라 역시 유럽 시장에서 경쟁 압력이 일부 완화될 가능성이 있습니다.
하지만 중국 업체들이 수출 시장을 다른 지역으로 돌리거나 현지 생산을 확대한다면 경쟁은 다른 형태로 이어질 수 있습니다.
결국 관세와 수입 제한은 경쟁의 속도를 바꿀 수 있지만, 기술력과 원가 경쟁력의 차이까지 없애지는 못합니다.
테슬라의 장기 경쟁력도 규제에 대한 기대보다 원가 절감, 제품 경쟁력, 자율주행 기술의 상용화에서 확인해야 한다고 봅니다.
여러분은 이번 EU·중국 합의가 테슬라에 실질적인 호재가 될 것으로 보시나요? 아니면 중국 자동차의 글로벌 확장 경로만 바뀌는 계기가 될까요?